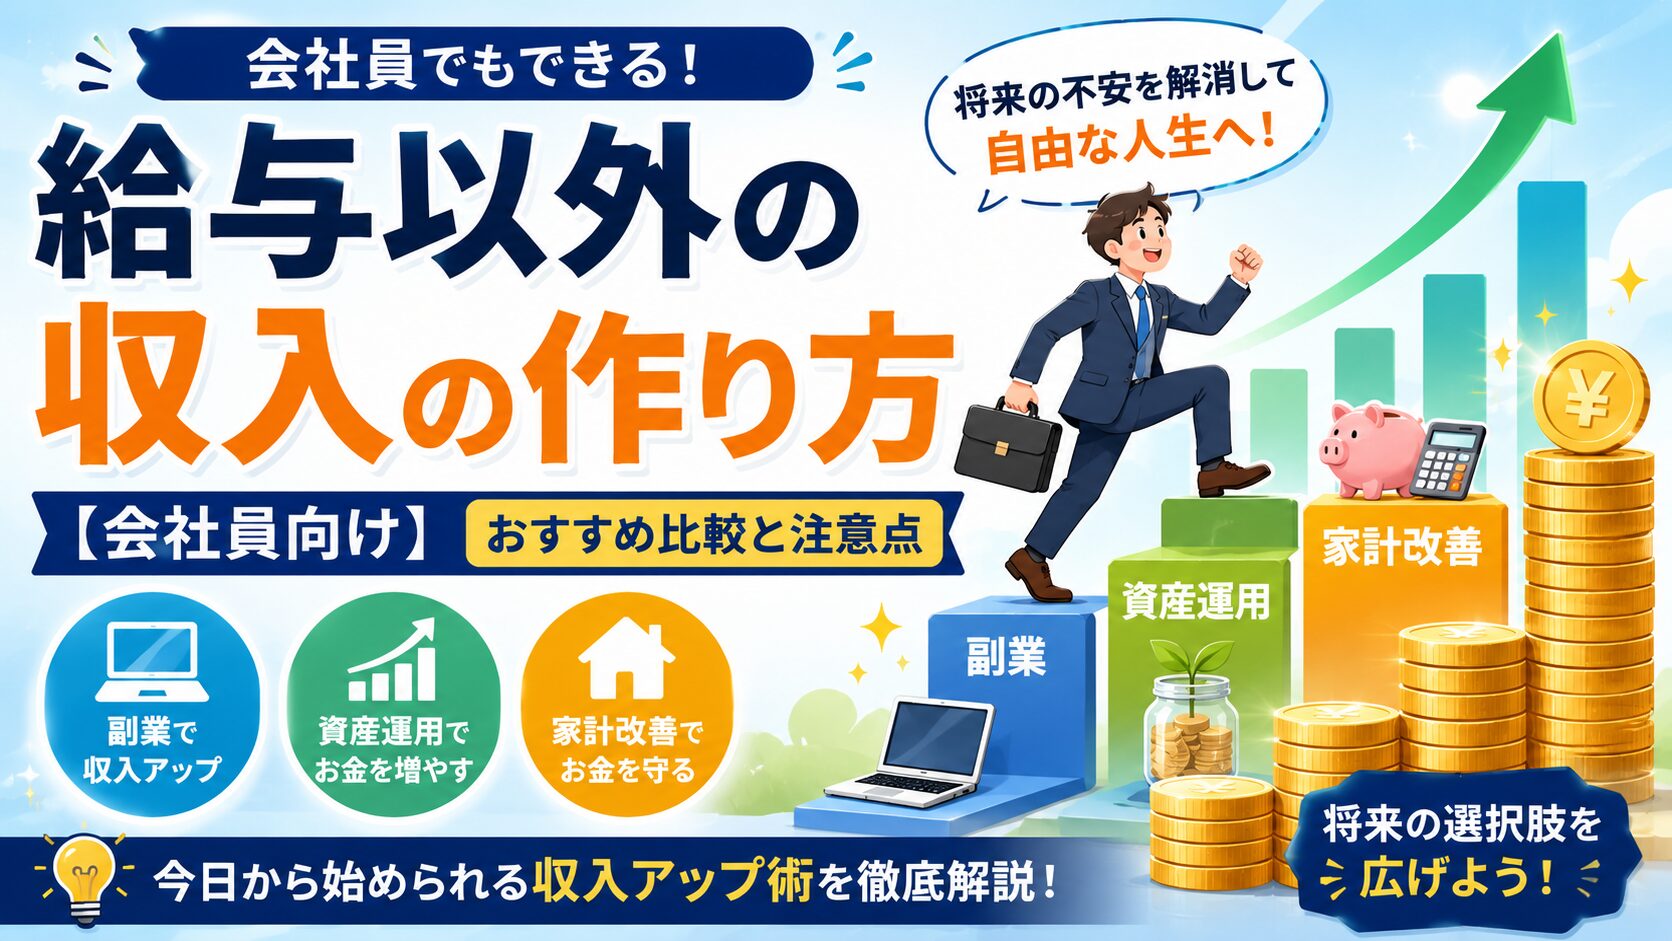
💡 ポイント:給与以外の収入は「副業」「資産運用」「家計改善」の3つの柱で考えると、全体像を整理しやすくなります。
特に会社員や主婦の方でも始めやすい方法を、比較しながらわかりやすくご紹介。リベ大YouTube動画で紹介していたことで参考になったのは、収入を増やす前に、まず「守る力」を整えることでした。この記事が、あなたの収入アップへの第一歩となれば幸いです。30秒でわかる
その積立、将来いくらになると思いますか?
スライダーを動かすだけで、目標金額に届く年齢まで自動で計算。メールアドレスの入力もいりません。
NISA積立シミュレーターを使ってみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます
給与以外の収入を作る前に知るべき全体像
「給与以外の収入」と一言で言っても、その種類はさまざまです。まずは、どんな方法があるのか全体像を把握し、自分に合わない方法に貴重な時間や労力を費やさないようにしましょう。給与以外の収入の種類と特徴
給与以外の収入は、大きく分けると「労働収入」「事業収入」「資産収入」の3タイプがあります。つまり、自分の時間を使って稼ぐか、仕組みを作って稼ぐか、持っている資産から得るかという違いです。- 労働収入:自分の時間やスキルを提供して得る収入。副業、単発案件、アルバイトなどが該当します。即金性が高い傾向にあります。
- 事業収入:ビジネスを立ち上げて得る収入。ブログ、物販、コンテンツ販売、フリーランスなどが含まれます。仕組み化できれば、時間的拘束が減る可能性があります。
- 資産収入:保有する資産から自動的に生まれる収入。株式の配当、預貯金の利息、不動産の家賃収入などがこれにあたります。資金が必要ですが、不労所得に近い形を目指せます。
副業・兼業を後押しする最新ガイドライン
2023年4月1日からは、副業・兼業の促進を目的とした「副業・兼業の推進に関するガイドライン」が施行されました。これにより、企業は従業員の副業を原則として認める方向性が示されています。 つまり、以前よりも会社員が副業を始めやすくなっているということです。ただし、会社の就業規則は必ず確認し、トラブルにならないよう注意しましょう。リベシティでも、このガイドラインをきっかけに副業を始めたという声が多く聞かれます。始める前に決めるべき3つのこと
いきなり「何をやるか」から考えると迷いやすいため、先に次の3点を明確にするとスムーズに進められます。- 使える時間はどれくらいか:平日の夜や休日など、副業や学習に充てられる具体的な時間を把握しましょう。
- 初期費用はいくらまでか:自己投資として使える金額を設定します。無理のない範囲で始めることが大切です。
- いつまでにいくら欲しいか:短期で現金化したいのか、長期で資産を育てたいのかで、選ぶ手段が変わります。
💡 ポイント:目標を具体的にすることで、モチベーションを維持しやすくなります。
初心者が陥りやすい「楽して稼ぐ」の罠
給与以外の収入を作ろうとして失敗しやすいのは、「楽に稼げる」「すぐに月10万円」といった情報だけを鵜呑みにしてしまうことです。再現性が低い手法ほど、最初は魅力的に見えやすいため注意が必要です。 また、必要な知識や作業量を見誤ると、途中で疲弊してしまいます。無理なく継続できるかを最優先に考え、地道な努力を厭わない姿勢が成功への鍵となります。会社員が給与以外の収入を得る始め方
会社員の方であれば、まずは「今の仕事に近いこと」から始めると成功しやすいです。例えば、営業経験があるなら資料作成や提案代行、事務経験があるならデータ整理やサポート業務など、自分の強みをそのまま活かせます。 副業は、ゼロから才能を発掘するより、今ある経験を小さく商品化する発想が向いています。最初から完璧を目指さないことも大切で、まずは小さく始めてみる勇気が重要です。副業と投資、どちらから始めるべきか
給与以外の収入として、副業と投資のどちらを選ぶべきか悩む人も多いでしょう。副業は作業した分だけ収入が増えやすい一方、投資はお金に働いてもらう方法です。つまり、副業は「自分の時間を使う」、投資は「資金を使う」という違いがあります。| 項目 | 副業(労働・事業収入) | 投資(資産収入) |
|---|---|---|
| 必要なもの | 時間・スキル・労力 | 資金・知識・忍耐力 |
| 収入の出やすさ | 比較的早め(即金性あり) | 時間がかかることが多い(長期目線) |
| リスク | 時間消費、案件トラブル、体力消耗 | 価格変動、元本割れ、市場リスク |
ワッピー
給料以外の収入って、なんだかむずかしそう…ぼくにもできるのかな?
ワッシー
できるよ。いきなり大きく稼ごうとしないのがコツでね。月に数千円からで十分なんだ。ここからは、その作り方を具体的に見ていこうね。
給与以外の収入の具体的な作り方【おすすめ方法】
ここからは、実際に取り組みやすい給与以外の収入の作り方を比較しながら見ていきましょう。自分に合うものを2つか3つに絞ると、行動しやすくなります。経験を活かすスキル副業の始め方
スキル副業は、ライティング、デザイン、動画編集、プログラミング、事務代行などが代表的です。まずは自分の経験や得意なことを棚卸しして、どの作業なら苦痛が少なく、継続できそうかを確認しましょう。 💡 ポイント:最初は単価よりも継続しやすさを重視すると、結果的に収入が安定しやすくなります。
案件探しは、クラウドソーシングサイト(例:クラウドワークス、ランサーズ)や知人経由など、最初は入口を広く持つのがおすすめです。もしスキル学習から始めるなら、基礎をまとめて学べるオンラインスクールや教材を比較検討すると効率的です。詳細はこちらコツコツ育てるブログ・SNS発信の作り方
ブログやSNS発信は、すぐに大きな収益が出るとは限りませんが、継続して取り組むことで資産として積み上がる可能性が高い方法です。自分の知識や経験を記事や投稿にして、広告収入や商品紹介、アフィリエイト収入につなげていきます。 発信型の収入は、「最初は反応が少なくて当たり前」という前提で始めると続けやすいです。特に、家計管理、節約術、転職体験、副業体験談などは読まれやすいテーマです。 WordPressでブログを始めるなら、サーバー代やドメイン代といった運営コストも確認しておきましょう。初期設定が不安な場合は、テーマテンプレートや初心者向けの教材を活用するのも一つの手です。詳細はこちら物販(せどり)で収入を得る向き不向き
せどりや物販は、売れる商品を探して安く仕入れ、利益を乗せて販売する方法です。商品の回転が早い一方で、在庫管理や発送対応といった手間が必要になります。在庫を抱えるリスクがあるため、慎重に始めるべき方法と言えるでしょう。 向いているのは、数字を見るのが苦でない人、リサーチが好きな人、細かい管理ができる人です。逆に、本業で作業時間が取りにくい人や、リスクを極力避けたい人には少し重いかもしれません。少額から始める投資で資産を増やす
投資は、株式の配当金や売却益(値上がり益)を通じて給与以外の収入を目指す方法です。ただし、元本保証ではないため、生活費を無理に充てることは避け、余裕資金で行うことが大前提です。 投資初心者なら、まずは家計の見直し、緊急資金(生活防衛資金)の確保、そしてNISAやつみたてNISAなどの制度理解を優先した方が安心です。リベ大で学んだ人の中でも、まず固定費削減をしてから投資に進む流れはよく見られます。 証券口座選びや積立設定を比較検討したい人は、口座の使いやすさや手数料などを最初に確認すると迷いにくいでしょう。詳細はこちら不動産・高配当投資の注意点
不動産収入や高配当株からの配当収入は、うまくいけば安定した収入源になりますが、まとまった資金や専門知識が必要になることが多いです。制度や税金の扱いも複雑に関わるため、始める前には必ず最新情報を確認し、専門家への相談も検討してください。 「高利回りをうたう話」には特に慎重になりましょう。利回りは魅力的に見えますが、その裏に潜むリスクの説明が不十分なケースも少なくありません。リスクとリターンのバランスを冷静に見極めることが重要です。給与以外の収入の種銭を作る家計改善
給与以外の収入を作る前に、まずは家計のムダを減らして「種銭(たねぜに)」を作るのが王道です。固定費の削減は、収入を増やすのと同じくらい、あるいはそれ以上に効果があります。- 通信費(スマホ料金、インターネット回線)の見直し
- 保険の過不足確認と最適化
- 使っていないサブスクリプションサービスの整理
- 食費や日用品の購入方法の最適化
💡 ポイント:家計管理ツールは、「続けやすさ」で選ぶと失敗しにくいです。比較しながら自分に合ったものを選ぶと、家計改善が習慣化しやすくなります。
ワッピー
収入が増えたら、そのぶん全部使えるんだよね?
ワッシー
そこがね、少し違うんだ。税金の分は先によけておかないと、あとで困ることになる。うれしいときこそ、この話を先にしておこうね。
給与以外の収入を増やす上で注意したいこと
収入源を増やすときは、増やすことよりも「守ること」が大切です。ここでは、給与以外の収入を得る上で、始める前に確認しておきたい注意点を整理します。税金と確定申告の基本ルール
副業や投資で給与以外の収入が出ると、税金が発生し、多くの場合で確定申告が必要になります。会社員の場合、副業所得が年間20万円を超えると確定申告が必要です。また、投資の利益にも税金がかかります。 確定申告を怠ると、延滞税や無申告加算税といったペナルティが課される可能性があります。税金の知識は、給与以外の収入を得る上で必須です。国税庁のウェブサイトや税理士の情報を参考に、正しい知識を身につけましょう。会社規定と住民税の注意点
副業が原則解禁されたとはいえ、会社の就業規則で副業が禁止されているケースや、申請が必要なケースもまだあります。トラブルを避けるためにも、必ず事前に会社の規定を確認しましょう。 また、副業で所得が増えると住民税も増えます。会社員の場合、住民税は通常、給与から天引き(特別徴収)されますが、副業所得にかかる住民税は自分で納付(普通徴収)に切り替えることも可能です。これにより、会社に副業がバレるリスクを減らせる場合があります。ただし、確実にバレないという保証はないため、注意が必要です。無理なく続けるための最初の一歩
給与以外の収入を作る上で、最も大切なのは「継続すること」です。そのためには、無理なく始められる範囲で、小さくスタートすることをおすすめします。 例えば、副業1つ、資産形成1つ、家計改善1つの3本柱で考えるのが良いでしょう。全部を同時に完璧にこなす必要はありません。平日は家計改善と学習、土日に副業実践という組み合わせなら、負担を分散しながら進められます。一気に広げすぎると挫折しやすいので、まずは1つずつ試してみましょう。 学習用の本やオンラインサービスは、レビューや比較情報を見ながら選ぶと失敗しにくいです。詳細はこちら給与以外の収入づくりでよくある質問
副業と投資、どちらから始めるべきですか
家計に余力が少ないうちは副業が先です。入ってくるお金を増やしてから投資に回すほうが、相場が下がったときも積立を続けやすくなります。
会社に知られずに副業できますか
住民税の徴収方法を「自分で納付」にすれば、副業分が給与天引きに含まれません。ただし、就業規則の確認が先です。
いくら稼いだら確定申告が必要ですか
給与以外の所得が年20万円を超えると所得税の確定申告が必要です。経費を差し引いた「所得」で判定するので、レシートや領収書は残しておきましょう。
増えた収入はどこに置けばいいですか
生活費の口座と分けておくと使い込みを防げます。そのうえで積立に回した場合にいくらになるかは、NISA積立シミュレーターで試算できます。
給与以外の収入の作り方:まとめと今後のステップ
給与以外の収入を作ることは、経済的な不安を解消し、将来の選択肢を広げるための重要なステップです。この記事では、給与以外の収入の全体像から具体的な作り方、そして注意点までを解説しました。 リベ大の教えにもあるように、まずは「守る力(家計管理)」を整え、次に「稼ぐ力(副業)」で収入の柱を増やし、最終的に「増やす力(投資)」で資産を育てるというステップがおすすめです。焦らず、ご自身のペースで一歩ずつ進んでいきましょう。 この情報が、あなたの「給与以外の収入 作り方」のヒントになれば幸いです。行動あるのみです! ※投資は元本保証がなく、損失が生じる可能性があります。本記事は情報提供を目的としており、特定の投資行動を勧誘するものではありません。投資判断はご自身の責任と判断で行ってください。また、税制や制度は変更される場合がありますので、必ず最新の情報を確認するようにしてください。ワッシー
固定費を削った効果は、将来の数字で見るとやる気が出ます。「実績モード版」は保険・スマホ・サブスク・特別費など36項目を入れられて、浮いたお金でFIRE年齢が何年早まるかまで見られますよ。
無料・登録不要
あなたは何歳で「働かなくてよくなる」?
今の年齢・毎月の積立額・利回りを入れるだけ。FIREできる年齢とNISAで浮く税金まで、その場で計算します。
無料でシミュレーションしてみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます