「子どもにお金のことを教えたい。でも、何から話せばいいんだろう」
そう思ったまま、きっかけがなくて先延ばしになっていませんか。実はこれ、いちばん多いつまずき方です。
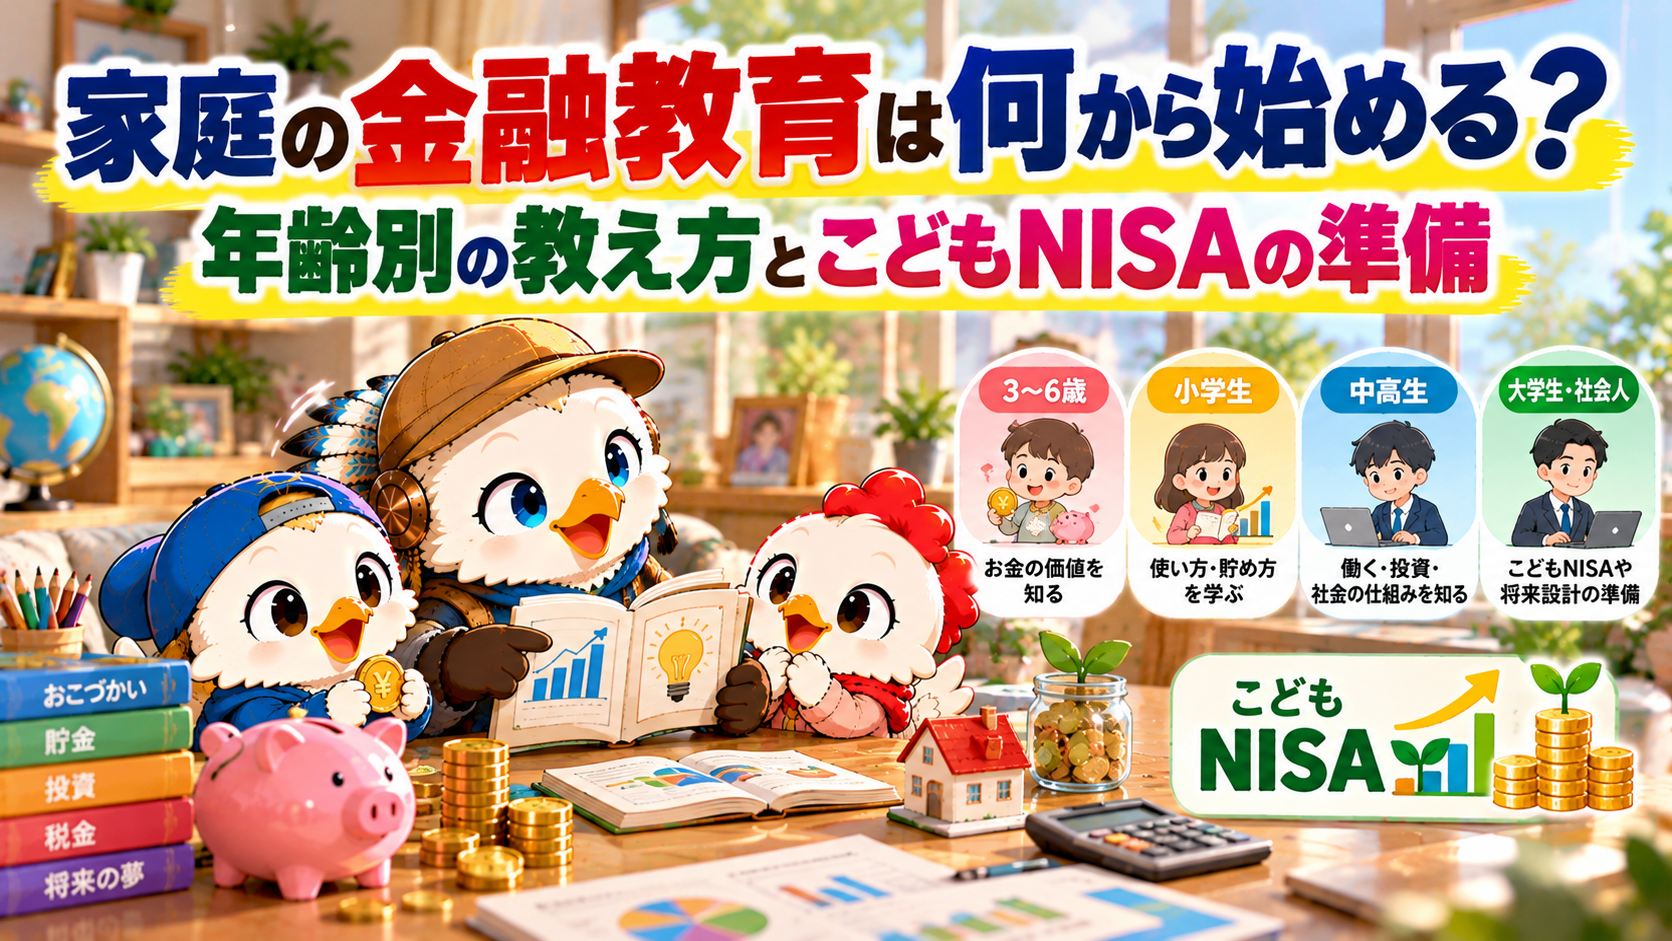
この記事では、学校でどこまで習うのかを整理したうえで、家庭で教える順番と年齢別の最初の一歩をまとめました。2027年1月に始まるこどもNISAの準備にもつながる話です。
- 家庭で金融教育をしている親は約4割。やっていない人の理由の1位は「何を教えればよいのかわからない」
- 学校では高校の家庭科で資産形成が必修になったが、小中学校は教科をまたいだ目標にとどまる。家庭で補う余地は大きい
- 教える順番は「貯める→使う→守る→稼ぐ→増やす」。いきなり投資の話から入らないのがコツ
その積立、将来いくらになると思いますか?
スライダーを動かすだけで、目標金額に届く年齢まで自動で計算。メールアドレスの入力もいりません。
NISA積立シミュレーターを使ってみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます
親の4割はもう始めている|つまずくのは「何を教えればいいか」
ソニー銀行が2025年10月に公表した調査では、子どもがいる2,110人のうち約40%(847人)が家庭で金融教育を「している」と回答しました。
年齢別に見ると、5歳以下が28%、6〜8歳が46%。小学校に上がるタイミングで一気に増えるがわかります。
一方で、していない人の理由はこうです。
| 順位 | 理由 | 割合 |
|---|---|---|
| 1位 | 何を教えればよいのかわからない | 29% |
| 2位 | 教えるための情報や教材がない | 25% |
つまり「やる気がない」のではなく「やり方がわからない」。ここが詰まっているだけなんです。
わたしもそうです……お金の話って、どこから切り出せばいいのか分からなくて。
みんな同じところで止まっているんだよ。順番さえ決めてしまえば、あとは毎日の買い物でも教えられるんだ。
ちなみに、金融経済教育推進機構(J-FLEC)の「金融リテラシー調査(2025年)」では、金融経済教育を受けたと認識している人は8.7%でした。しかも教育を受けた場所は「勤務先の従業員研修・セミナー」が半数程度を占めます。
学校でも家庭でも、お金の学びに触れないまま大人になる人が多い、というのが今の日本の実情です。
学校ではどこまで習う?小・中・高で学ぶことの実際
「学校で教えてくれるでしょ」と思いがちですが、段階によって濃さがまったく違うです。中身を整理します。
| 段階 | 主な教科 | 扱う内容の例 |
|---|---|---|
| 小学校 低学年 | 道徳・生活科 | お金の価値を知る |
| 小学校 中学年 | (教科横断) | 欲しいものと必要なものの区別/銀行に預けると利息がつくこと |
| 小学校 高学年 | 家庭科・社会科 | 家庭科の学習が始まる。社会科の公民的分野で国全体の経済を扱う |
| 中学校 | 社会科(公民的分野)・技術家庭科 | 消費生活とクーリング・オフ/起業の意義 |
| 高校 | 家庭科 | 2022年4月から資産形成が必修に。家計の構造、生涯を見通した経済の管理や計画 |
ポイントは、高校だけが「必修の単元」として位置づけられていることです。小中学校の内容は教科ごとの必修単元ではなく、目標の一覧として示されている形になっています。
家庭で教える順番は「貯める→使う→守る→稼ぐ→増やす」
何から教えるかで迷ったら、この順番がおすすめです。理由があります。
- 貯める……お金は有限だと体感する。すべての土台
- 使う……欲しいものと必要なものを分ける。満足度の高い使い方を知る
- 守る……だまされない。うまい話を疑う
- 稼ぐ……お金は働きの対価だと知る
- 増やす……時間を味方につける(投資)
よくある失敗が、いきなり5番目の「増やす」から入ってしまうことです。
こどもNISAが話題になると、つい「投資を教えなきゃ」と焦ります。でも、お金が有限だと分かっていない状態で複利の話をしても、ほとんど残りません。1〜2番を先に体で覚えさせるほうが結果的に早いです。
【年齢別】最初の一歩はこれ
今日から試せる、具体的な一歩をまとめました。全部やろうとしなくていいで十分です。
| 年齢の目安 | テーマ | 家庭でできること |
|---|---|---|
| 未就学〜小学校低学年 | お金は有限 | 買い物に一緒に行き、予算を決めて自分で選ばせる。おつりを数えさせる |
| 小学校 中〜高学年 | 欲しい/必要の区別 | お小遣い制を始める。欲しいものリストを作って1週間寝かせるルールにする |
| 中学生 | 契約とだまされない力 | スマホの料金プランを一緒に見る。クーリング・オフの話をする |
| 高校生 | 家計と資産形成 | 実際の家計をざっくり見せる。アルバイト代から先取り貯蓄を決めさせる |
中学生以降で特に大事なのが「守る力」です。18歳になると親の同意なく契約ができるようになるため、だまされたときの取り返しがつきにくくなるからです。
「1週間寝かせる」ってどういうこと?
欲しくなってすぐ買わずに、カレンダーに書いて1週間待つんだ。1週間後にまだ欲しかったら買う。半分くらいは、もういらなくなってるよ。
2027年1月の「こどもNISA」は、家庭の金融教育の入口になる
2027年1月からこどもNISAが始まります。18歳未満も非課税で投資ができるようになる制度です。制度の数字を押さえておきましょう。
| 項目 | 内容 |
|---|---|
| 開始時期 | 2027年1月 |
| 対象 | 18歳未満 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 投資できる商品 | つみたて投資枠の対象商品のみ |
| 買い方 | 定時・定額の買付に限られる |
| 払い出し | 原則制限あり。中学校入学年より前は災害等の場合など、中学校入学年以降は本人の教育費や生活費のための払い出しが可能 |
| 18歳になったら | 成年のNISAのつみたて投資枠に自動的に移行 |
注目してほしいのは、口座の名義が子ども本人だという点です。つまり「親が子どものために積み立てる箱」であると同時に、子どもに見せられる、生きた教材でもあります。
名義が子ども本人なんですね。それなら「これはあなたのお金だよ」って言えますね。
そうなんだ。毎月いくら増えたか一緒に見るだけでも、ぜんぜん違うよ。数字が自分のものになると、急に興味が出るからね。
ただし注意点もあります。つみたて投資枠の対象商品に限られ、買い方も定時・定額だけ。個別株を自由に売買する、といった使い方はできません。そのぶん「コツコツ続ける」という一番大事な習慣は、嫌でも身につく設計になっています。
口座をどこに作るかは、2027年までに決めておけばいい
こどもNISAの口座は1人1つ。あとから金融機関を変えるのは手間がかかりますので、始まる前に親の口座と同じところにそろえておくと管理がラクです。
- SBI証券:低コストのインデックスファンドが豊富。クレカ積立でポイントも貯まる
- 楽天証券:楽天ポイントで投資信託が買える。月100円から積立OK
- 正直なデメリット:こどもNISAでのクレカ積立やポイント付与の条件は各社の発表待ちです。口座は1人1つで、あとから変えにくい点にも注意
こんな人におすすめ:2027年のこどもNISAに備えて、親の口座と同じ証券会社でまとめたい人。※サービス内容は2026年10月時点。最新情報は公式サイトで確認してください
「教材がない」を埋める方法|ゲームで先に失敗させる
家庭で金融教育をしていない理由の2位が「教えるための情報や教材がない」でした。ここは、道具を用意すれば解決する問題です。
おすすめは体験型のもの。お金の話は、聞くより「自分で決めて、失敗する」ほうが圧倒的に残ります。
詐欺の手口なんて、読んで覚えられるものじゃないんだ。一度ひっかかると、一生忘れない。でも現実でひっかかったら取り返しがつかないだろう?
ゲームの中なら、何回でもやり直せるもんね。
私が作った「サイコロ de マネーラボ」も、その考え方で設計しています。サイコロを振って1周=1ヶ月、給料日で家計を精算しながら、クイズ・誘惑・ライフイベントを体験していくすごろくです。
- こども/学生/はじめての社会人の3レベル入りなので、親子で別レベルを同時に進められます
- クイズは230問以上。正解した専門用語は用語集に残ります
- 詐欺や怪しい話を「誘惑マス」で先に体験できる。断ると守る力が上がります
- 2027年開始のこどもNISAもゲーム内で体験できます
まずは無料版で試せます。インストールも登録も不要で、ブラウザで開くだけです。
- インストール不要。PC・スマホ・タブレットのブラウザで動く
- 無料版は🔰はじめての社会人モードを丸ごと。親が先に試せます
- こども・学生版(680円)は、こども/学生/はじめての社会人の3レベル入り
- データは端末内にだけ保存。個人情報の入力は不要
※無料版はページを開くだけで遊べます。ダウンロードもインストールも要りません
やりがちな失敗3つ|ここでつまずくと続かない
失敗1:説教になってしまう
いちばん多い失敗です。「無駄づかいするな」「考えて使え」と言った瞬間に、子どもにとってお金の話は怒られる話になります。そうなると、次からは隠すようになる。
コツは、評価せずに事実だけ伝えること。「このお菓子、2つ買うと予算オーバーだね。どっちにする?」で十分です。判断そのものを子どもに渡してしまうと、説教になりようがありません。
ぼく、おこづかいぜんぶ使っちゃったとき、怒られると思って言わなかったことある。
そうか。でもね、使い切ったことより、黙っていたことのほうがもったいないんだ。使い切ったときこそ、いちばん学べるタイミングだからね。
失敗2:家計の数字を一切見せない
「子どもに家計の話は早い」と考える方は多いです。でも、金額を一切見せないと、お金の感覚は育ちませんです。
全部オープンにする必要はありません。ただ、中高生になったらスマホ代・電気代・食費あたりの「月いくら」は見せてよいと思います。自分が使っているサービスにいくらかかっているかを知るだけで、見え方が変わります。
失敗3:失敗させないように先回りする
お小遣いを使い切って困っている子に、つい追加で渡してしまう。気持ちは分かりますが、ここで渡すと「足りなくなったらなんとかなる」という学びになってしまいます。
金額が小さいうちに失敗させておくほうが安い。1,000円を使い切って悔しい思いをするのは、大人になって100万円で同じ失敗をするより、はるかに安い授業料です。
会話が続く3つの問いかけ
教えようとすると構えてしまいますが、質問するだけなら続きます。使いやすいものを3つ。
| 問いかけ | ねらい | 使う場面 |
|---|---|---|
| 「これ、いくらだと思う?」 | 値段の感覚を育てる | スーパー、外食、家電量販店 |
| 「今ほしい?来週もほしい?」 | 衝動買いと必要なものを分ける | おもちゃ売り場、ネット通販 |
| 「これって、だれが得してるんだろう?」 | うまい話を疑う力 | 広告、無料キャンペーン、ポイント還元 |
3つ目は特に効きます。「無料」や「ポイント○倍」を見たときに、誰がお金を出しているのかを考える癖。詐欺や怪しい投資話への耐性は、ここから育ちます。
無料って、ほんとはタダじゃないの?
いい質問だね。無料で配れるのは、どこかで誰かがお金を払っているからなんだ。それが広告だったり、あとから高いものを買ってもらう仕組みだったりするんだよ。
よくある質問(FAQ)
- Q何歳から始めるのがいいですか?
- A
お金を使う場面に立ち会えるようになったら、が目安です。調査でも6〜8歳で実施率が46%まで上がります。買い物に一緒に行って「予算の中から選ばせる」だけでも立派な金融教育になります。
- Q親に投資の知識がなくても教えられますか?
- A
教えられます。家庭で教えるべきことの中心は「貯める・使う・守る」からです。むしろ「お父さんも勉強中なんだ」と一緒に調べるほうが、子どもは興味を持ちます。
- Qお小遣いは定額制と報酬制、どちらがいいですか?
- A
どちらにも良さがあります。定額制は限られた予算でやりくりする練習に、報酬制は労働の対価という感覚に向いています。迷ったら定額制から始めて、特別な手伝いだけ報酬制にする折衷案が扱いやすいです。
- QこどもNISAは必ずやったほうがいいですか?
- A
家計に余裕がある範囲で、が前提です。払い出しに制限があるため、近い将来に使う予定のあるお金を入れるのは向いていません。まず生活防衛資金を確保してから検討してください。
- Qゲームで学ばせるのは遊びになりませんか?
- A
遊びで構いません。むしろ遊びだから続くという面があります。大事なのは、遊んだあとに「あの場面どうした?」と会話が生まれることです。
まとめ|順番を決めれば、今日から始められる
- 教える順番を「貯める→使う→守る→稼ぐ→増やす」と決める
- 年齢に合った一歩をひとつだけ選ぶ(買い物の予算、お小遣い、スマホ代、先取り貯蓄)
- 2027年のこどもNISAに備えて、親の口座を先に整えておく
- 「教材がない」はゲームなどの体験型で埋める
- うまくいかない日があっても、会話が続いていれば十分
家庭で金融教育をしている親は約4割。していない人の理由の1位は「何を教えればよいのかわからない」でした。裏を返せば、順番さえ決まれば今日から始められるということです。
完璧に教えようとしなくていいんだよ。レシートを見ながら「今日はいくら使ったね」って話すだけでも、ちゃんと伝わってる。
関連する記事
- お金の勉強ができる無料ゲーム|小学生も親子で学べる金融教育すごろく【図解】……ルールと画面の見方
- サイコロ de マネーラボ こども・学生版……親子で遊べる3レベル入り
- サイコロ de マネーラボ攻略|12ヶ月回すコツ……大人向けの立ち回り
- こどもNISA……2027年1月開始の制度を詳しく
- かんたん積立シミュレーター……毎月いくら積み立てるか決める
- 複利のチカラ……時間を味方にする考え方
- 生命保険の見直し……守る力を家計から鍛える
※この記事は2026年10月時点の情報をもとに書いています。制度の内容は変更される場合がありますので、最新の情報は金融庁や各金融機関の公式サイトでご確認ください。投資には元本割れのリスクがあります。
あなたは何歳で「働かなくてよくなる」?
今の年齢・毎月の積立額・利回りを入れるだけ。FIREできる年齢とNISAで浮く税金まで、その場で計算します。
無料でシミュレーションしてみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます