「子どもにお金の教育をしたいけど、何から始めればいいの?」「NISAもiDeCoも名前は知ってるけど、正直よく分からない…」
そんな親子のために作ったのが、お金の勉強ができる無料ゲーム「サイコロ de マネーラボ」です。サイコロを振ってマスを進むだけで、貯める・稼ぐ・増やす・守る・使うのお金の基本が自然と身につきます。
父さん、お金の勉強ってむずかしそう…。ゲームだったらやってみたいな!
そうだよね。教科書を読むより、実際にサイコロを振って「失敗してみる」ほうがずっと覚えられるんだ。今日は画面を見ながら、遊び方をいっしょに確認していこう。
- サイコロ de マネーラボは、ブラウザだけで遊べるお金の学習すごろく。インストール不要・オフラインでも動く
- 難易度は小学生〜簿記・FPレベルまで6段階。親子でレベルを変えて同時に学べる
- 230問以上のクイズ、詐欺の手口がわかる「落とし穴図鑑」、2027年1月スタートのこどもNISAの体験まで1本でできる
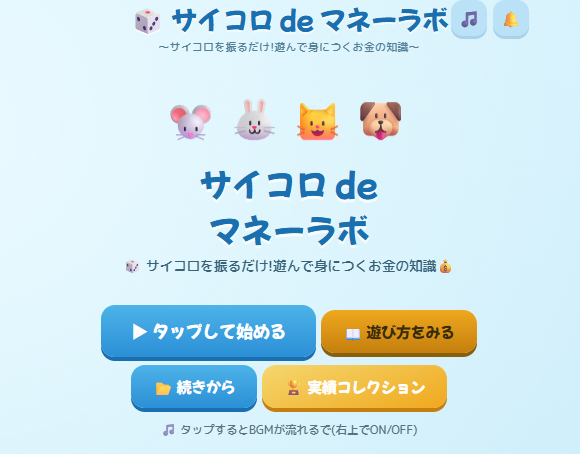
タイトル画面。「タップして始める」から新しいゲーム、「続きから」でセーブデータを再開できます
- お金の勉強ができるゲーム「サイコロ de マネーラボ」とは?
- 【画面で解説】お金の勉強ゲームの遊び方は3ステップ
- マスの種類とイベント|クイズ・試験・誘惑・人生で学べること
- 【図解】メニューの使い方①|家計の見える化と新NISA・こどもNISA
- メニューの使い方②|保険の見直し・副業・転職で「守る力」と「稼ぐ力」
- 親子で遊ぶのがおすすめ|レベル別の組み合わせと何度も遊べる仕掛け
- レベルが上がるほどリアルに|難易度・大きな罠・住宅購入・クリア条件
- 2026年10月の更新で増えたこと|定年・退職金・ローン審査・いつでも投資
- 富裕層になったら遊べる「マネーハイウェイ」と隠しステージ(裏モード)
- ゲームと一緒に読みたい「親子のお金の本」
- 無料版と有料版の違い|サイコロ de マネーラボの始め方
- よくある質問(FAQ)
- まとめ|お金の勉強は「サイコロを振る」ことから始めよう
その積立、将来いくらになると思いますか?
スライダーを動かすだけで、目標金額に届く年齢まで自動で計算。メールアドレスの入力もいりません。
NISA積立シミュレーターを使ってみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます
お金の勉強ができるゲーム「サイコロ de マネーラボ」とは?
サイコロ de マネーラボは、ワッシーが作ったすごろく形式のお金の学習ゲームです。止まったマスでクイズ・投資・誘惑・人生イベントが起きて、遊んでいるうちに家計のやりくりや投資の考え方が身につきます。
| 項目 | 内容 |
|---|---|
| ジャンル | お金の学習すごろくゲーム |
| 対象 | 小学生〜大人(6段階の難易度) |
| 動作環境 | ブラウザ(PC・スマホ・タブレット) |
| インストール | 不要(HTMLファイル1つ) |
| 通信 | 一度開けばオフラインで動作 |
| クイズ数 | 230問以上 |
| 人生イベント | 結婚・出産・転職など90種以上 |
| 入手方法 | 無料体験版/noteで完全版 |
ゲームで身につく「5つのお金の力」
ゲームの中では、プレイヤーの成長が5つのスキルで表示されます。現実のお金の悩みも、ほとんどがこの5つのどれかに当てはまります。
| スキル | ゲーム内でやること | 現実で役立つ場面 |
|---|---|---|
| 貯蓄力 | 通信費や保険などの固定費を見直す | スマホ代・保険料の節約 |
| 収入力 | 副業・転職・資格に挑戦する | 給料以外の収入づくり |
| 投資力 | 新NISAで積立・資産を売買する | 老後資金・教育資金づくり |
| 防衛力 | 保険の加入、詐欺や怪しい勧誘を断る | だまされない・損しない |
| 消費力 | 納得してお金を使う(自己投資など) | 後悔しない買い物 |
なぜ今、子どもにお金の勉強が必要なの?
2022年4月から、高校の家庭科で「資産形成」を含む金融教育が必修になりました。さらに2027年1月からは0〜17歳が使える「こどもNISA」が始まり、2026年10月からはネット証券各社で口座開設の事前受付もスタートしています。
つまり、「お金の話は大人になってから」では間に合わない時代になったということ。とはいえ、いきなり投資の本を渡しても子どもは読みません。だからこそ「遊び」から入るのがいちばんの近道なんです。
わたし大人だけど、学校でお金のことって習わなかったなぁ…。子どもと一緒にイチから覚えられるならうれしいかも!
大人が今から学んでもまったく遅くないよ。レベルを選べば、大人向けのモードは新NISAや確定申告まで出てくるから、親のほうが学びが多いこともあるんだ。
【画面で解説】お金の勉強ゲームの遊び方は3ステップ
ステップ①:6段階からレベルを選ぶ
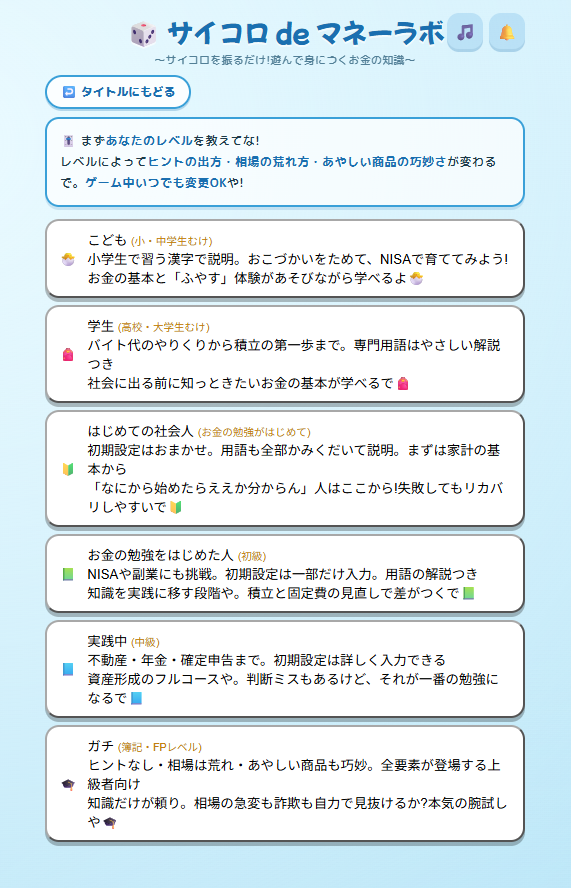
レベル選択画面。レベルでヒントの出方・相場の荒れ方・あやしい商品の巧妙さが変わります
ここがいちばん大事なポイントです。レベルによって、使われる言葉も金額の単位もゴールも、登場するイベントも全部変わります。
| レベル | おすすめの人 | 特徴 |
|---|---|---|
| 🐣 こども | 小学生・中学生 | 小学生で習う漢字で説明。おこづかいを貯めてNISAで育てる |
| 🎒 学生 | 高校生・大学生 | バイト代のやりくりから積立の第一歩まで |
| 🔰 はじめての社会人 | お金の勉強がはじめて | 初期設定はおまかせ。まずは家計の基本から |
| 📗 お金の勉強をはじめた人 | 初級 | NISAや副業にも挑戦。用語の解説つき |
| 📘 実践中 | 中級 | 不動産・年金・確定申告まで登場 |
| 🎓 ガチ | 簿記・FPレベル | ヒントなし。相場は荒れ、あやしい商品も巧妙 |
ステップ②:自分の金額を入力する(おまかせでもOK)
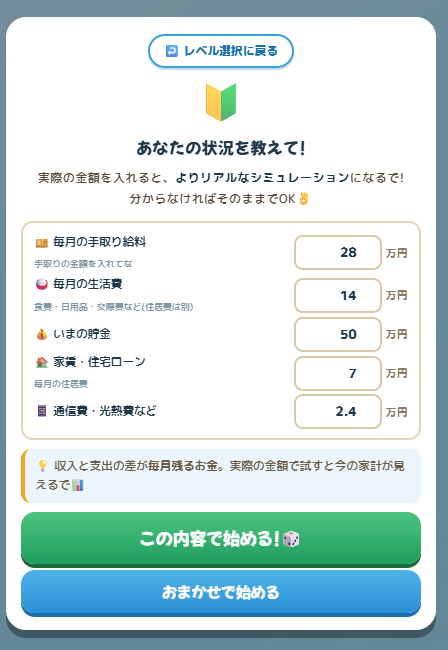
社会人レベルの入力画面。手取り・生活費・貯金・家賃・通信費などを万円単位で入れます
実際の金額を入れると、いまの自分の家計がそのままゲームになるのが最大の特徴です。面倒なら「おまかせで始める」でもOK。
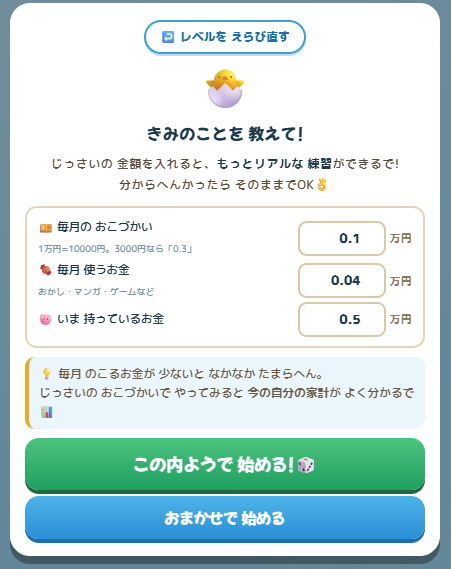
ぼくのおこづかいは月1,000円だから「0.1」って入れればいいんだね!
そうそう。「1万円=1」だから、1,000円は0.1になるんだ。こうやって単位を考えるのも、立派なお金の勉強だよ。
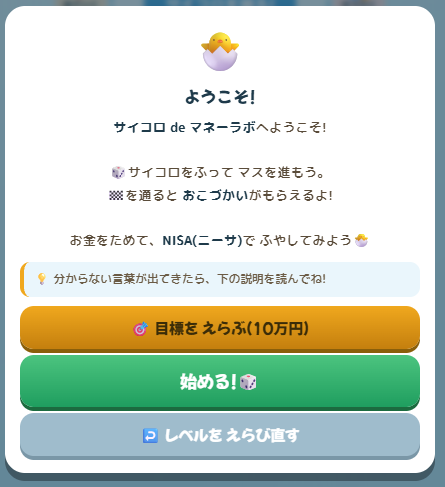
スタート画面。こどもレベルの最初の目標は「10万円」。🏁を通るとおこづかいがもらえます
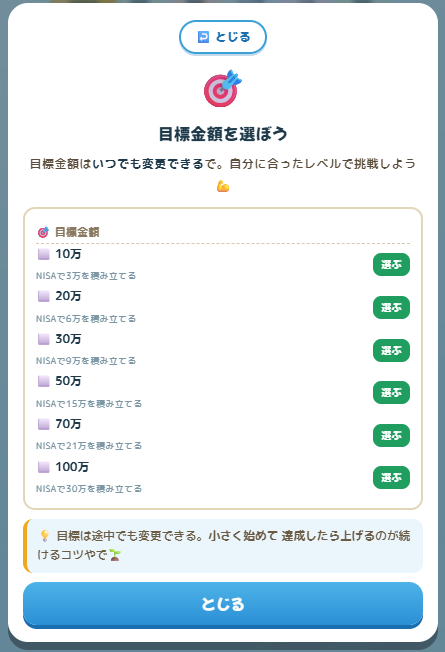
目標金額は10万〜100万円から選べて、途中でも変更可能。小さく始めて達成したら上げるのが続けるコツです
ステップ③:サイコロを振ってマスを進む
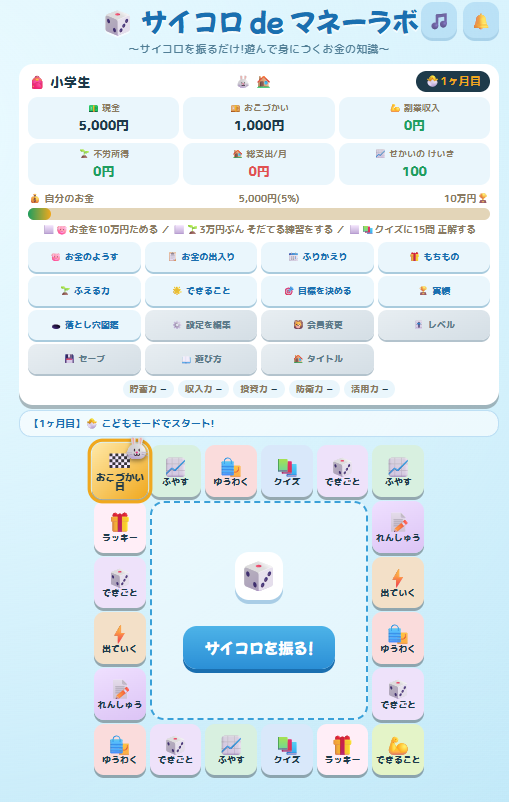
こどもレベルの盤面。「ふやす」「ゆうわく」「クイズ」「できること」などやさしい言葉のマスが並びます
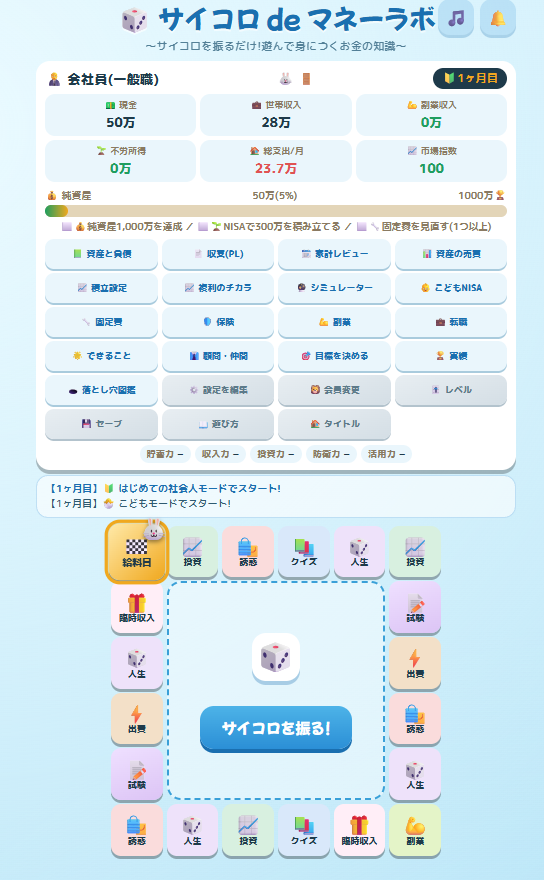
社会人レベルの盤面。上部に現金・世帯収入・総支出・市場指数が表示され、ゴールは「純資産1,000万円」など3つ
出た目だけコマが進んで、止まったマスのイベントが発生します。🏁を通過すると「給料日」。その月の収支がまとめて計算され、家計簿が表示されます。
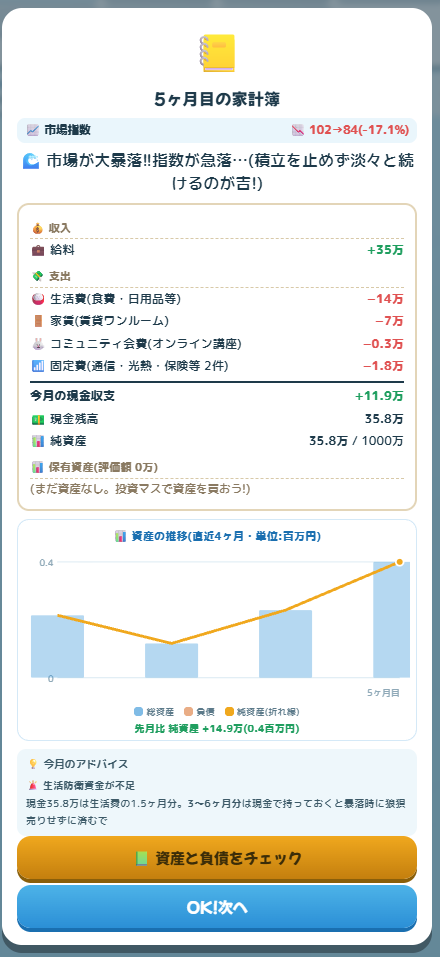
給料日の家計簿。この回は市場指数が102→84(−17.1%)に暴落。それでも「積立を止めず淡々と続けるのが吉」とアドバイスが出ます
暴落って書いてあるとドキッとするね…。ゲームで先に体験しておけば、本番であわてなくてすみそう!
まさにそこがねらいなんだ。家計簿の下には「生活防衛資金が生活費の1.5ヶ月分しかない」とアドバイスも出ているね。現金を生活費の3〜6ヶ月分持っておくと、暴落でも投資を売らずにすむんだよ。
マスの種類とイベント|クイズ・試験・誘惑・人生で学べること
| マス | 何が起きる? |
|---|---|
| 🏁 給料日 | 収支を精算。家計簿+アドバイスが出る |
| 📈 投資 | 資産を買う・積み立てる |
| 📚 クイズ | 正解でごほうび。230問以上 |
| 📝 試験 | 簿記・FPなどに挑戦。合格で収入UP |
| 🛍️ 誘惑 | 買う?我慢する?詐欺や怪しい勧誘も |
| ⚡ 出費 | 突然の出費。備えの大切さを学ぶ |
| 💪 副業 | スキルを習得して収入源を増やす |
| 🎲 人生 | 結婚・出産・転職など90種以上 |
| 🎁 臨時収入 | ラッキーイベント |
クイズマス:正解すると知識がそのまま資産になる
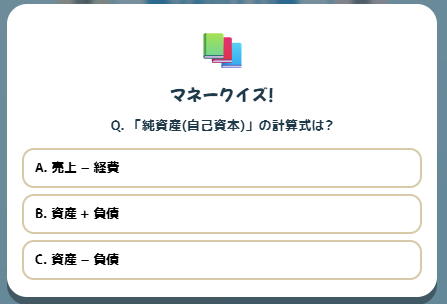
マネークイズの例。「純資産(自己資本)の計算式は?」の3択
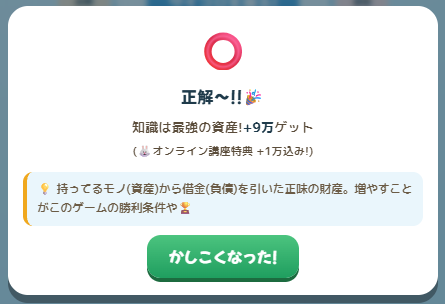
正解すると「知識は最強の資産!」としてボーナスがもらえます(答えはC:資産−負債)
クイズは230問以上。正解すると現金ボーナスに加え、関連する「落とし穴図鑑」の解説も読めるようになります。
試験マス:簿記やFPに合格すると収入がアップ
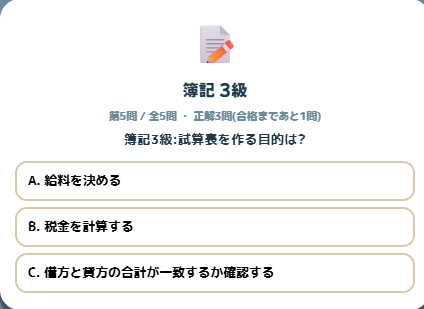
試験マスでは簿記3級などの問題が5問出題。3問正解で合格です
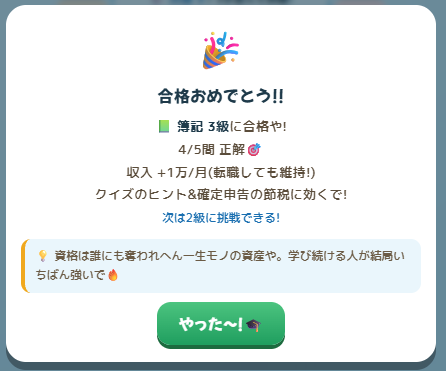
合格すると収入が毎月+1万円(転職しても維持)。資格は一生モノの資産だと実感できます
人生マス・副業チャンス:思いどおりにいかないのが人生
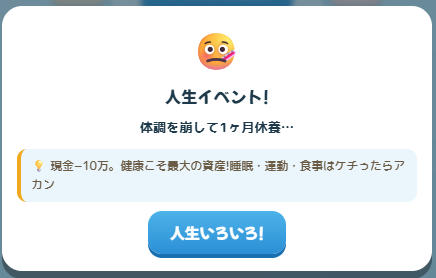
人生イベント。体調を崩して現金−10万円。健康こそ最大の資産、という学びです
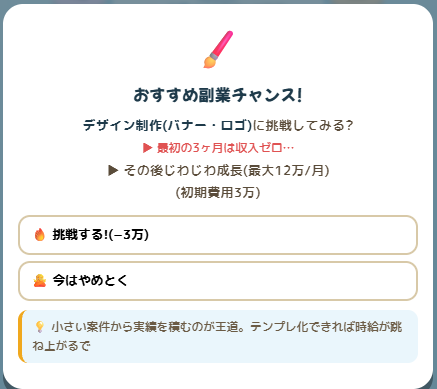
副業チャンス。最初の3ヶ月は収入ゼロ、その後じわじわ成長…というリアルな設定です
固定費マス:格安SIMへの乗り換えで「一生効く節約」
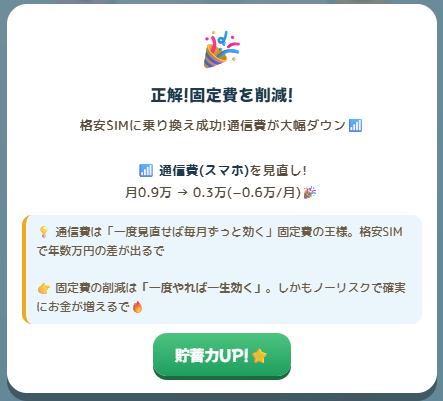
固定費の見直しに成功。通信費が月0.9万円→0.3万円になり、貯蓄力がアップします
ゲームの中でも、通信費は「一度見直せば毎月ずっと効く」固定費の王様として登場します。現実でも、大手キャリアから格安SIMに変えるだけで年数万円の差が出ることは珍しくありません。
父さん、うちのスマホ代も安くできるの?
できるよ。大手キャリアから格安SIMに変えると、夫婦で年10万円以上安くなるケースもあるんだ。乗り換えの手順は別の記事でまとめてあるから、気になったらのぞいてみてね。
▶ 手順はこちら:格安SIM乗り換え手順|夫婦でスマホ代を年10万円以上節約する方法
 ポチップ
誘惑マス:詐欺や怪しい話を「ゲームの中で」先に経験
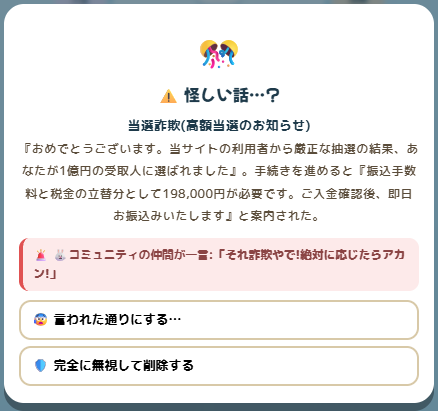
「1億円に当選!手続きに198,000円が必要」という当選詐欺。コミュニティの仲間が「それ詐欺や!」と止めてくれます
【図解】メニューの使い方①|家計の見える化と新NISA・こどもNISA
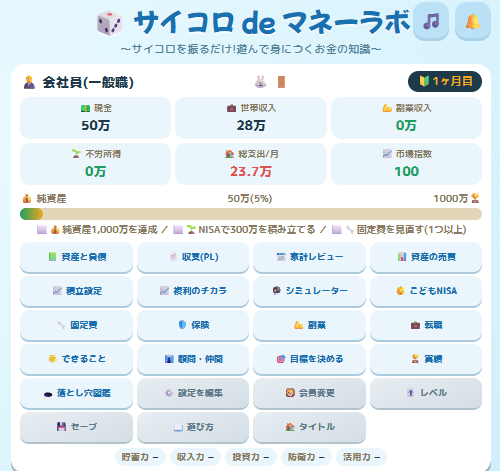
画面下のボタンは「状況をみる→お金を育てる→支出をへらす→収入をふやす→目標・実績→設定」の順に並んでいます
| グループ | 主なボタン |
|---|---|
| ① 状況をみる | 資産と負債/収支(PL)/家計レビュー/資産の売買 |
| ② お金を育てる | 積立設定/複利のチカラ/シミュレーター/年金/こどもNISA |
| ③ 支出をへらす | 固定費/保険 |
| ④ 収入をふやす | 副業/転職/できること/顧問・仲間 |
| ⑤ 目標・実績 | 目標を決める/実績/落とし穴図鑑/リタイア |
| ⑥ 設定 | 設定/会員変更/セーブ/遊び方/タイトル |
資産と負債(BS)・収支(PL):簿記の考え方で家計をチェック
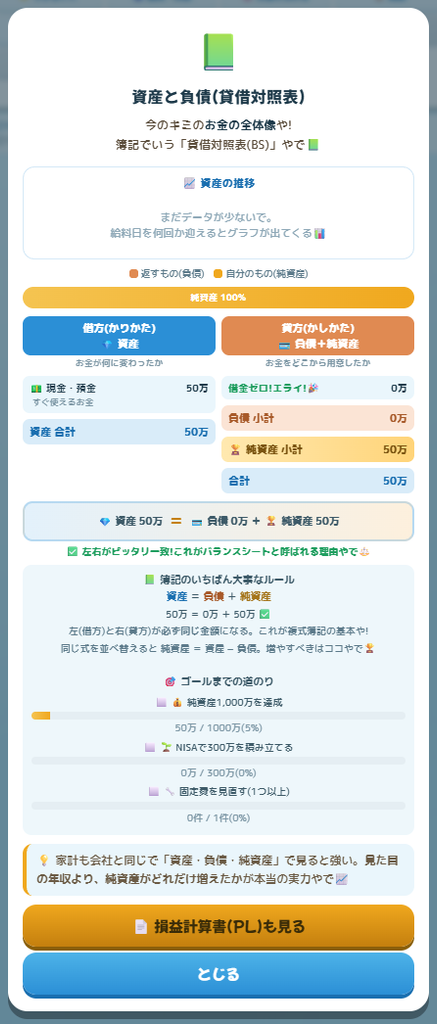
「資産=負債+純資産」を家計で見る貸借対照表(BS)。ゴールまでの道のりも表示されます
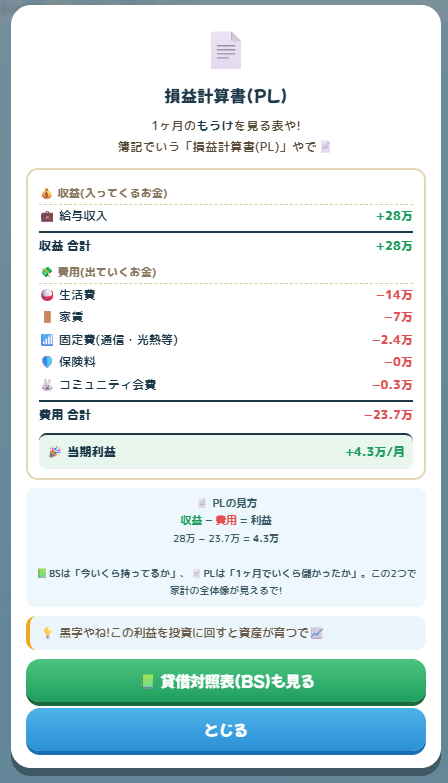
1ヶ月のもうけを見る損益計算書(PL)。この例では収入28万円−費用23.7万円=毎月4.3万円の黒字
BSは「今いくら持っているか」、PLは「1ヶ月でいくら残ったか」。この2つを見るクセがつくと、見た目の年収より「純資産がどれだけ増えたか」が本当の実力だと分かるようになります。
積立シミュレーター:毎月◯円を何年続けたらいくら?
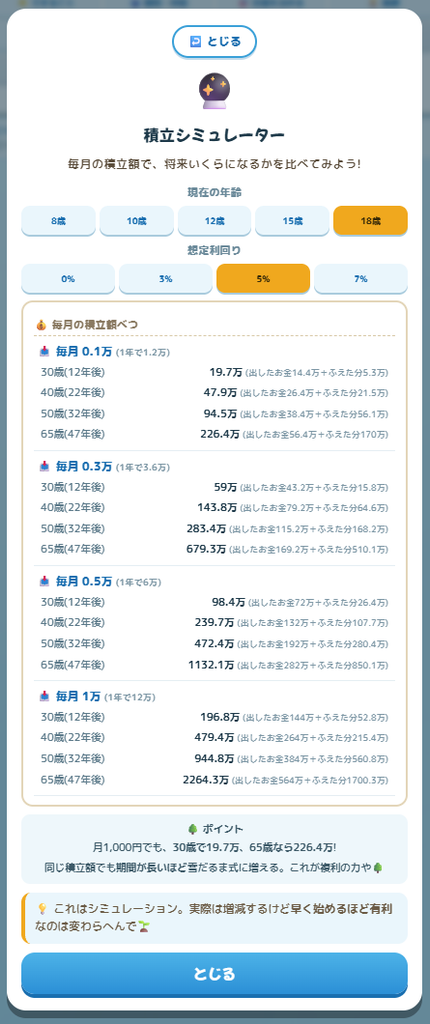
積立シミュレーター。現在の年齢と想定利回りを選ぶと、毎月0.1万〜1万円の積立が30〜65歳でいくらになるか一覧で出ます
たとえば10歳から年5%で積み立てた場合、ゲーム内の計算では次のようになります(月複利で計算、ワッシーが別途検算済み)。
| 毎月の積立額 | 20歳(10年後) | 30歳(20年後) | 40歳(30年後) |
|---|---|---|---|
| 1,000円 | 15.5万円 | 41.1万円 | 83.2万円 |
| 3,000円 | 46.6万円 | 123.3万円 | 249.7万円 |
| 1万円 | 155.3万円 | 411.0万円 | 832.3万円 |
月1万円でも、30年続ければ元本360万円が約832万円に。期間が長いほど加速するのが複利の本質です。
えっ、ぼくが10歳から始めたら、40歳で800万円以上になるの!?
計算上はそうなるね。大事なのは「早く始めて、長く続ける」こと。お金がお金を生んでくれる時間を、子どものうちから味方につけられるんだ。
▶ 自分の条件で試したい人は:NISA積立シミュレーター(無料)/複利効果とは?シミュレーションで解説
新NISAでインデックス投資:迷ったらオルカンかS&P500
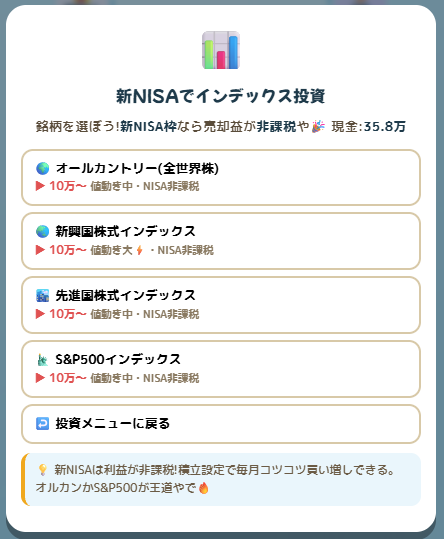
投資マスでは、オールカントリー・新興国株式・先進国株式・S&P500のインデックスから選んで新NISAで買えます
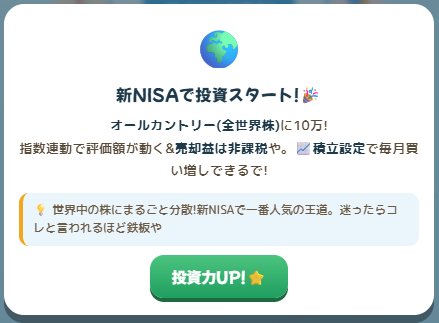
オールカントリーに10万円投資。売却益は非課税で、積立設定で毎月買い増しもできます
現実の新NISAは、つみたて投資枠が年120万円・成長投資枠が年240万円、生涯の非課税保有限度額は1,800万円。ゲームで「非課税で増やす」感覚をつかんでおくと、本物の口座を開いたときに迷いません。
こどもNISA:2027年1月スタートの新制度を先取り体験
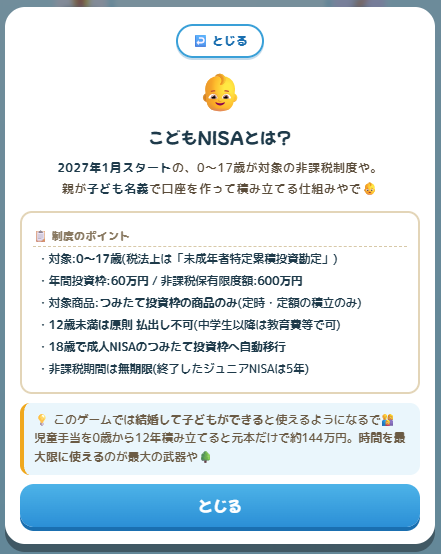
ゲーム内で結婚して子どもが生まれると使えるようになる「こどもNISA」の解説
ゲーム内で子どもが12歳・18歳になるとイベントが発生して、制度の動きをそのまま体験できます。現実の制度は次のとおりです(2026年10月時点)。
| 項目 | 内容 |
|---|---|
| 開始時期 | 2027年1月(2026年10月から各社で事前受付) |
| 対象年齢 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 対象商品 | つみたて投資枠の対象商品のみ(定時・定額の積立) |
| 払出し | 12歳未満は災害など一部を除き原則不可。中学生以降は教育費などの目的で可能 |
| 18歳になったら | 成人のNISA(つみたて投資枠)へ自動で移行 |
| 非課税期間 | 無期限(2023年で終了したジュニアNISAは5年) |
ちなみに児童手当(第1子・第2子は3歳未満が月1.5万円、3歳〜高校生年代は月1万円)を0歳から12年分そのまま積み立てると、元本だけで約160万円になります。
こどもNISAって、親のNISAとは別に子ども名義で持てるんだ!じゃあ口座はどこで開けばいいの?
SBI証券やマネックス証券などのネット証券では、2026年10月1日から事前受付が始まっているよ。親と同じ証券会社にそろえておくと、まとめて管理しやすいんだ。
- SBI証券:こどもNISAの事前受付を2026年10月1日から開始。低コストのインデックスファンドが豊富
- 楽天証券:楽天ポイントで投資信託が買える。月100円から積立OK
- 正直なデメリット:こどもNISAでのクレカ積立やポイント付与の条件は各社の発表待ち。口座は1人1つで、あとから変えにくい
こんな人におすすめ:親のNISAとこどもNISAを同じ証券会社でまとめたい人。※サービス内容は2026年10月時点。最新情報は公式サイトで確認してください
▶ 制度をもっと詳しく:こどもNISAとは?知らない親が損する理由と18歳の引き継ぎ対策
メニューの使い方②|保険の見直し・副業・転職で「守る力」と「稼ぐ力」
保険の見直し:「低確率×大損害」にだけ備える
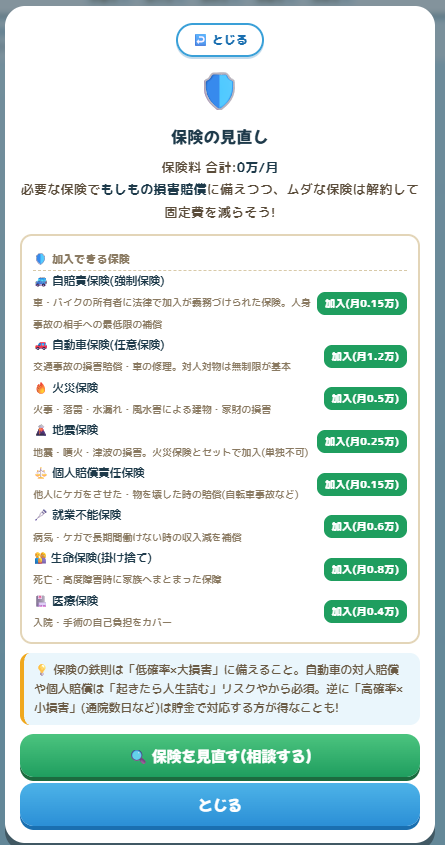
加入できる保険の一覧。自賠責・自動車・火災・地震・個人賠償責任・就業不能・掛け捨て生命保険・医療保険から選びます
ゲームのアドバイスは「保険の鉄則は「低確率×大損害」に備えること」。自動車の対人賠償や個人賠償のように起きたら人生が詰むリスクは保険で、通院数日のような小さな損害は貯金で対応するほうがおトクになりやすい、という考え方です。
うちは保険、なんとなく入ったままかも…。見直したほうがいいのかな?
一度プロに家計全体を見てもらうのもいい方法だよ。無料で相談できるサービスもあるから、ゲームで学んだ知識を持って話を聞くと、必要・不要を判断しやすくなるんだ。
- マネイロ:NISA・iDeCo・資産運用の相談がオンラインで何度でも無料
- 投資のミカタ:中立的なFPが家計に合った資産配分を提案。オンラインで完結
- 正直なデメリット:相談は無料だが、金融商品の紹介を受けることもある。納得できないものはきっぱり断ってOK
 投資のミカタで家計の配分を相談する
こんな人におすすめ:保険や教育費の準備をどうするか、家計全体で一度整理したい人
▶ 保険の見直し実例:リベ大でおすすめの掛け捨て生命保険と現在の生命保険を比較
副業・転職・できること:収入の柱を増やす
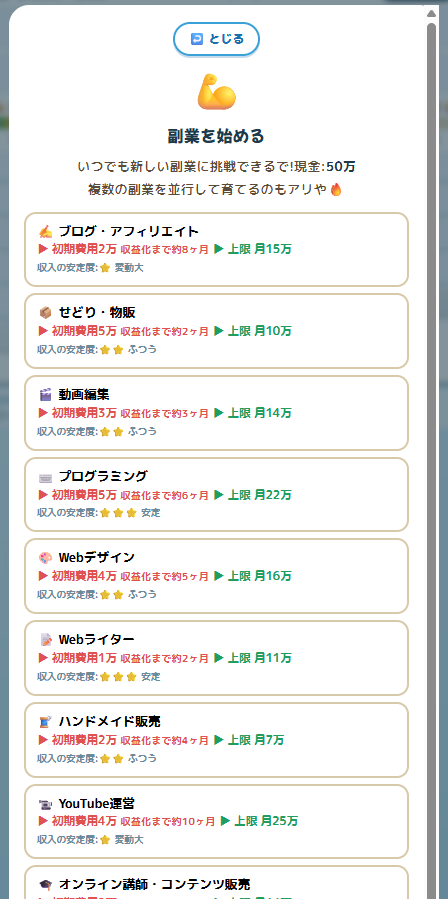
副業メニュー。ブログ・せどり・動画編集・プログラミングなど、初期費用・収益化までの期間・月の上限・安定度が一覧で比べられます
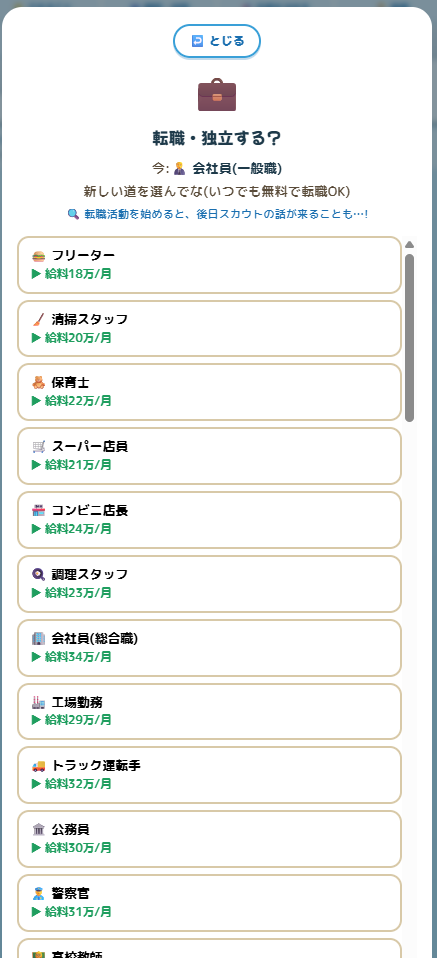
転職・独立メニュー。いつでも無料で転職でき、転職活動を始めると後日スカウトが来ることも
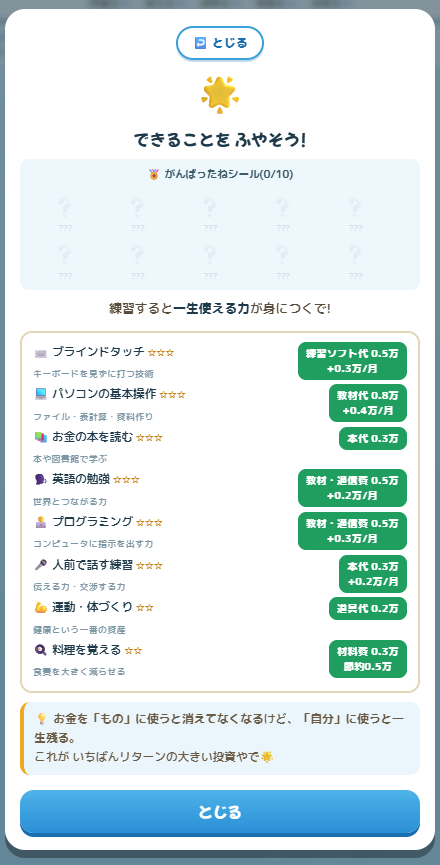
「できること」メニュー。ブラインドタッチや英語、プログラミングなどの練習で、一生使える力が身につきます
副業はどれも最初は収入ゼロからスタートし、少しずつ伸びていく設定です。「楽して稼げる」はゲームの中にも存在しません。お金を「自分」に使うと一生残る、というのもこのゲームで伝えたいことのひとつです。
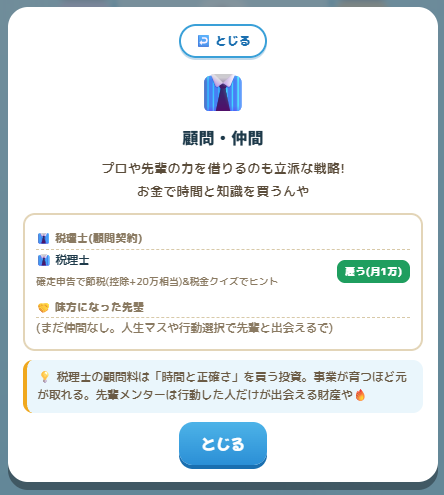
「顧問・仲間」では税理士と顧問契約ができ、確定申告の節税にヒントが出ます。先輩メンターは行動した人だけが出会える財産
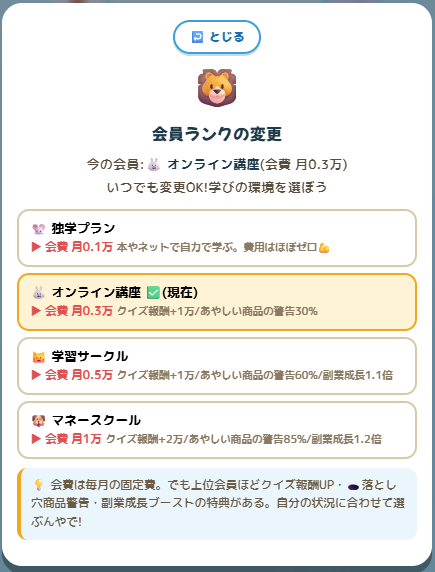
学びの環境(会員ランク)は独学からマネースクールまで4段階。上位ほどクイズ報酬や詐欺の警告率が上がりますが、会費は毎月の固定費になります
▶ 現実の副業選びは:未経験からの在宅副業12選|怪しい案件の見分け方
親子で遊ぶのがおすすめ|レベル別の組み合わせと何度も遊べる仕掛け
同じゲームを難易度違いで遊ぶと、親子それぞれに学びがあります。
| 遊ぶレベル | 学べること | |
|---|---|---|
| お子さん(小・中学生) | 🐣 こども | 「ほしい」と「必要」の違い、おこづかい管理 |
| お子さん(高校生以上) | 🎒 学生 | バイト代のやりくり、積立の第一歩 |
| 保護者 | 📘 実践中 | こどもNISA、不動産、リタイア設計 |
こどもモードでは、カードローン・消費者金融・保険の勧誘・詐欺は一切出ません。ゲーム課金や「友だちが持ってるから欲しい」など、年齢に合った誘惑だけが登場するので安心です。
ゲームで100万円貯めたら、本物のおこづかいも増えるかな?
それはどうかな(笑)。でも「ゲームでうまくいった方法」を、本物のおこづかいでも試してみるのはいいことだね。週末に家族で結果を見せ合うと、自然とお金の話ができるようになるよ。
実績コレクション(20種)とコマの成長
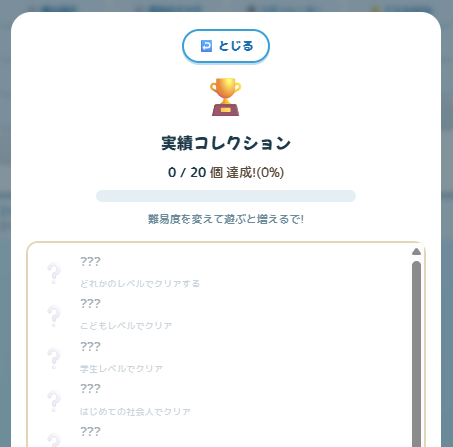
実績コレクションはゲームをまたいで永久保存。難易度を変えて遊ぶほど増えていきます
「はじめてのクリア」「こどもマスター」「スピードクリア」「無借金経営」などの実績があり、コマも純資産に応じて🐭→🐰→🐱→🐶→🦊→🐻→🦁→🐲と進化します。
落とし穴図鑑(20種):手口を知れば引っかからない
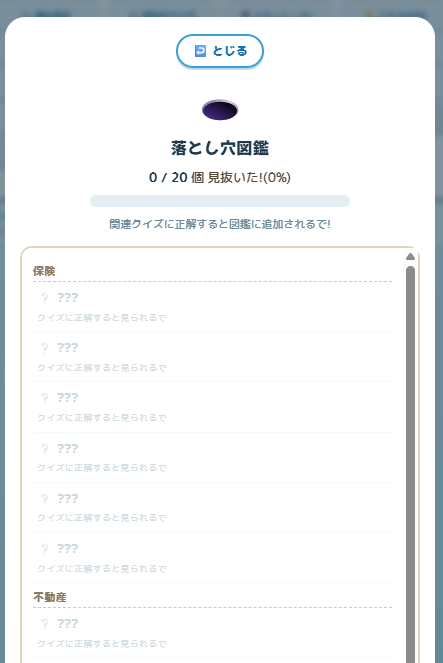
関連クイズに正解すると解説が追加される「落とし穴図鑑」。保険・不動産などジャンル別に20種あります
たとえば新築ワンルームマンション投資は、「頭金10万で始められる」「家賃保証で実質ノーリスク」「節税になる」の3点セットで勧誘されがち。実際は新築プレミアムで割高、家賃保証は数年ごとに減額されることがあり、「節税」は赤字の裏返し…というのが典型パターンです。
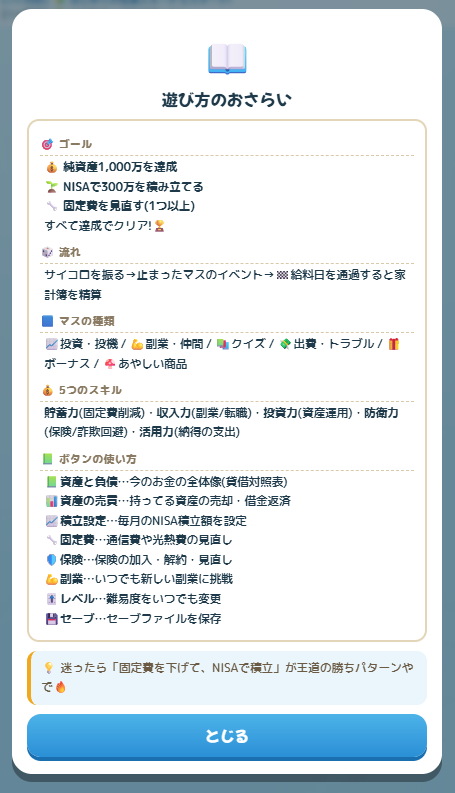
困ったら「遊び方」ボタン。ゴール・流れ・マスの種類・5つのスキル・ボタンの使い方をいつでも確認できます
レベルが上がるほどリアルに|難易度・大きな罠・住宅購入・クリア条件
サイコロ de マネーラボは、レベルが上がるほど相場が荒れ、ヒントが減り、あやしい話が巧妙になります。上のレベルでは、実際の事件をモデルにした大きな罠や、住宅購入・住宅ローン、病気やケガ・親の介護まで登場し、より現実に近いお金の知識が身につきます。
| レベル | 難易度の特徴 | 主に学べること |
|---|---|---|
| 🐣 こども | やさしい言葉だけ。借金・詐欺は出ない | おこづかい・ほしいと必要・こどもNISA |
| 🎒 学生 | 専門用語にやさしい解説つき | バイト代のやりくり・副業・積立の第一歩 |
| 🔰 はじめての社会人 (無料体験版) | 初期設定おまかせ・ヒント多め | 固定費・保険・新NISA・資格 |
| 📗 初級 | 用語の解説つき・初期設定は一部入力 | 副業・年金・積立の見直し |
| 📘 実践中 | ヒント少なめ・相場が荒れる | 大型の罠・不動産・住宅ローン・病気や介護 |
| 🎓 ガチ | ヒントなし・相場も勧誘も最も厳しい | 地面師やロマンス詐欺など最難関の罠 |
コマの成長と家計簿:純資産が増えるとキャラが進化
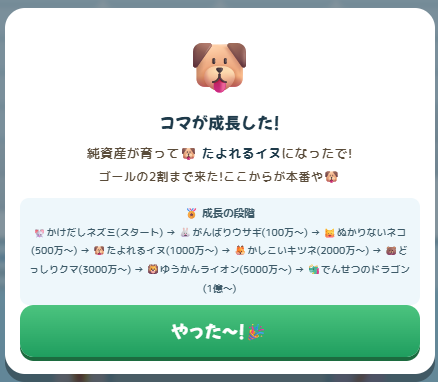
純資産が増えるとコマが進化します。🐭かけだしネズミから始まり、純資産1,000万円で🐶たよれるイヌ、1億円で🐲でんせつのドラゴンに。ゴールまでの進み具合がひと目で分かります
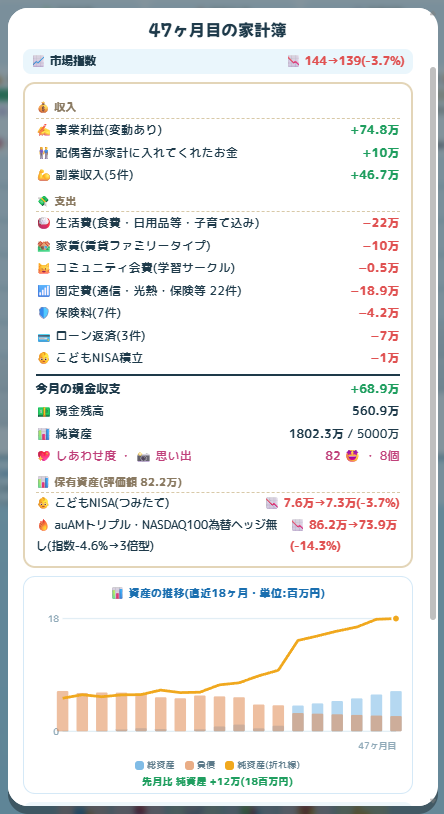
個人事業主で副業を5つ育てた47ヶ月目の家計簿。収入・支出・現金収支から純資産、しあわせ度と思い出の数まで、給料日ごとに1枚で振り返れます。下のグラフでは「負債が減って純資産が増えていく」流れが見えます
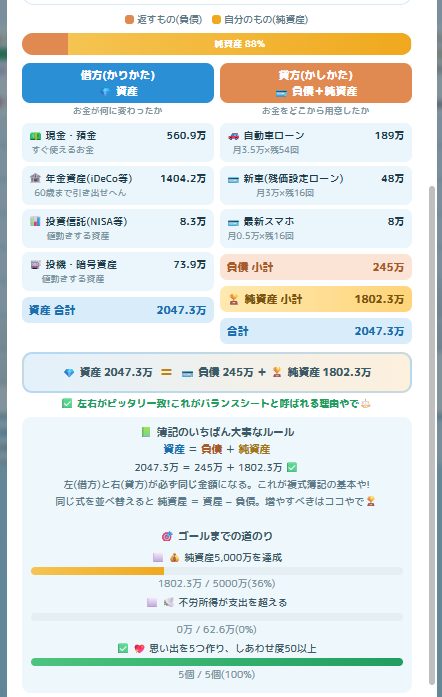
資産2,047.3万円=負債245万円+純資産1,802.3万円。左右がピタリ一致するのがバランスシートです。下の「ゴールまでの道のり」で、純資産5,000万円・不労所得・思い出の3条件の達成度を確認できます
固定費の見直しと大きな罠:残価設定ローンの落とし穴
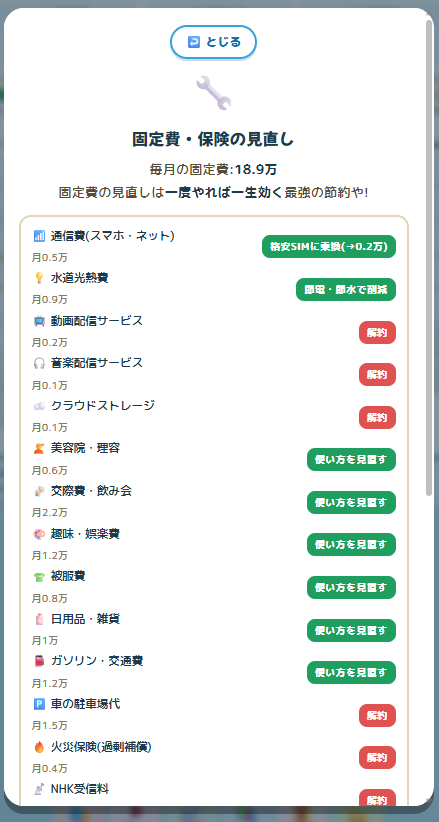
毎月の固定費18.9万円を項目ごとに見直せる画面。通信費は格安SIMへ、使っていないサブスクは解約、交際費や趣味は使い方を見直す…と、一度やれば一生効く節約をボタン1つで体験できます
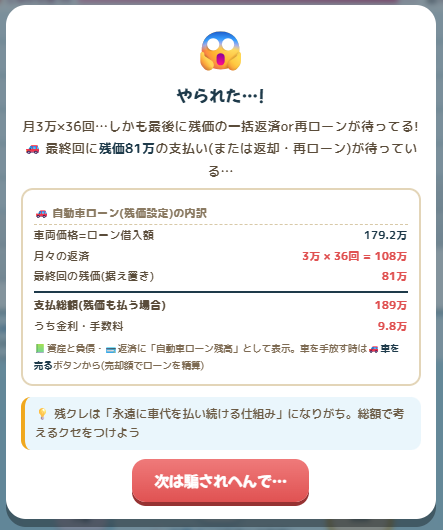
ディーラーの勧誘で残価設定ローンを組んでしまった場面。月3万円×36回に加えて、最終回には残価81万円の支払い(または返却・再ローン)が待っています。「月々いくら」ではなく総額で考えるクセがつきます
📘実践中・🎓ガチでは、実際の事件や被害をモデルにした大型の罠(16種)が登場します(人物・会社は架空)。婚活アプリで出会った人からの新築ワンルーム投資、「30年家賃保証」のシェアハウス投資、和牛オーナー制度、有名人をかたるSNS型投資詐欺、親友からの「連帯保証人に名前だけ」、地面師(ガチのみ)など。引っかかると数百万〜数千万円の損失やローンを背負い、断ると防衛力が上がります。どちらを選んでも、現実と共通する危険信号の解説が読めます。
資格試験と保険の勧誘:知識が収入と防衛力になる
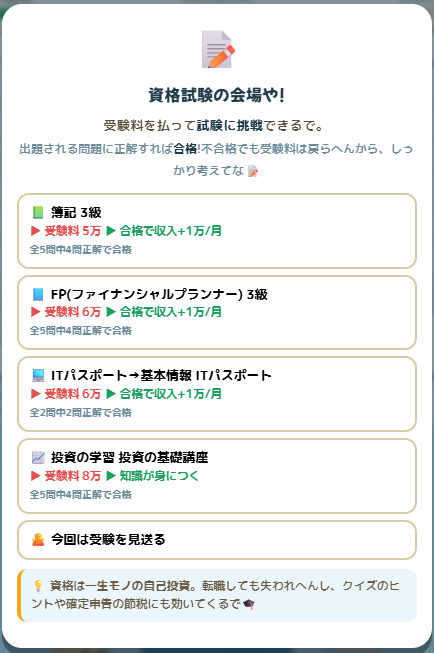
試験マスでは受験料を払って資格に挑戦します。簿記3級・FP3級・ITパスポートは合格すると収入が毎月+1万円。不合格でも受験料は戻らないので、しっかり考えて答えます
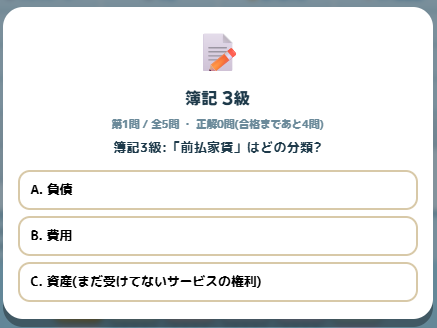
簿記3級の出題例。「前払家賃」は、まだ受けていないサービスの権利なので資産です。全5問中4問正解で合格です
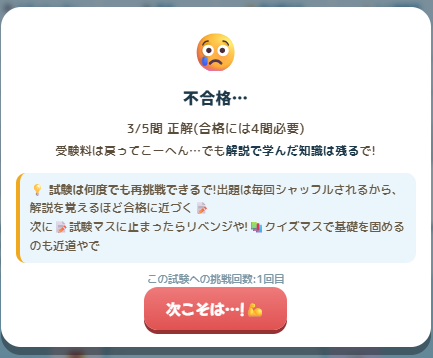
あと1問届かず不合格…。でも出題は毎回シャッフルされ、何度でも再挑戦できます。解説で覚えた知識はちゃんと残ります
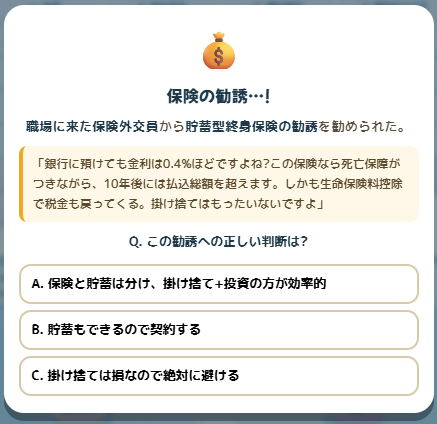
職場に来た保険外交員から貯蓄型の終身保険をすすめられるイベント。正解は「保険と貯蓄は分けて、掛け捨て+投資の方が効率的」。よくある勧誘トークへの答え方が身につきます
不動産投資:立地で利回りも空室リスクも変わる
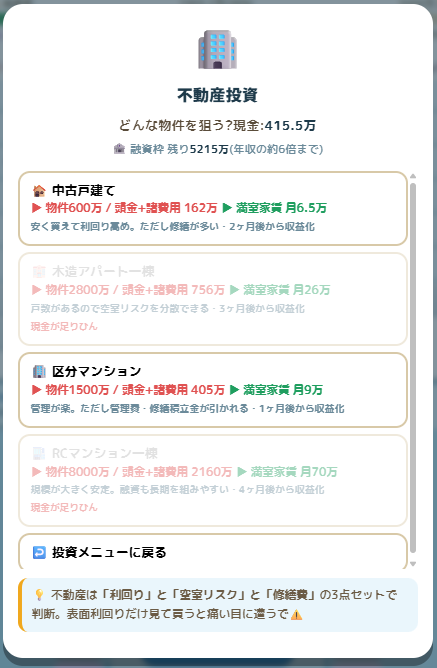
上のレベルでは不動産投資にも挑戦できます。物件ごとに頭金+諸費用・満室時の家賃・収益化までの期間が違い、融資枠(年収の約6倍まで)も表示されます。現金が足りない物件は選べません
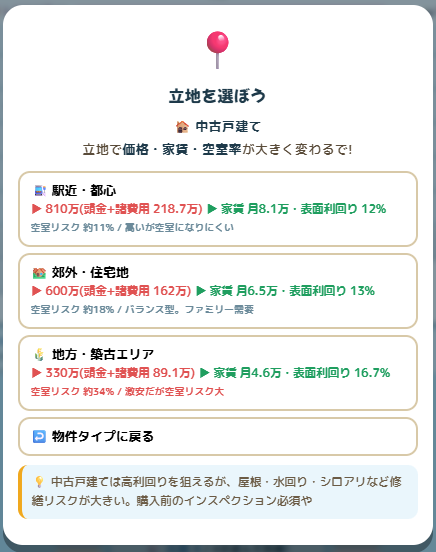
同じ中古戸建てでも、立地で価格・家賃・表面利回り・空室リスクが大きく変わります。地方は表面利回り16.7%でも空室リスクは約34%。「表面利回りだけで買わない」ことが体験で分かります
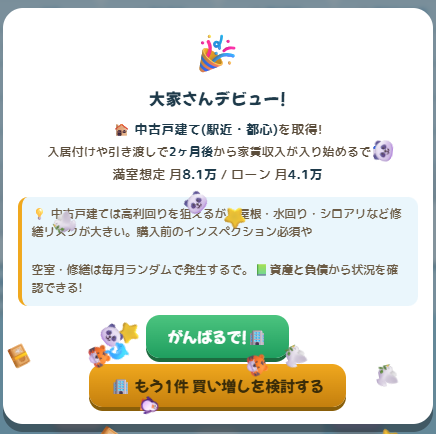
物件を取得すると大家さんデビュー。家賃収入は入居付けの2ヶ月後から。空室や修繕は毎月ランダムで起きるので、「資産と負債」で状況を確かめながら買い増しを判断します
資産2,000万円突破、でも山あり谷あり
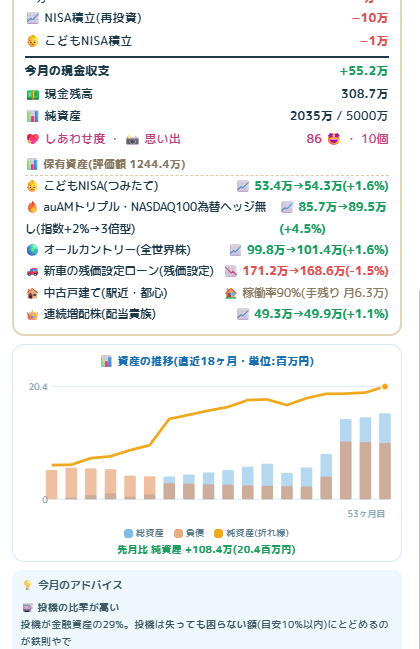
保有資産が増えると、家計簿にNISA・レバレッジ商品・不動産・高配当株などの値動きが並びます。投機の比率が29%まで上がると「投機は失っても困らない額(目安10%以内)に」とアドバイスが出ます
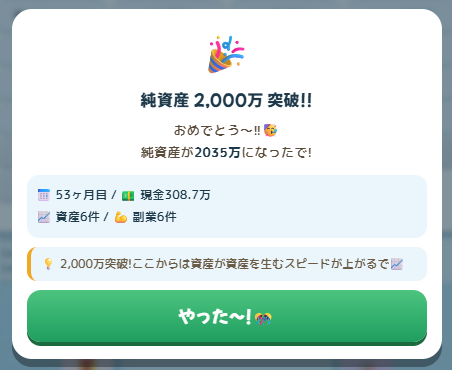
純資産2,000万円を突破! ここからは資産が資産を生むスピードが上がっていきます
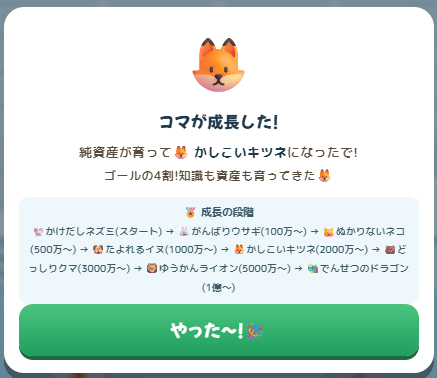
純資産2,000万円でコマが🦊かしこいキツネに。ゴールの4割まで来ました
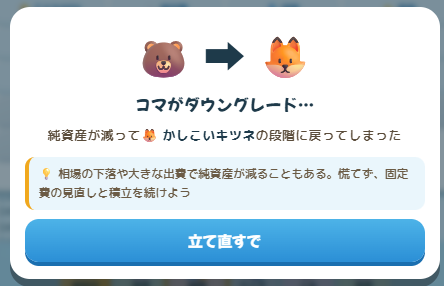
相場の下落や大きな出費で純資産が減ると、コマがダウングレードすることもあります。慌てず、固定費の見直しと積立を続けるのが立て直しのコツです
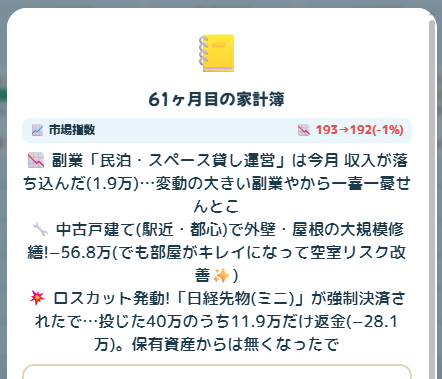
副業の収入が落ち込み、持ち家の外壁・屋根の大規模修繕で−56.8万円、日経平均先物はロスカット…。上のレベルほど、悪いことが重なる「現実っぽさ」が増していきます
住宅購入イベント:マイホームと住宅ローンをリアルに体験
結婚して持ち家がないと、人生マスで「夢のマイホーム、どうする?」が発生します(🏡住まいボタンからもいつでも検討できます)。物件タイプ(新築・中古の戸建てやマンション)、エリア、価格帯、頭金、金利タイプを選び、住宅ローンの審査(返済負担率・年収の8倍以内)も通す必要があります。
- 諸費用:印紙税・登記費用・ローン事務手数料・仲介手数料(中古)・火災地震保険など
- 金利:日銀の利上げ・利下げで動き、変動金利は半年ごとに見直されて毎月の返済額も変わる
- 住宅ローン控除:年末残高×0.7%を最長13年。固定資産税・都市計画税、マンションは修繕積立金の値上げも
- 売却・住み替え:仲介か買取かで手取りが変わり、オーバーローンなら現金で穴埋め
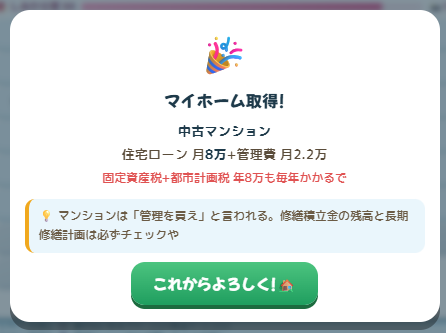
中古マンションを購入した場面。住宅ローン月8万円に加えて管理費が月2.2万円、固定資産税と都市計画税も毎年かかります。「家は買って終わりではない」ことが分かります
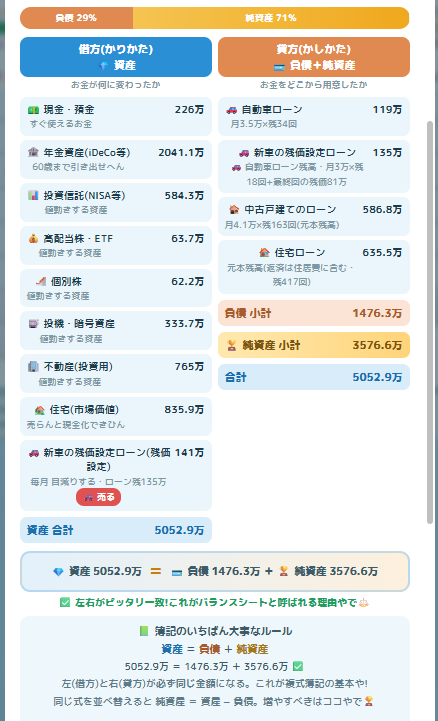
マイホーム購入後の資産と負債。家は市場価値で資産に、住宅ローン・自動車ローン・不動産投資のローンは負債に入り、純資産は「資産−負債」で正しく計算されます
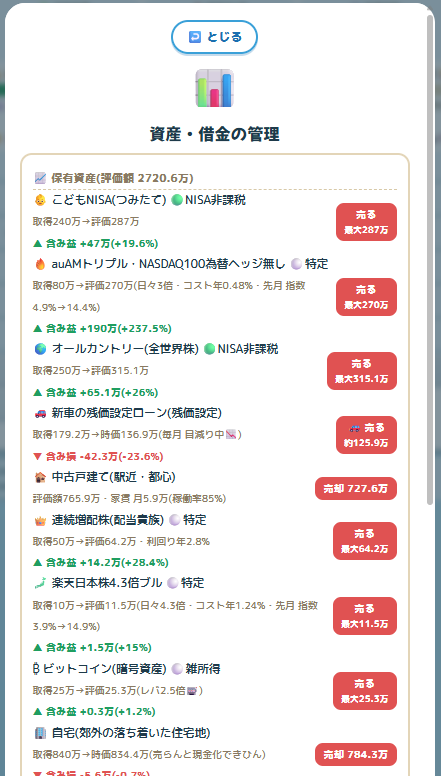
資産・借金の管理画面。NISAは非課税、特定口座は課税、暗号資産は雑所得…と、口座ごとの税金の違いを見ながら1,000円単位で売却できます
ゲームクリアの条件と制限時間
ゴールはレベルごとに違います。お金だけ貯めてもクリアにはならず、思い出を作ってしあわせ度を50以上に保つことも条件です。制限時間は6年(72ヶ月)です。
| レベル | クリアの条件(すべて達成でクリア) |
|---|---|
| 🐣 こども | 目標金額をためる/目標の3割を育てる(NISA)/クイズ15問正解/思い出3つ |
| 🎒 学生 | 目標の貯金を達成/NISAで目標の3割を積み立てる/副業を1つ育てる/思い出3つ |
| 🔰 はじめての社会人 | 純資産1,000万円/NISAで300万円を積み立てる/固定費を1つ以上見直す/思い出4つ |
| 📗 初級・📘 実践中・🎓 ガチ | 純資産5,000万円/不労所得が支出を超える/思い出5つ |
※こども・学生の目標金額は、10万〜100万円などから自分で選べます。いずれも、しあわせ度50以上が必要です。
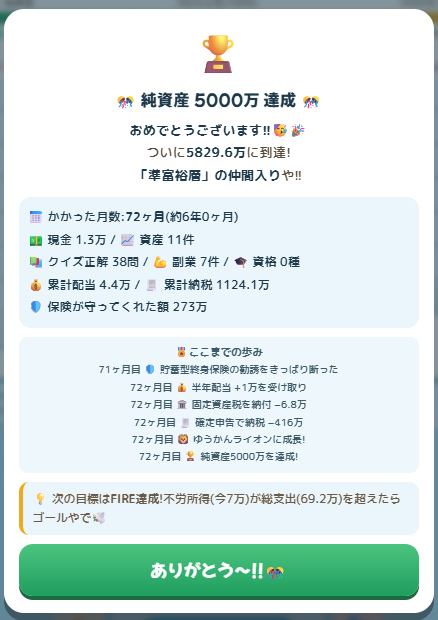
72ヶ月目に純資産5,000万円を達成して「準富裕層」の仲間入り。次の目標は、不労所得が総支出を超えるFIRE達成です
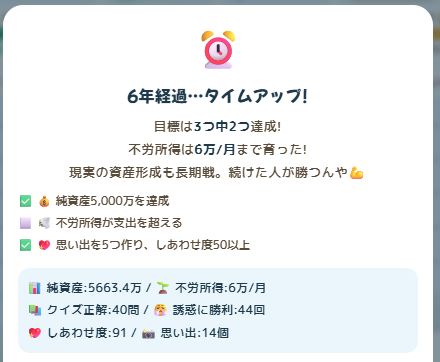
制限時間は6年(72ヶ月)。純資産5,000万円と思い出・しあわせ度は達成したのに、不労所得が支出に届かずタイムアップ…。条件を全部そろえて初めてクリアです
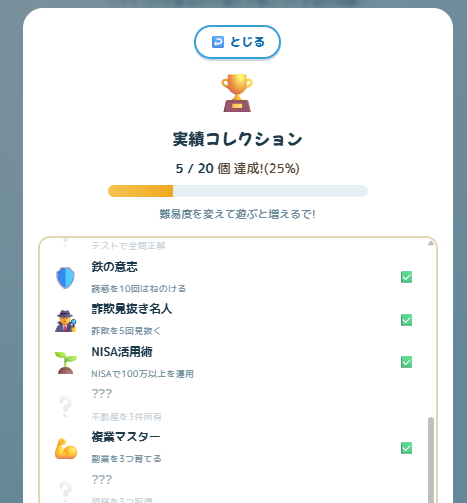
「鉄の意志」「詐欺見抜き名人」「NISA活用術」「副業マスター」などの実績は、ゲームをまたいで保存されます。レベルを変えて遊ぶほど増えていきます
2026年10月の更新で増えたこと|定年・退職金・ローン審査・いつでも投資
ここからは、2026年10月の更新で新しく入った4つの要素です。どれも📗初級より上のレベル(有料のリアル版)で遊べます。無料版の🔰はじめての社会人モードでも、投資の入口とローンの考え方は同じように触れます。
🎂 年齢が入って、60歳で「再雇用か退職か」を選ぶ
大人のレベルには年齢が入りました。ゲーム内で12ヶ月たつと1つ年を取ります。始まりの年齢はレベルごとに違って、🔰はじめての社会人が23歳、📗初級が28歳、📘実践中が35歳、🎓ガチが40歳です。
会社員で60歳になると、再雇用で働き続けるか、そこで退職するかを選びます。再雇用を選ぶと給料は下がりますが、収入は続きます。どちらを選んでも65歳で定年です。個人事業主には定年がないので、65歳では年金資産の受け取りだけが起きます。
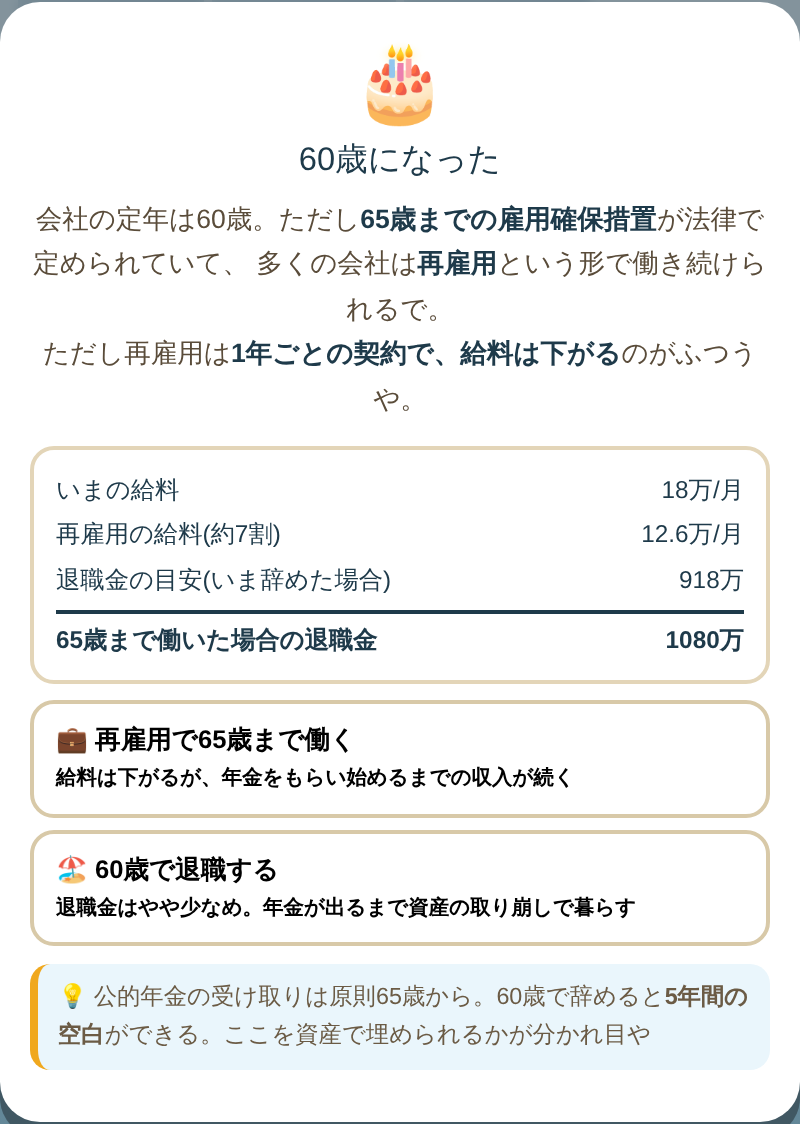
60歳になると出てくる画面。再雇用の給料、いま辞めた場合と65歳まで働いた場合の退職金が並ぶので、その場で比べて選べます
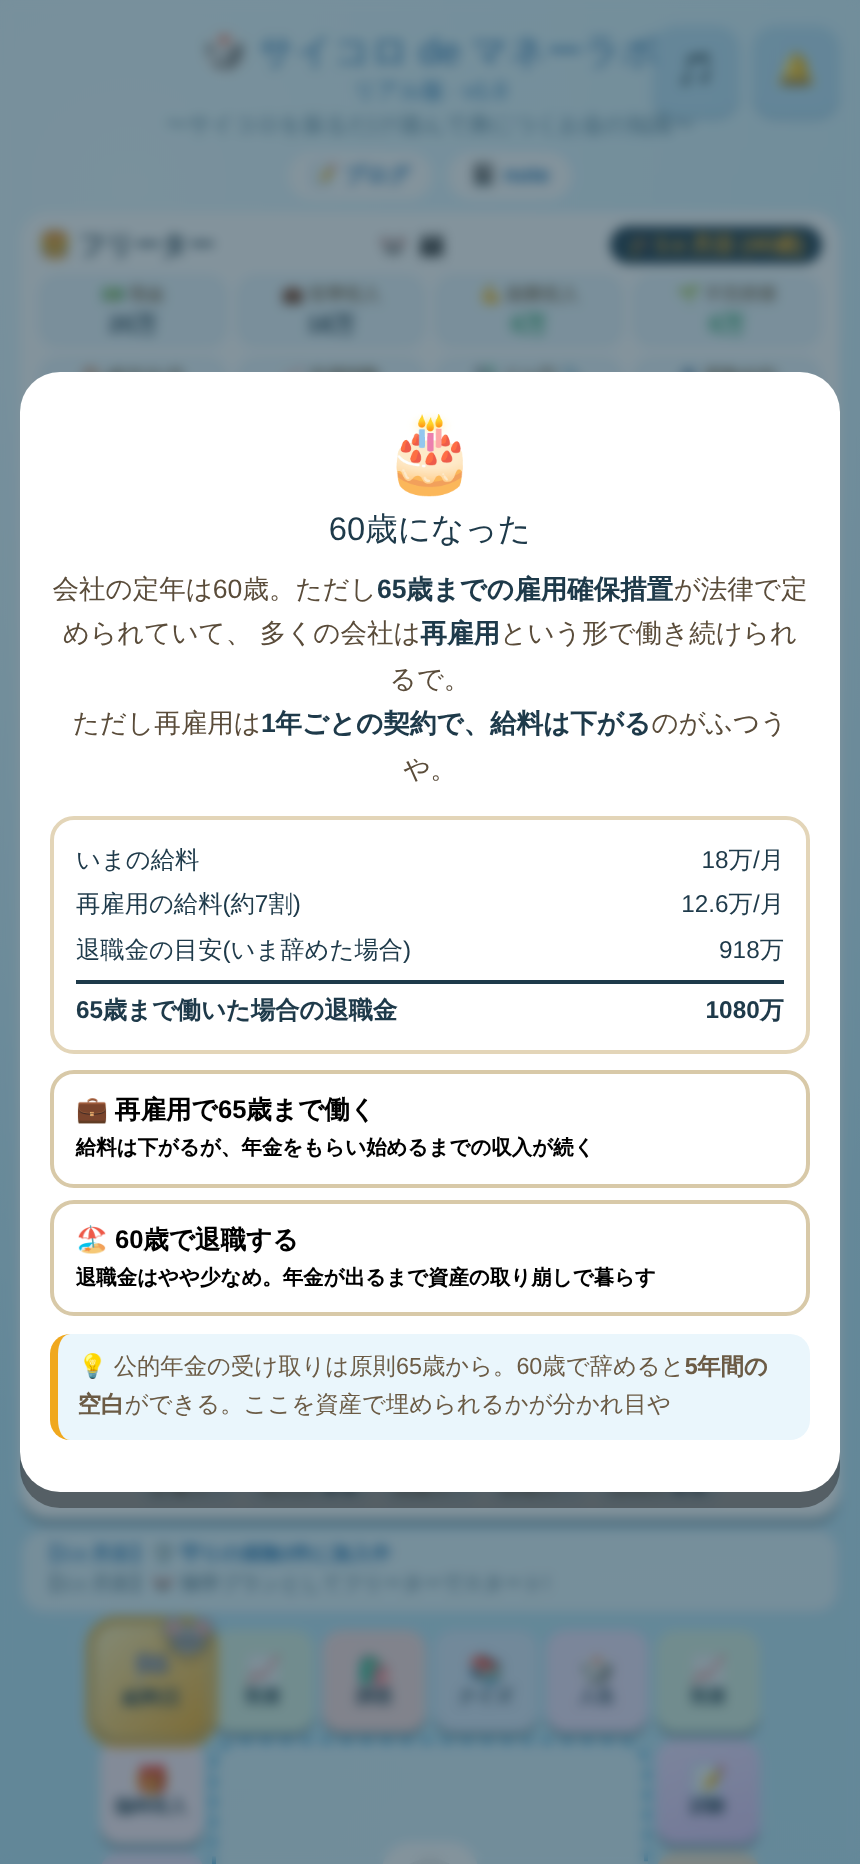
60歳の画面。いまの給料・再雇用後の給料・いま辞めた場合と65歳まで働いた場合の退職金が並ぶので、どちらが得かをその場の数字で考えられます
- 60歳…再雇用(給料ダウンで継続)か、ここで退職かを選ぶ
- 65歳…必ず退職。退職金と年金資産の受け取り方を決める
- 退職金は勤続年数で変わる(22歳から働いた前提で計算)
- 個人事業主は定年なし。65歳で年金資産の受け取りだけ
💴 退職金とiDeCoの受け取り方|一時金・年金・半分ずつ
退職するとき、退職金とiDeCo(年金資産)をそれぞれ「全額を一時金」「年金で受け取る」「半分ずつ」から選びます。選んだ瞬間に手取りが計算されて画面に出るので、受け取り方で金額がどう変わるのかがその場で分かります。
いちばんの山場が退職所得控除の取り合いです。同じ年に退職金とiDeCoを両方とも一時金で受け取ると、控除は長いほうの期間で1回分しか使えません。ゲームでは「のこりの控除枠はあと◯◯万円」と出るので、なぜ受け取る年をずらす話が出てくるのかが体感できます。
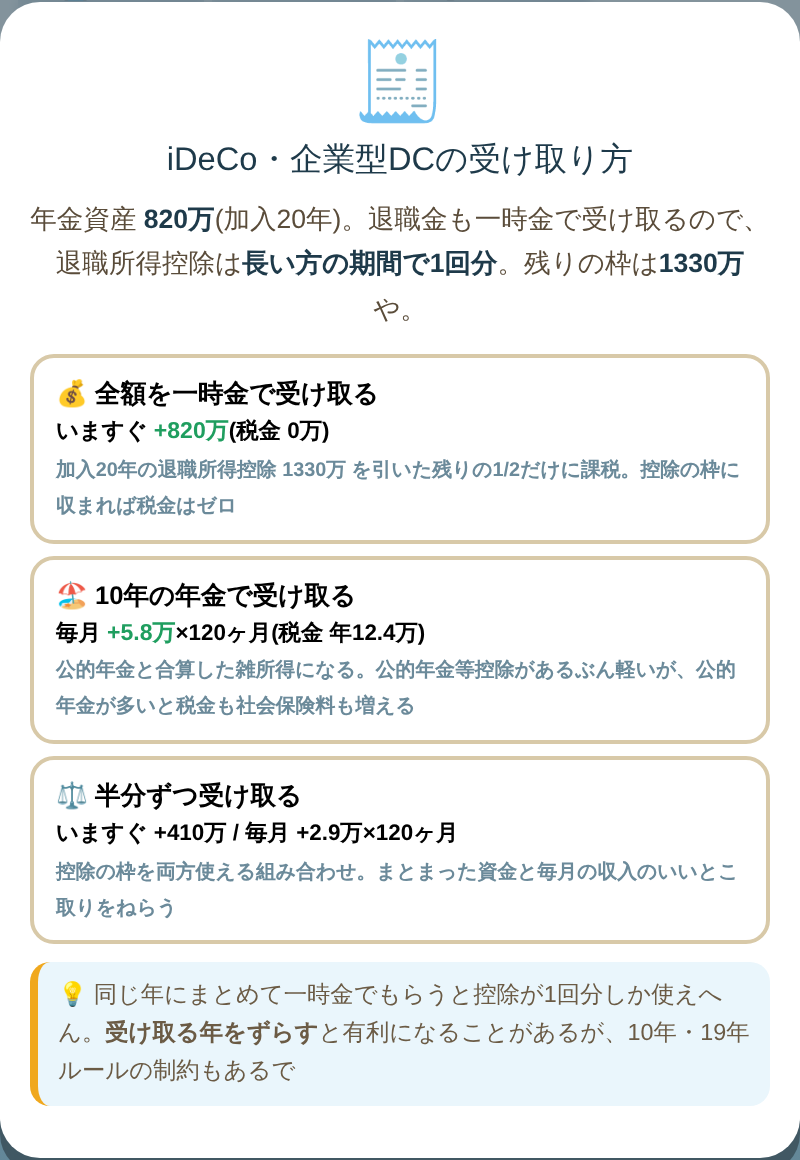
退職金を一時金で受け取ったあとのiDeCoの画面。「残りの枠は1330万」と出て、控除をどれだけ使い切ったかが見えます
年金で受け取る分は10年(120ヶ月)かけて毎月入ってきます。税金を引いたあとの金額が入るので、月々の家計がどう変わるかもそのまま見えます。
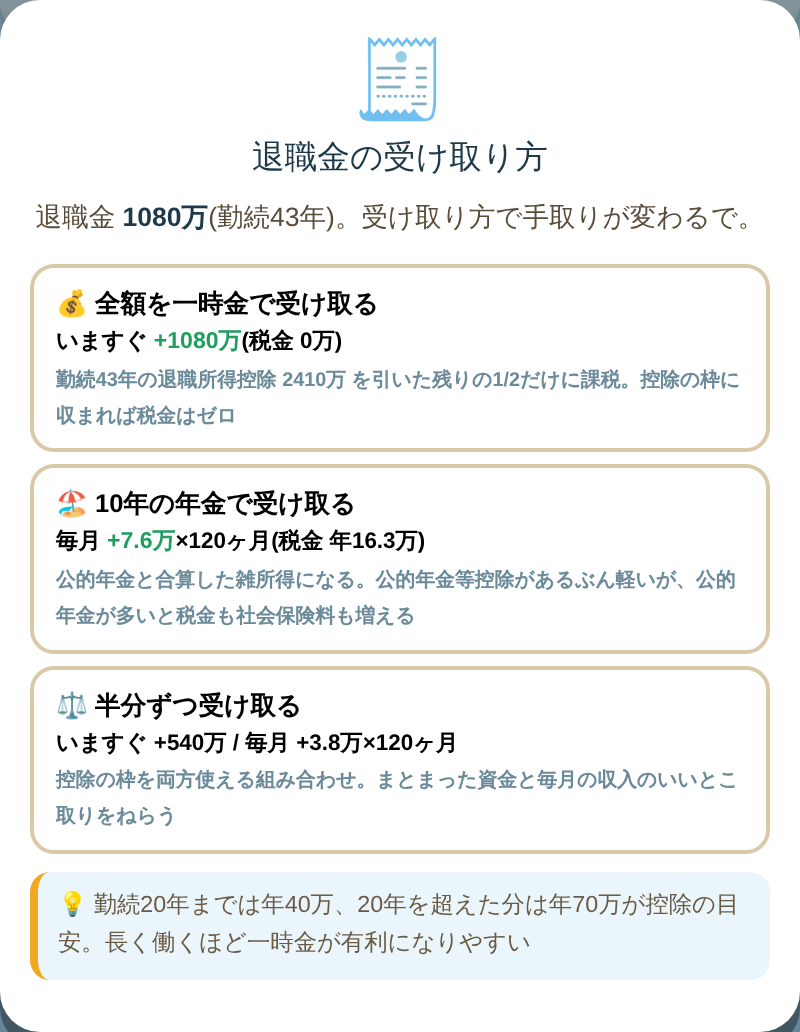
退職金の受け取り方を選ぶ画面。3つの選び方それぞれの手取りと税金が、その場の数字で計算されて出ます
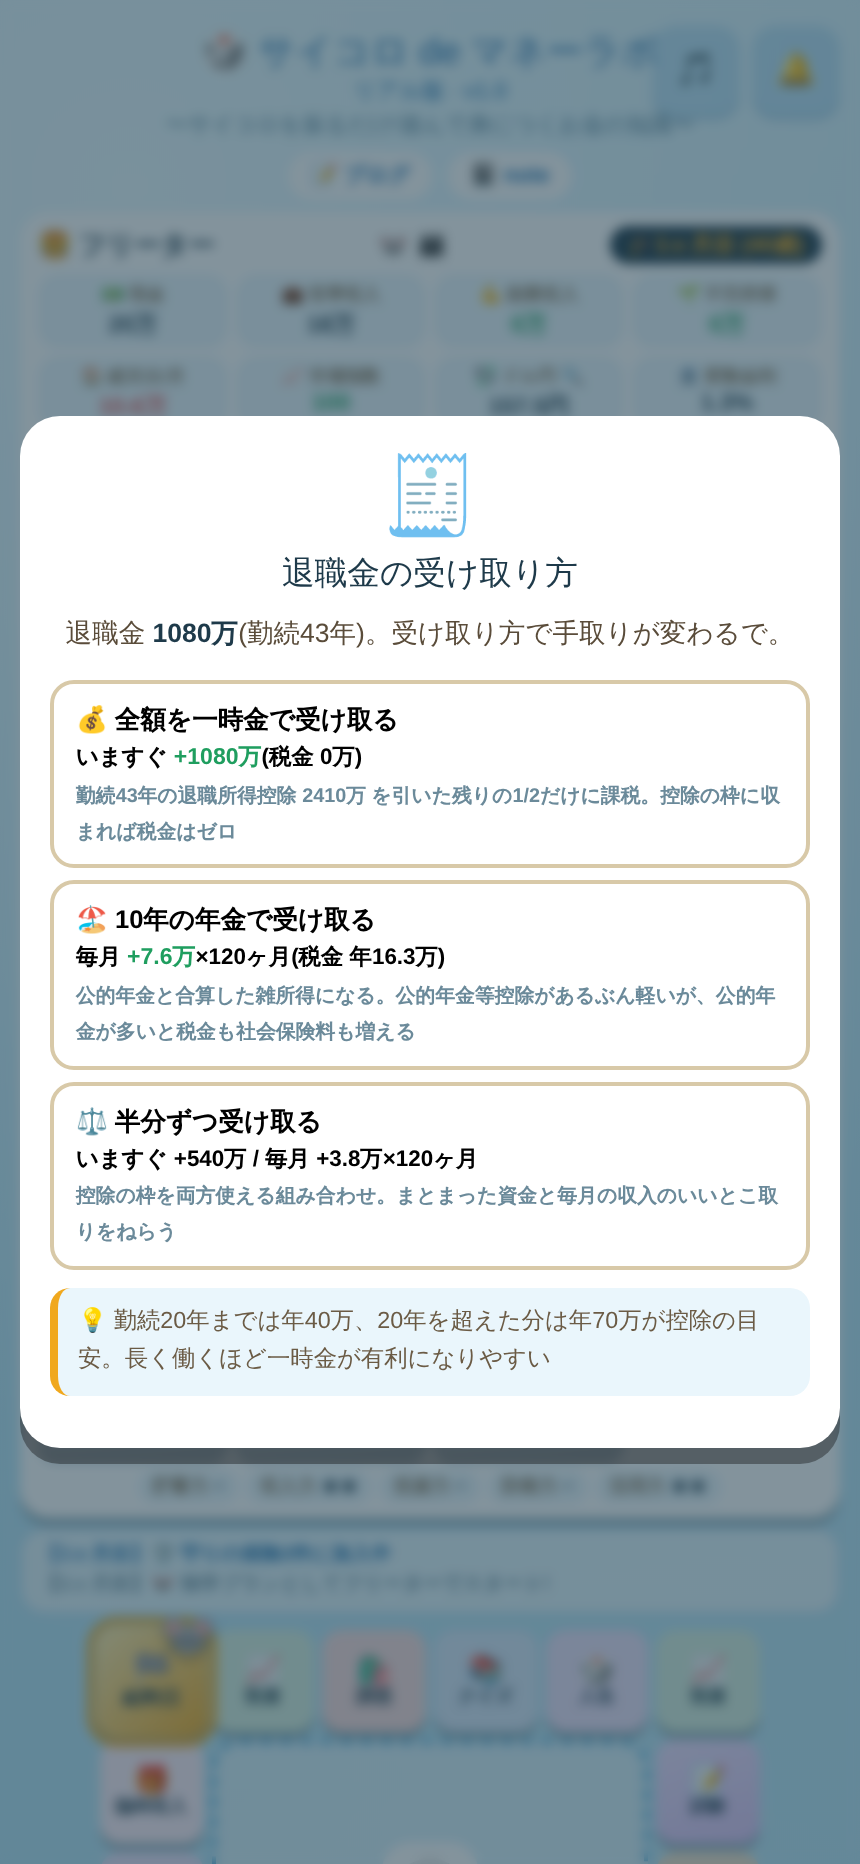
退職金1,080万円(勤続43年)の受け取り方。一時金なら税金ゼロ、年金なら毎月7.6万円×120ヶ月で年16.3万円の税金、と手取りが並んで出ます
そして退職金が入ったあとは、勧誘と詐欺の出る確率が上がります。未公開株、元本保証をうたう話、やたら金利のいい定期預金、無料セミナー…。実際に注意喚起されている手口を型にしてあるので、ここは引っかかっておく価値がありますよ
🏦 ローンの審査は「職業」と「勤続年数」で変わる
住宅購入と不動産投資のローンに、審査が入りました。銀行が見るのは年収だけではありません。どんな立場で何年働いているかで、借りられる額も金利も変わります。
| 職業の区分 | 借りられる額の目安 | 金利の上乗せ | 必要な勤続 |
|---|---|---|---|
| 🏛️ 公務員・教員・警察官 | 年収の9倍 | なし | 6ヶ月 |
| ⚕️ 医療・士業などの専門職 | 年収の9倍 | なし | 6ヶ月 |
| 🧑💼 正社員(会社員) | 年収の8倍 | +0.2% | 1年 |
| 🏪 個人事業主 | 年収の5倍 | +0.6% | 3年(確定申告3期) |
| 🍔 アルバイト・契約など | 年収の4倍 | +0.8% | 2年 |
| 😢 無職・休職中 | 借りられない | — | — |
だから転職した直後は審査に通りません。ゲーム内で転職すると勤続年数がゼロに戻るので、「家を買いたいなら転職の前か、落ち着いてから」という順番が身体で分かります。無職になると融資枠そのものがゼロです。
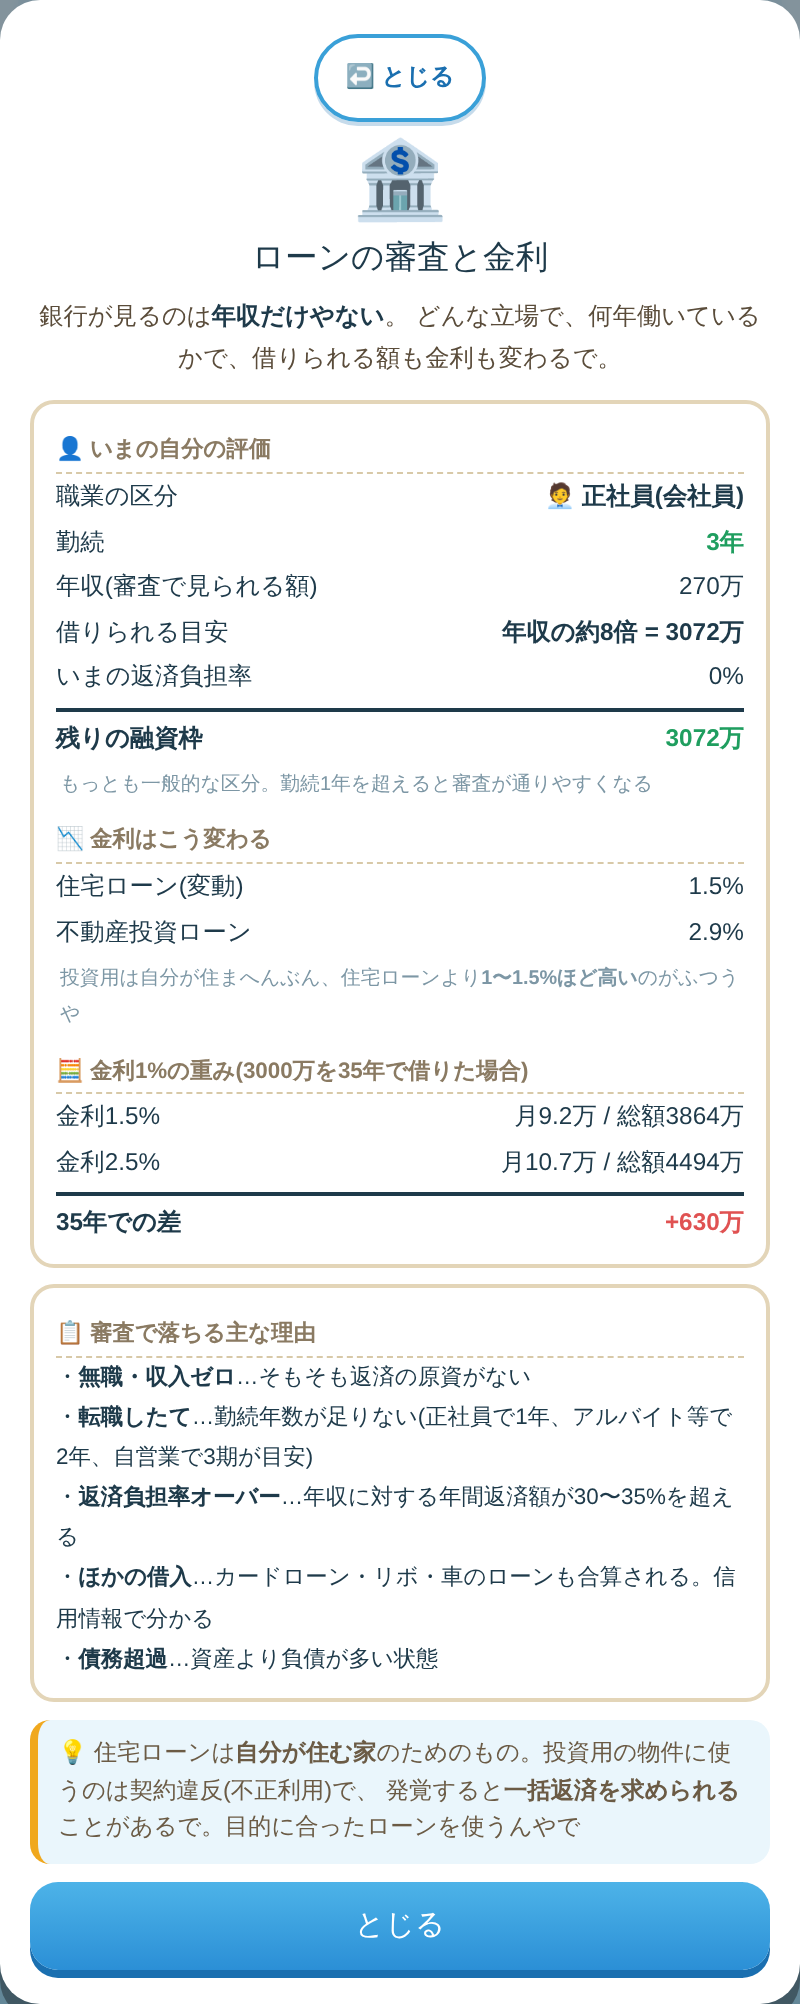
「🏦 ローンの審査と金利」の画面。職業の区分・勤続年数・融資枠・返済負担率と、金利1%の差が35年でいくらになるかが出ます
金利の差がどれくらい効くのかも、その場の数字で出ます。3,000万円を35年で借りた場合で比べるとこうなります。
| 金利 | 毎月の返済 | 35年の総額 |
|---|---|---|
| 1.3%(公務員) | 88,945円 | 約3,736万円 |
| 1.5%(会社員) | 91,855円 | 約3,858万円 |
| 2.1%(アルバイト) | 100,925円 | 約4,239万円 |
同じ3,000万円でも、職業の区分が違うだけで35年で約500万円の差になります。投資用のローンは住宅ローンよりさらに金利が高く設定されているので、不動産投資では返済の重さがもっとはっきり出ます。
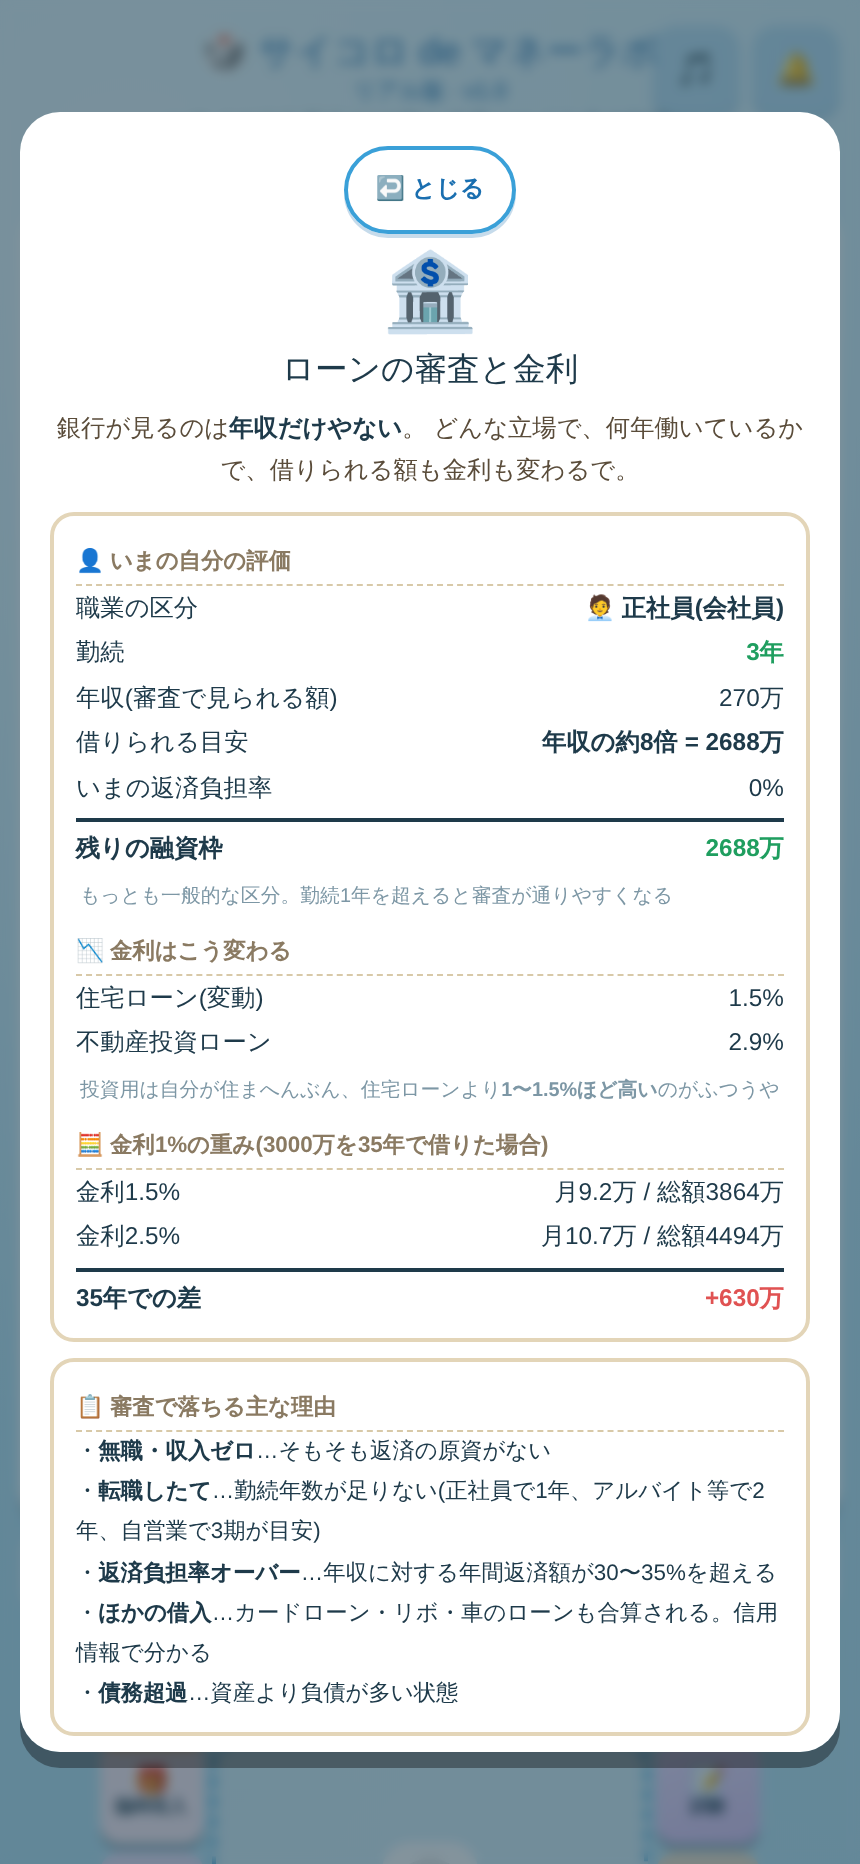
「🏦 ローンの審査と金利」の画面。正社員・勤続3年なら年収の約8倍=2,688万円、住宅ローン1.5%。金利1%の差が35年で630万円になることも、その場の数字で出ます
年収倍率・金利の上乗せ・必要な勤続年数は、傾向を学ぶためにゲーム内で単純化した数値です。特定の金融機関の審査基準ではありません。実際は勤務先の規模・雇用形態・健康状態(団体信用生命保険)・物件の担保評価なども見られます。借入の判断は必ず金融機関や専門家に確認してください。
📈 投資は「投資マス」に止まらなくても、いつでもできる
以前は📈投資のマスに止まらないと投資ができませんでした。いまは画面上のステータスにある「📈 投資する」から、いつでも投資メニューを開けます。現金さえあれば、サイコロの目を待つ必要はありません。
- NISAのインデックス積立
- 高配当株・個別株
- 少額からの投資
- 自己投資(資格・講座)
- 不動産投資(ローン審査あり)
- 投機・信用取引(🎓ガチのみ)
お金が足りない商品もメニューから消えません。「必要な現金の目安」が出るので、いまいくら足りないのかが分かります。隠されるより、あと何万円貯めれば手が届くのかが見えるほうが、貯める動機になると思って変えました。
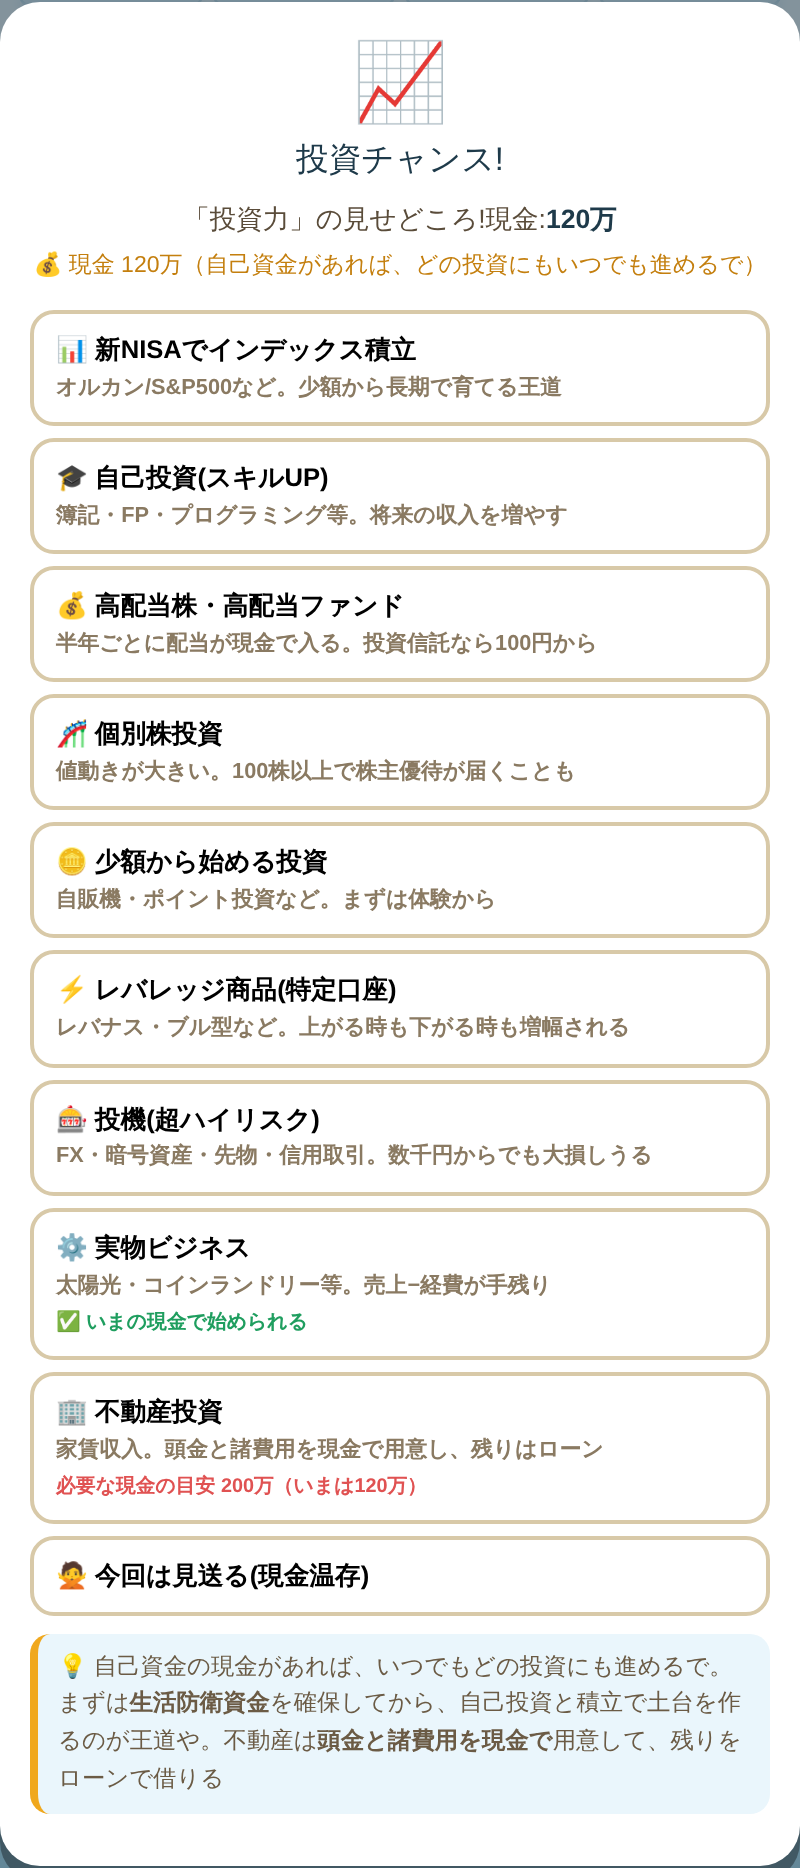
ステータスの「📈 投資する」から開く画面。現金120万では不動産投資に届かないので「必要な現金の目安 200万」と赤字で出ています
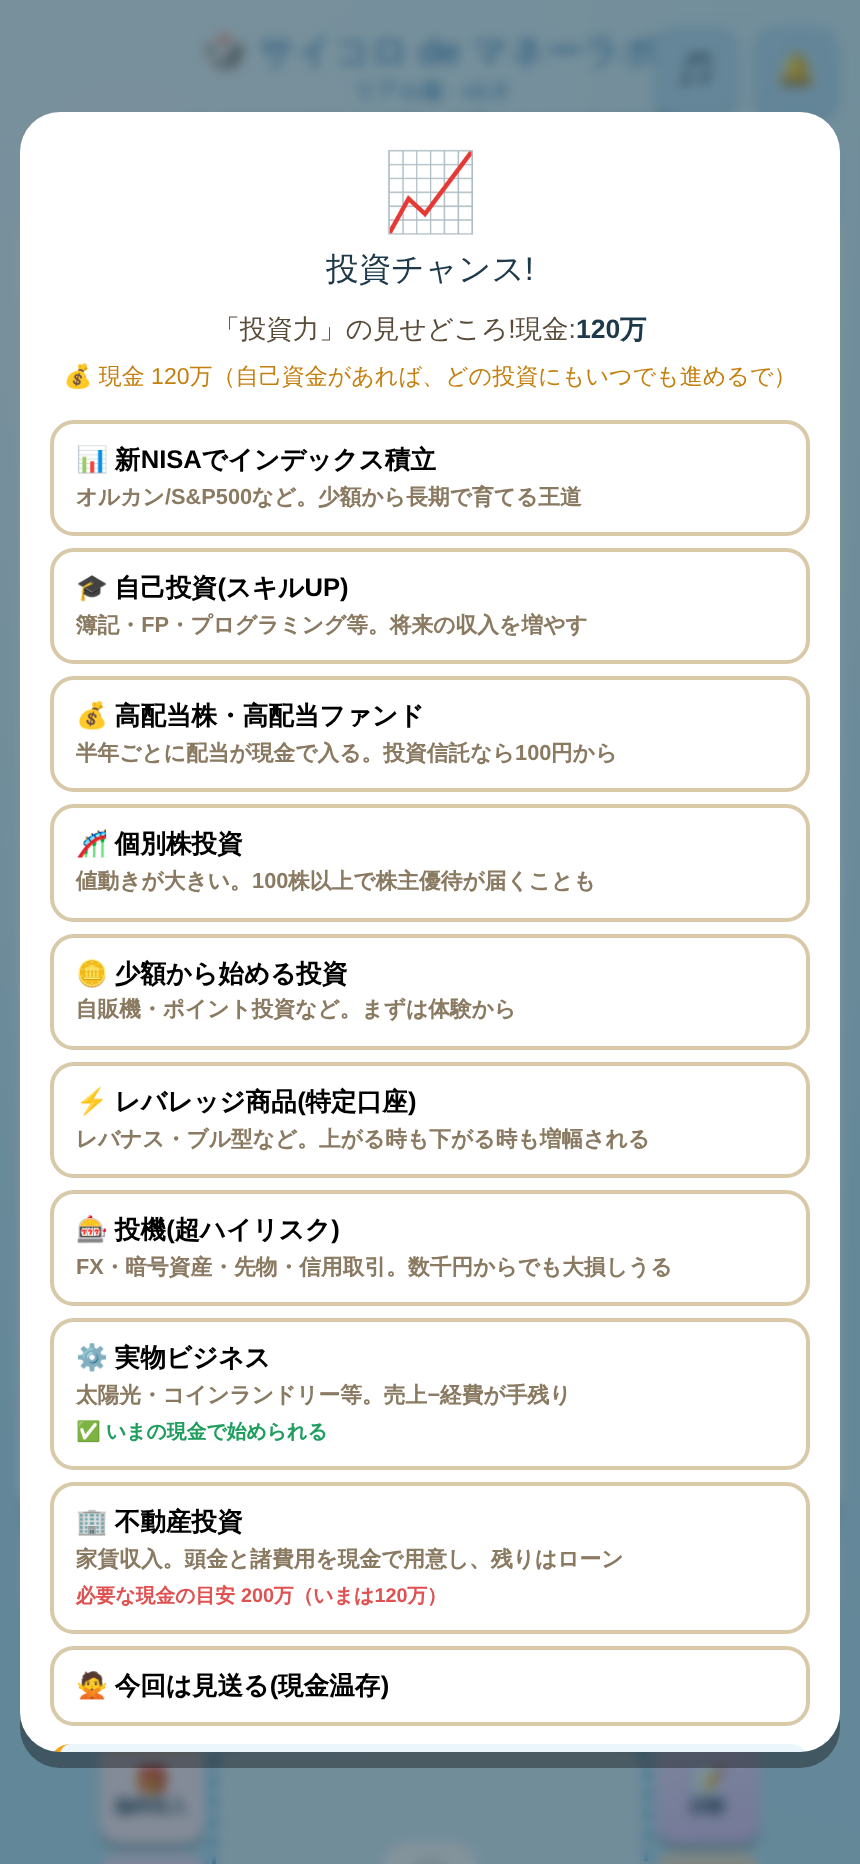
現金120万円のときの投資メニュー。不動産投資には「必要な現金の目安 200万(いまは120万)」と出て、消えずに残ります
あわせて、📚クイズと📝試験では一度出した問題が出なくなりました。束を一巡するまで同じ問題は出てきません。くり返しで「解けた気になる」のを避けるためです。
富裕層になったら遊べる「マネーハイウェイ」と隠しステージ(裏モード)
クリアしたあとも、ゲームは終わりではありません。不労所得が毎月の支出を上回る(またはゲームをクリアする)と、働いて稼いで使うだけの毎日=「働きづめループ」を抜け出して、富裕層向けのステージ🚀マネーハイウェイに進めます。さらに条件を満たすと、隠しステージ(裏モード)も現れます。お金・資産・家族はそのまま引き継がれます。
🚀 マネーハイウェイ(富裕層ステージ)
盤面が富裕層向けに変わり、大きなお金の動かし方を学べます。ゴールは不労所得 月100万円以上+夢を3つ叶えること。
- 起業:ITスタートアップ・飲食店・黒字の小さな会社を買う(スモールM&A)・スクール事業。立ち上げ期は赤字で、成功・そこそこ・撤退に分かれる
- ビジネスへ出資:知人のスタートアップ・株式投資型クラウドファンディング・ベンチャーファンド。結果が出るまで売れない
- 不動産投資を加速:一棟アパート・一棟マンション・都心の区分5戸。頭金・諸費用・ローン審査あり
- 夢を叶える・寄付:世界一周旅行・海外暮らし・別荘など10種。寄付は翌年の税金にも反映
- 税と相続:資産管理会社(法人税)・子どもへの暦年贈与・相続税の試算
- 富裕層を狙う罠:高額な節税スキーム・タワマン節税・海外のプレビルド物件・富裕層限定ファンド・未公開株・ワインや時計の投資
🌅 隠しステージ(裏モード)
「🌅ステージ」ボタンから進めます。条件を満たすまでは「❓???」と解放条件だけが表示されるので、何を目指すかを自分で探す楽しみがあります。
| 隠しステージ | 解放の条件 | ゴール |
|---|---|---|
| 🕊️ FIRE後の暮らし | 不労所得+資産の4%の取り崩しで支出をまかなえる(またはマネーハイウェイ制覇) | 36ヶ月暮らし、資産を開始時の80%以上に保つ+しあわせ度60以上 |
| 🏖️ 定年後の暮らし | ゲームクリア | 36ヶ月暮らし、純資産プラスを保ちつつ思い出を5つ増やす |
| 📜 終活とやりたいことリスト100 | 定年後の暮らしを12ヶ月以上 | 終活を全部すませる+やりたいことを30個かなえる |
FIRE後は国民健康保険と国民年金を自分で払い、暴落時の取り崩しやヒマと孤独にも向き合います。定年後は退職金(退職所得控除)と公的年金、終活ではエンディングノートや遺言、生前整理まで。「貯める・増やす」の先にある「どう使い、何を残すか」まで体験できるのが、このゲームの裏モードです。
※マネーハイウェイと隠しステージはnote完全版で遊べます。無料体験版は🔰はじめての社会人モードのみです。
ゲームと一緒に読みたい「親子のお金の本」
ゲームで興味がわいたら、次は本で考え方を深めるのがおすすめ。親子で読める3冊を選びました。


 ポチップ
無料版と有料版の違い|サイコロ de マネーラボの始め方
サイコロ de マネーラボは、まず無料版(🔰はじめての社会人モード)をブラウザで遊んでみて、気に入ったらnoteの有料版へ、という流れで用意しています。有料版は、全6レベルがそろったリアル版(1,980円)と、こども・学生・はじめての社会人の3レベルにしぼったこども・学生版(680円)の2種類です。
| 無料版 | こども・学生版 680円 | リアル版 1,980円 | |
|---|---|---|---|
| 料金 | 無料 | 680円 | 1,980円 |
| 遊べるレベル | 🔰はじめての社会人のみ | 🐣こども・🎒学生・🔰はじめての社会人 | 🐣こども〜🎓ガチの全6レベル |
| こども向けのふりがな | — | ○ | ○ |
| 大型の罠・病気やケガ・介護 | — | — | 📘実践中・🎓ガチで登場 |
| 🎂 定年退職・退職金・iDeCoの受け取り | — | — | ○ |
| 🏦 住宅ローン・不動産投資の審査 | — | — | ○ |
| 🎰 信用取引・追証・自己破産 | — | — | 🎓ガチで登場 |
| 🚀マネーハイウェイ(富裕層ステージ) | — | — | ○ |
| 🌅隠しステージ(裏モード) | — | — | ○(FIRE後・定年後・終活) |
| 遊び方 | ページを開くだけ | 購入後に受け取るリンク、またはHTMLファイル | 購入後に受け取るリンク、またはHTMLファイル |
| こんな人に | まず雰囲気を知りたい人 | お子さん・学生・新社会人と使いたい人 | 定年まで通してじっくり遊びたい人 |
それぞれの詳しい中身は、noteの記事にまとめています。無料版の紹介(無料で読めます)/こども・学生版(680円)/リアル版(1,980円)
- インストール不要。PC・スマホ・タブレットのブラウザで動く
- 無料版は🔰はじめての社会人モードを丸ごと。有料版は小学生〜大人まで6段階
- データは端末内にだけ保存。個人情報の入力は不要
※無料版はページを開くだけで遊べます。ダウンロードもインストールも要りません。「ファイルに保存」したセーブデータは有料版でも読み込めます
よくある質問(FAQ)
- Q本当に無料で遊べますか?
- A
はい。🔰はじめての社会人モードは無料体験版として、ダウンロードしてすぐ遊べます。全6レベル・マネーハイウェイ(富裕層ステージ)・隠しステージは、noteのリアル版(1,980円)で楽しめます。こども・学生・はじめての社会人の3レベルだけでよければ、こども・学生版(680円)もあります。
- Q何歳から遊べますか?
- A
「こども」レベルは小学生で習う漢字で説明しているので、小学生から遊べます。低学年のうちは保護者の方がとなりで読んであげると安心です。
- Qスマホでも遊べますか?
- A
はい。PC・スマホ・タブレットのブラウザに対応しています。
- Q途中でやめても大丈夫ですか?
- A
セーブスロットが3つあり、プレイ中はスロット1に自動保存されます。タイトルの「続きから」でいつでも再開できます。
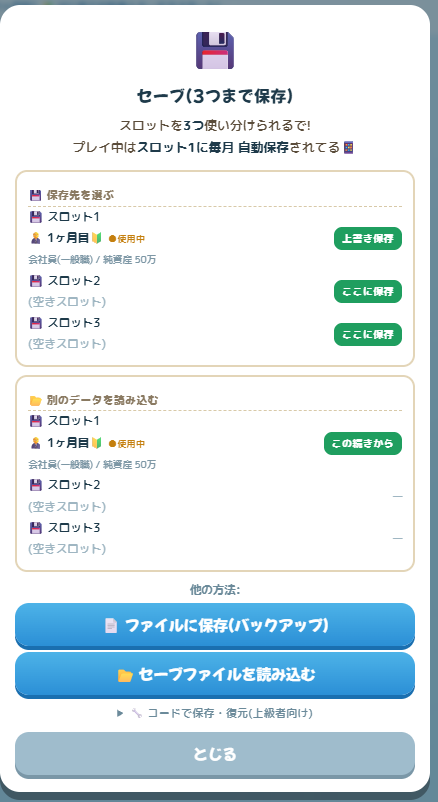
セーブは3スロットまで。「ファイルに保存(バックアップ)」で別の端末に持っていくこともできます
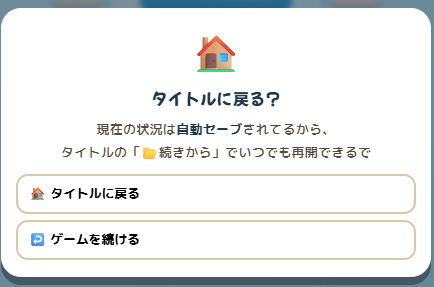
タイトルに戻るときも自動セーブされているので安心
- Q難易度は途中で変えられますか?
- A
1ヶ月目のうちなら、メニューの「レベル」から同じ系統(社会人どうし など)のレベルに変更できます。2ヶ月目以降は、タイトルから新しく始めてください。セーブは3スロットあるので、レベルごとに分けて遊べます。
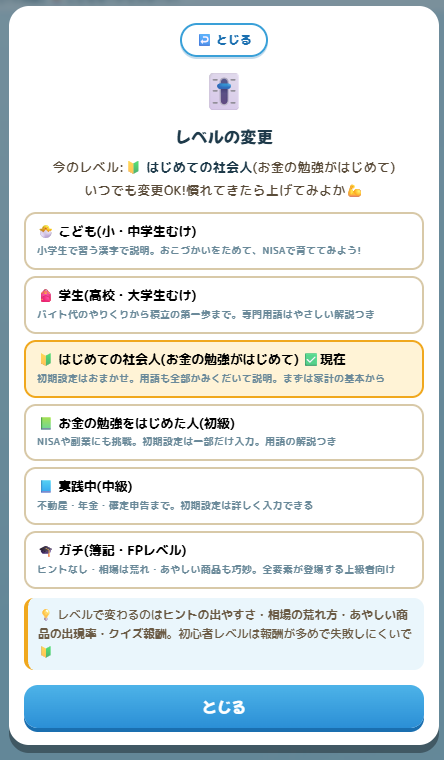
レベル変更画面。レベルで変わるのはヒントの出やすさ・相場の荒れ方・あやしい商品の出現率・クイズ報酬です
- Q家族構成や収入はあとから変えられますか?
- A
はい。「設定」から収入・家族構成・資産・ローンを、実際の状況に合わせてゲームの途中でも編集できます。
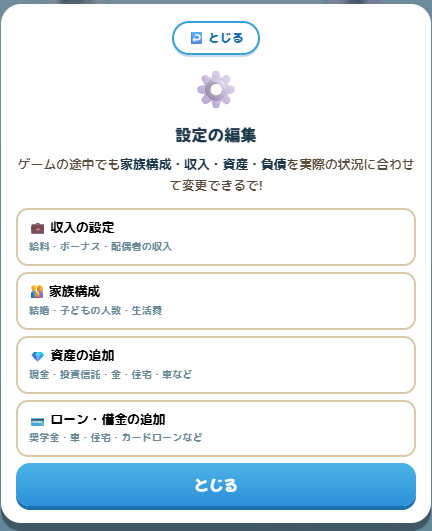
設定の編集画面。収入、家族構成、資産の追加、ローン・借金の追加ができます
- Q通信量やデータの保存は?
- A
一度開けばオフラインで動作します。データは端末内にだけ保存され、外部に送信されません。
- Qゲームで紹介している金融商品をすすめていますか?
- A
いいえ。金融教育を目的とした学習用シミュレーションで、特定の金融商品を推奨するものではありません。
ご利用にあたっての注意
まとめ|お金の勉強は「サイコロを振る」ことから始めよう
お金の知識は、知っているかどうかだけで生涯の収支が大きく変わる分野です。でも教科書で学ぶのは退屈。だから「サイコロを振るだけ」にしました。
- 🎲 レベル選択→金額入力→サイコロの3ステップで始められる
- 🎚️ 6段階の難易度で、小学生から簿記・FPレベルの大人まで
- 🕳️ 詐欺や怪しい勧誘の手口を「落とし穴図鑑」で先に学べる
- 👶 2027年1月スタートのこどもNISAもゲームで体験できる
- 🏆 実績コレクションとコマの成長で何度でも遊べる
父さん、さっそく1ゲームやってみようよ!
いいね。まずは「こども」と「実践中」で、親子対決といこう。負けたほうが家計簿をつける、なんてどうかな?
まずは無料体験版で1ゲーム、サイコロを振ってみてください🎲
あなたは何歳で「働かなくてよくなる」?
今の年齢・毎月の積立額・利回りを入れるだけ。FIREできる年齢とNISAで浮く税金まで、その場で計算します。
無料でシミュレーションしてみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます