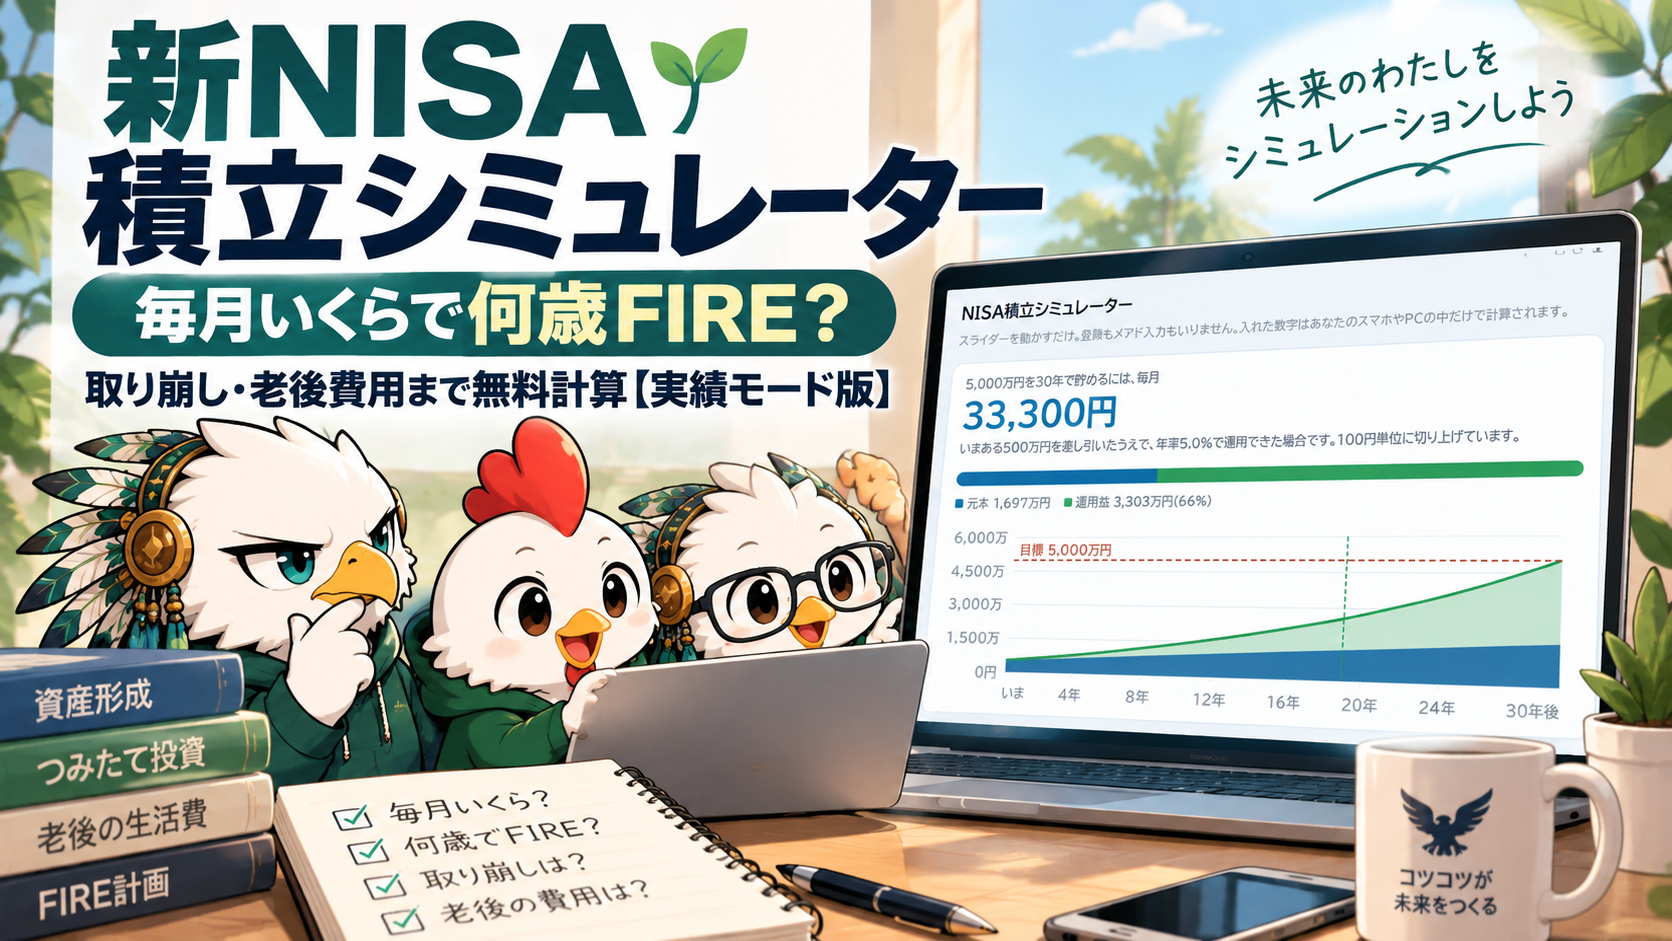
「新NISAで毎月いくら積み立てれば、何歳でFIREできるのか」「老後に取り崩したら、資産は何歳までもつのか」——ここが数字で見えると、投資の話はぐっと現実的になります。このページは、NISA積立シミュレーター(かんたん版)を大幅に拡張した実績モード搭載版です。登録もメールアドレスの入力もいりません。入れた数字はあなたのスマホやPCの中だけで計算され、どこにも送信されません。
この無料シミュレーターでわかること
- 目標額から逆算した「毎月の積立額」と、NISAの非課税でいくら得するか
- 何歳でFIREできるか・FIRE後に毎月いくら使えるか(4%ルールとの比較つき)
- 医療・介護・お墓代まで見込んだ、老後の取り崩し額
- 家賃・保険・サブスク・特別費など固定費を見直すと、将来いくら変わるか
- こどもNISA(2027年開始予定)で子どもの資産がいくらになるか
新NISA積立シミュレーター【実績モード版】でわかること・かんたん版との違い
いちばん大きいのは、画面の上で「かんたん/くわしく/とことん」を切り替えられるようになったことです。最初はスライダー4本だけ。慣れてきたら、FIREや税金、こどもの分まで一気に広げられます。
| 追加されたもの | なにが分かるか |
|---|---|
| 3段階の表示切り替え | 必要な項目だけを出せる。最初から全部見えていると疲れるので |
| FIREシミュレーション | 何歳でFIREできるか/FIRE後に毎月使える額/寿命まで資金が尽きないか |
| 資産の山グラフ | 積み上がって取り崩されるまでを1枚で。ピークが何歳かが見える |
| こどもNISAの試算 | 2027年開始予定の年60万・生涯600万の枠に沿った積立 |
| お金の色分け | 生活を守るお金/使う日が決まっているお金を入れると、投資に回せる額が自動で出る |
| 固定費のジャンル分け | スマホ・電気ガス・保険・車・住まいなど、気になるところだけ見られる |
グラフのたて軸・よこ軸の数字も読めるように作り直しました。「結局いくらなの?」が一目で分かります。
【登録不要】新NISAの積立シミュレーションを無料で試す
まずは「毎月いくら」から触ってみてください。将来いくらになるかより、明日からの行動が決まるのはこちらです。分からない項目は初期値のままで大丈夫ですよ。
スライダーを動かすと、上の結果がその場で変わります。分からない項目は、そのままでも大丈夫ですよ。
病気やリストラで収入が止まっても暮らせる現金。投資には回しません。これがないと、下がりきったところで売る羽目になります。
教育費、車の買い替え、住宅の頭金など。5年以内に使うお金は投資しないのが原則です。値下がりしても、使う日が決まっていると回復を待てないまま売ることになるからです。
| 使う | 目的 | 金額(円) | 何年後 |
|---|
現金で置いておく分です—
投資に回してもよい分です—
1と2を確保したうえで、残ったお金。ここだけを投資に回します。この計算機の「いま持っている資産」は、本来ここの金額です。
1と2を入力すると、ここは自動で計算されます。入力しながら数字が変わるのを見てみてください。
所得税と住民税で20.315%持っていかれます—
最後にまとめて売る前提のざっくり計算です。途中で分配金を受け取るタイプの商品だと、もう少し差は縮まります。
NISAの枠は1年ごとに決まっています—
一生で使える枠は1,800万円です—
iDeCoの上限も見ておく
iDeCoは掛金がまるごと所得控除になるのが強みです。ただし原則60歳まで1円も引き出せません。教育費や住宅資金に使うかもしれないお金は入れないでくださいね。受け取るときの税金も、40代のうちに一度考えておくと安心です。
1年ごとの内訳も見てみる
| 年 | 元本 | 運用益 | 資産 |
|---|
ここに手で入れれば計算できますよ。チェックを入れた分だけが「最初にまとめて入れる額」になります。
| 使う | 種類 | 金額(円) |
|---|
マネーフォワードMEは企業型DCもiDeCoも「年金」でひとまとめにします。ここで分けておくと、いつから使えるお金なのかがはっきりします。合計が上の年金の額と合うように入れてください。
| 使う | 種類 | 金額(円) | 使える年齢 |
|---|
これが最初にまとめて入れる額になります0円
家賃、ローン、保険、サブスク。毎月あたりまえに出ていくお金を全部入れてください。終わる時期が決まっているものは「あと何年」を入れると、終わったあと生活が楽になるところまで計算に入ります。ずっと続くものは50年のままでOKです。車検や帰省、家電の買い替えのような年に数回の出費は「1年分の金額÷12」で入れてください。保険は「必要な保険」と「見直し候補の保険」を分けて入れると、どこを削れるかが見えてきます。ここを削るのが、収入を増やすより確実に効きます。
| 使う | 種類 | 毎月(円) | あと何年 |
|---|
これまでの利回りと、これからの利回りは別物です。過去が良かったからといって、同じ数字を将来に当てはめると期待しすぎになります。将来のほうは控えめに置くのがおすすめですよ。
積み上げた資産で、何歳から働かなくてよくなるのか。そのあと毎月いくら使えるのか。そして寿命まで足りるのか。ここで一気に見てしまいましょう。金額は物価の上昇を差し引いたうえで出しています。
生活費と、まだ残っているローン・家賃の合計—
FIRE時点で用意しておきたい金額です—
この試算のやり方
物価上昇のぶんを差し引いた実質利回りで計算しています。年5%で運用できても物価が年2%上がるなら、実質は年2.94%。この実質のほうで積み上げと取り崩しの両方を計算しています。
積立額もインフレに合わせて増えていく前提です。給料が物価と一緒に上がっていくなら、この置き方が実態に近くなります。
必要額は、寿命の月にちょうど残高がゼロになる金額を逆算しています。年金がある場合は、受給開始から寿命までのぶんを現在価値に直して差し引いています。
取り崩しを始めた直後に大きく下がると、想定より早く減ることがあります。ここは平均でならした計算なので、実際には数年ぶんの生活費を現金で持っておくと安心です。
FIREとは別の話です。「残さず使い切る」前提で、毎月いくらまで使えるのかを出します。老後は医療費や介護、お墓のようにまとまったお金が要る場面があるので、それも先に引いてから計算しますね。
目安を入れてあります。ご自身の考えに合わせて金額も年齢も変えてください。チェックを外せば計算に入りません。
| 見込む | 項目 | 金額(円) | 何歳から | 何年 |
|---|
かかる時期まで割り引いた額です—
いまの資産と、それまでの積立を運用した結果—
こちらが現実的な金額です—
| 項目 | かかる総額 | 割引後 | 毎月への影響 |
|---|
この目安はどこから来ているか
介護:生命保険文化センターの2024年度「生命保険に関する全国実態調査」では、一時的な費用が平均47.2万円、月々の費用が平均9.0万円、介護期間は平均55.0か月(4年7か月)でした。総額でおよそ542万円という計算になります。在宅なら月5.3万円、施設なら月13.8万円と差が大きいので、想定に合わせて変えてください。
葬儀:鎌倉新書「第6回お葬式に関する全国調査」(2024年)で平均118.5万円。ただしこれはお布施を含まない金額です。お寺にお願いするなら20万〜50万円ほど別に見ておくと安心です。
お墓:近年は樹木葬が半数近くを占め、承継者のいらないお墓を選ぶ人が増えています。金額は地域や霊園で大きく変わるので、選択肢の数字はあくまで目安として使ってください。
医療費:高額療養費制度があるので、1か月の自己負担には上限があります。青天井にはなりません。既定では月1.5万円を75歳から見込んでいますが、持病や個室希望があるなら上げてください。制度の見直しは議論が続いているので、最新は厚生労働省でご確認を。
計算のしかた:それぞれの費用がかかる時期まで割り引いて、割り引いて計算しています。物価の上昇分は差し引いてあります。
こども名義で投資する枠について
2026年度の税制改正で、未成年でも使えるNISAを作ることが決まりました。年間60万円まで、生涯で600万円までという枠で、2027年からの開始が予定されています。旧ジュニアNISAは2023年で新規の受付を終えているので、いまは親のNISA枠で運用しておいて、始まったら移していく形が現実的です。
制度が動く前でも、親のNISAの枠に余裕があるなら、そこで積み立てておけば非課税で増やせます。名義をどうするかは、贈与税の扱いにも関わるので、金額が大きくなりそうなら税理士に一度確認してください。
制度の内容は2026年8月時点のもので、施行までに変わる可能性があります。最新は金融庁の発表をご確認ください。
毎回入力し直すのは面倒ですよね。この端末のブラウザに保存しておけば、次に開いたときそのまま続きから使えます。
ブラウザの保存は、その端末でしか読めません。スマホとパソコンの両方で使いたい場合は、ファイルに書き出して持っていってください。
書き出したファイルには資産額や家計の数字が入っています。メールやクラウドに置くときは扱いにご注意ください。
以下には広告リンクを含みます。リンク経由の申込みにより、運営者が報酬を受け取ることがあります。
気になるジャンルだけ見てもらえば大丈夫です。全部やる必要はありません。ひとつ削れば、その分がそのまま毎月の積立になります。
ここは広告ではありません。リベ大・リベシティの公式ページへのリンクです。
以下には広告リンクを含みます。リンク経由の申込みにより、運営者が報酬を受け取ることがあります。並び順や説明は報酬額では変えていません。
各社の還元率や取扱本数は頻繁に変わります。—時点の内容をもとにした概要なので、申し込む前に公式サイトで最新情報をご確認ください。
無料の保険相談は、保険会社からの販売手数料で成り立っているのが一般的です。相談に行く前に、リベ大・リベシティで「選び方」を知っておくと判断がぶれません。
複利の計算:年利を12で割った月利で、毎月複利計算しています(年利5%なら月利0.4166…%)。金融庁の資産運用シミュレーターと同じ方式です。
積立のタイミング:毎月末に積み立て、その月の運用益は付かないものとしています。
式:資産 =(初期資金 × (1+月利)^月数)+(毎月の積立 ×((1+月利)^月数 − 1)÷ 月利)
含めていないもの:信託報酬などの手数料、為替の変動、分配金の再投資タイミング、税金の繰延効果。実際の手取りはこの計算より少なくなります。信託報酬が年0.1%なら、想定利回りを0.1%下げて入力してください。
「必要な利回り」の求め方:二分法で年0%〜100%を200回絞り込み、表示は小数点以下2桁に丸めています。「必要な積立額」は100円単位に切り上げ、「必要な年数」は月単位です。
制度の数字の出典:NISAの枠は金融庁の公表内容、iDeCoの上限は厚生労働省の制度改正(2025年6月成立の法律・2026年12月1日施行)に基づきます。2026年8月時点の情報です。
この計算機は情報提供のみを目的としており、特定の金融商品の勧誘ではありません。結果は将来の運用成果を保証するものではありません。入力した数値はどこにも送信されず、端末の中だけで計算しています。
積立シミュレーターの使い方4ステップ|毎月いくら・何歳でFIREかを逆算
- 「毎月いくら」で目標から逆算する。目標金額と年数を入れると、必要な積立額が出ます
- 「投資に回していいお金」で身の丈を確認する。生活防衛資金と5年以内に使うお金を除いた残りが、本当に投資に回せる額です
- 足りなければ固定費から作る。月1万円削れば年12万円。年5%で30年運用すると約832万円になります
- FIREタブで出口を見る。何歳で仕事を選べる側に立てるのかが分かります
シンプルな機能だけで十分という方は、かんたん版のほうが迷わず使えます。使い方をもっと詳しく知りたい方は使い方の解説記事もどうぞ。
新NISA積立シミュレーションでよくある質問
新NISAで毎月3万円を20年積み立てると、いくらになりますか?
年利5%(毎月複利)で計算すると約1,233万円です。元本は720万円なので、約513万円が運用益になります。30年続けると約2,497万円まで増えます。利回りは約束されたものではないので、上のシミュレーターで3%など控えめな数字でも試してみてください。
毎月5万円なら、20年・30年でいくらになりますか?
同じく年利5%で、20年で約2,055万円、30年で約4,161万円です。月5万円(年60万円)なら、NISAの生涯投資枠1,800万円は30年で埋まります。
FIREに必要な金額はどう計算すればいいですか?
よく使われるのは「年間支出×25」の4%ルールです。ただし寿命・年金・インフレ・老後の特別費で必要額は大きく変わります。このシミュレーターでは、寿命の月にちょうど資産がゼロになる金額を逆算し、4%ルールの金額と並べて表示しています。
想定利回りは何%で入力すればいいですか?
全世界株式のインデックスファンドなら年5%前後、米国株なら7%前後が過去の平均の目安です。将来も同じとは限らないので、迷ったら3〜4%の控えめな数字で計画し、上振れしたらラッキーと考えるのがおすすめです。
入力した資産や家計の数字は、どこかに送信されますか?
送信されません。計算はすべてあなたのスマホやパソコンのブラウザの中だけで行っています。保存機能をオンにした場合も、保存先はその端末のブラウザ内だけです。
積立に回すお金がない場合はどうすればいいですか?
まず固定費を見直すのが近道です。スマホを格安プランに替える、見直し候補の保険を整理する、使っていないサブスクを解約する。月1万円削れば、年5%で30年運用して約832万円になります。
お金の勉強を続けるならこの5冊|リベ大・両学長のおすすめ本
シミュレーターで数字が見えたら、次は「なぜそうなるのか」を知る番です。リベシティ(リベ大)の両学長が勧めている本の中から、最初に読んでほしい本を選びました。
まず1冊目に:お金の全体像がつかめる


「貯める・稼ぐ・増やす・守る・使う」の5つの力を、図解で1冊にまとめた本です。このシミュレーターの考え方(固定費を削って積立に回す、インデックス投資を長く続ける)も、ほぼこの本の流れに沿っています。
物語で読みたいなら:お金の原則が楽しく分かる

 ポチップ
「収入の一部を必ず自分に払う」など、何千年たっても変わらないお金の原則をマンガで学べます。活字が苦手な方や、お子さんと一緒に読みたい方にも向いています。
インデックス投資に迷ったら:負けない投資の考え方

「プロでも市場平均に勝ち続けるのは難しい」ことを示し、低コストのインデックス投資を長く続ける理由を解説した定番書です。暴落で不安になったときに読み返すと、積立を止めずに済みます。
親子で読むなら:お金の5つの力が冒険で身につく
漫画 お金の大冒険 黄金のライオンと5つの力
両@リベ大学長(ダイヤモンド社)
Amazonで見る / 楽天ブックスで見る
『お金の大学』の「貯める・稼ぐ・増やす・守る・使う」の5つの力を、冒険マンガで学べる1冊です。活字が苦手な方の入門にも、お子さんと一緒にお金の話をするきっかけにもぴったり。こどもNISAの試算とあわせて読むと、子どもに何を伝えたいかが見えてきます。
貯めた後の「使い方」に迷ったら:資産は使い切ってこそ
DIE WITH ZERO 人生が豊かになりすぎる究極のルール
ビル・パーキンス(ダイヤモンド社)
Amazonで見る / 楽天ブックスで見る
「死ぬときにお金を残しすぎるのは、使えなかった人生の時間を残すこと」という考え方で、お金を使うタイミングを教えてくれる本です。このシミュレーターの「寿命までに使い切るなら毎月いくら」は、まさにこの本の発想。貯めることに一生懸命な人ほど、一度読んでおいてほしい1冊です。
あわせて読みたい関連記事
新NISAをこれから始める・商品を選ぶ
- 新NISA初心者の始め方・やり方を5ステップで分かりやすく解説
- 新NISAの「成長投資枠」と「つみたて投資枠」の違いとおすすめ投資信託
- 新NISAはやめたほうがいい?よくある5つの不安を検証
- 新NISAとiDeCo、どちらがいい? iDeCoについてざっくり解説