本記事にはPRリンクが含まれます。
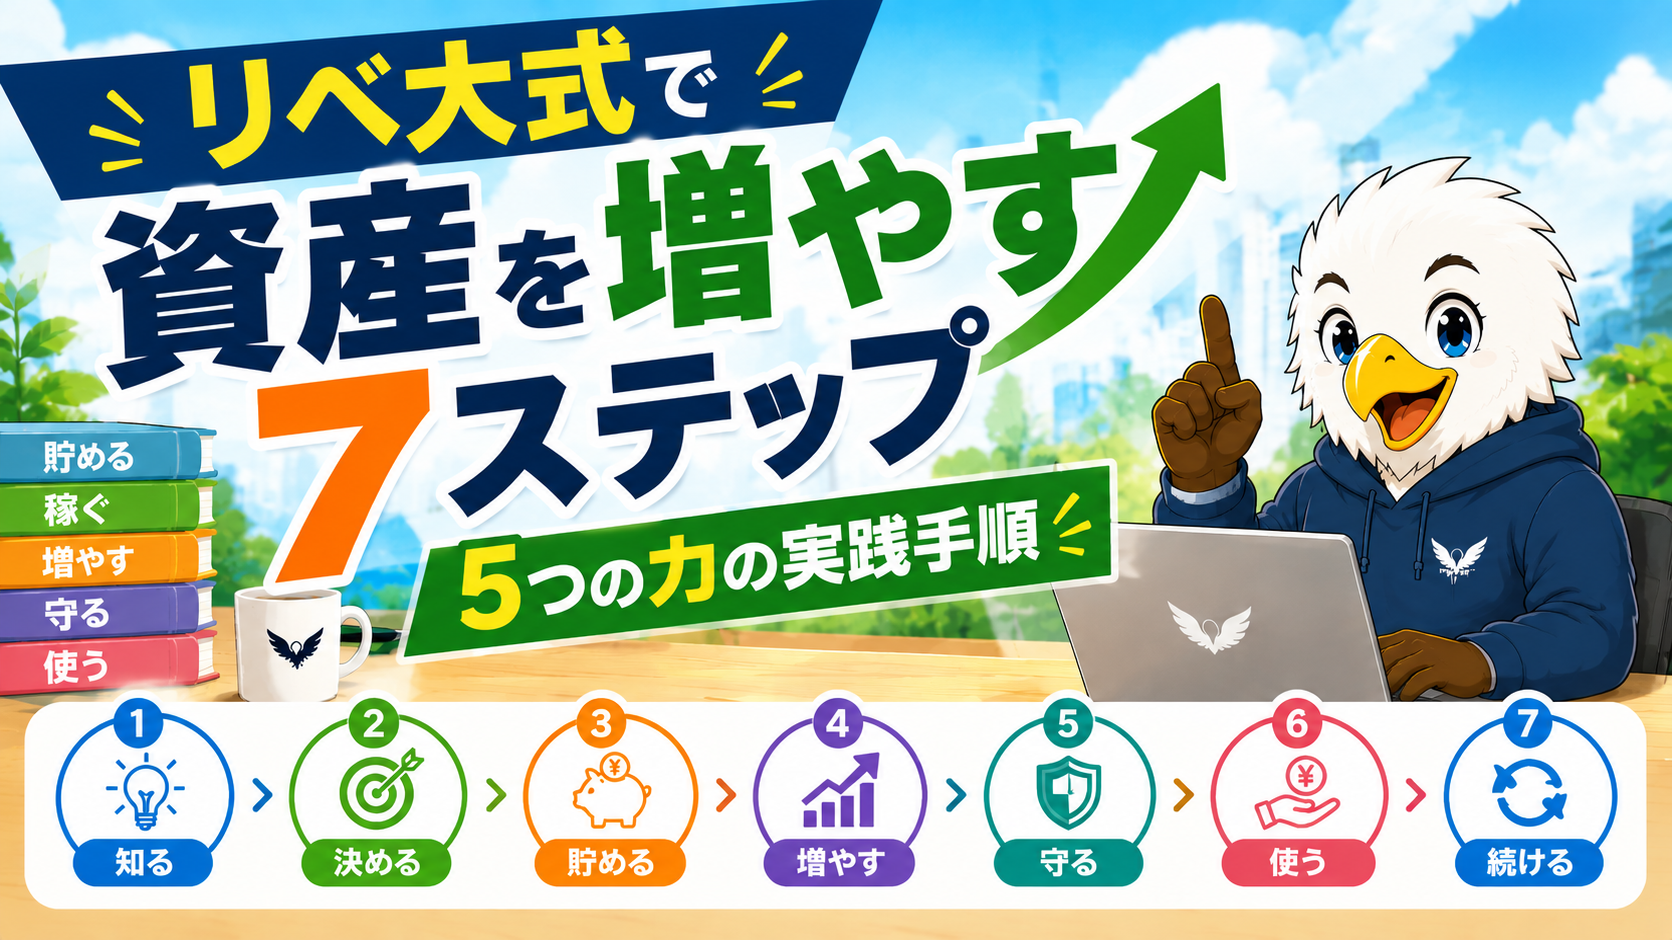
リベラルアーツ大学(リベ大)で学んだことを、どうやって日々の生活に落とし込み、お金が増える行動へつなげるか。この記事では「貯める・稼ぐ・増やす・守る・使う」の5つの力に沿って、7つのステップで具体的な手順をまとめました。
リベ大YouTube動画で両学長がいつもおっしゃっているように、知識を詰め込むだけでなく、「今日から一つ行動する」という視点が何よりも大切です。家計の見直し、固定費の削減、つみたて投資の準備、そして副業の種まきなど、やることは意外と明確ですよね。
制度や金融商品の情報は変わりやすいので、金額や制度の要件は必ず公式サイトの最新情報もあわせて確認してください。この記事の数値は、出典と時点を明記しています。
投資初心者でも迷わないように、比較表と具体的な手順を入れています。必要なところだけ拾い読みしてもらってもOKです。
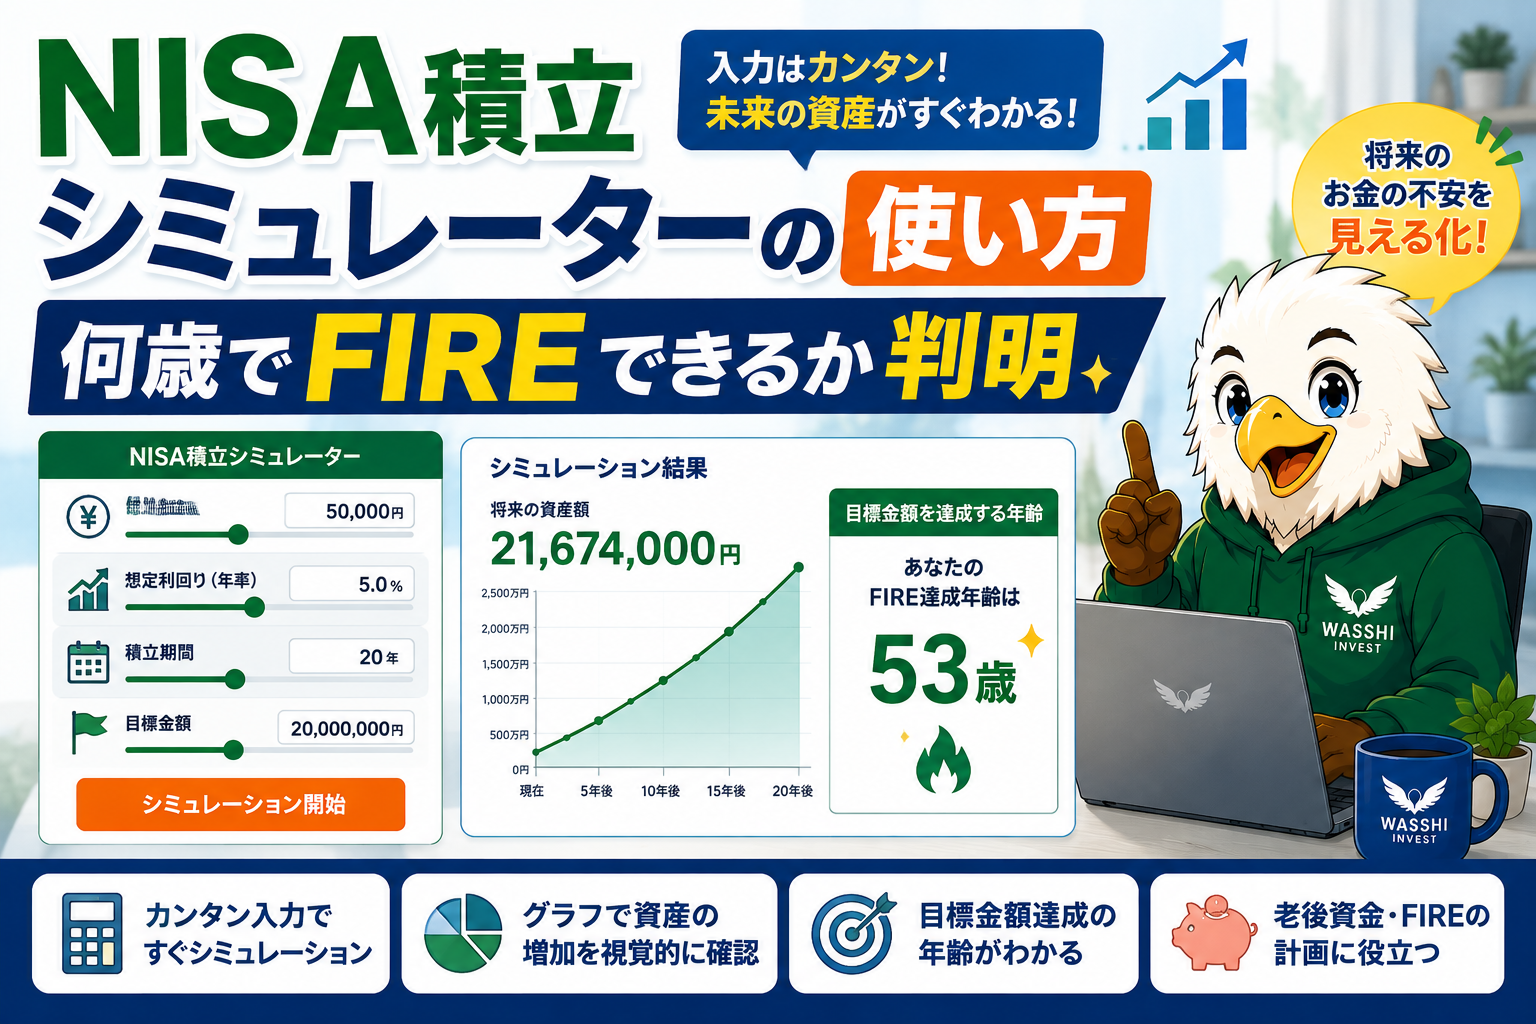
その積立、将来いくらになると思いますか?
スライダーを動かすだけで、目標金額に届く年齢まで自動で計算。メールアドレスの入力もいりません。
NISA積立シミュレーターを使ってみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます
リベ大の5つの力と実践の全体像
リベ大の学びを「どこから始めるか」で迷わないように、まずは全体像を整理しましょう。知識を詰め込むより、行動の順番を決める方が実践しやすくなります。
リベ大で学ぶ「守る・稼ぐ・増やす」の基本
リベ大の実践は、大きく「守る・稼ぐ・増やす」の順で考えると分かりやすいです。つまり、いきなり投資を始めるのではなく、まず家計を整えて無駄をなくし、収入を増やす努力をしてから、その余剰資金で資産形成へ進むイメージです。この流れをブログで実践記録として書くと、読者にも伝わりやすくなります。
- 家計を把握して無駄を「守る」
- 副業などで収入を「稼ぐ」
- つみたて投資などで資産を「増やす」
💡 ポイント:最初の一歩は「節約」より「お金の見える化」です。収支を見ないまま節約しても、効果が続きにくいと両学長もよくおっしゃっています。
実践ブログが読まれる理由と価値
「リベ大 実践 ブログ」が多くの人に読まれるのは、理論だけではなく、「行動のリアル」が知りたい人が多いからです。例えば、「〇〇証券の口座開設でつまずいた点」「家計簿アプリの使い心地」「つみたて投資の具体的な始め方」といった情報は、初心者ほど知りたいですよね。
成功談だけでなく、「何を迷ったか」「どこで時間がかかったか」「どの順番で進めたか」といった失敗談や試行錯誤の過程も、実践ブログの大きな価値になります。私自身も、他の実践者さんのブログから多くのヒントを得てきました。
リベ大の最新情報と行動へのヒント
リベ大は常に最新の情報を発信しています。これらの情報をキャッチアップし、自身の「リベ大 実践 ブログ」に活かすことで、より価値のある情報を提供できます。
- 改訂版『本当の自由を手に入れる お金の大学』(2024年11月20日発売):約220箇所の統計データを更新し、52ページ分の新規コンテンツを追加。新NISA対応、暴落対策、おすすめ副業7種類の追加と副業選びフローチャート、家計改善チェックリストなどが加わっています。基本を体系的に学び直すなら、まずここからです。
書籍で体系的に学んでから、リベ大のYouTubeやリベシティで最新の話題を追う。この順番だと知識が定着しやすいです。
実践の優先順位を決めよう
実践の優先順位は人それぞれですが、一般的には次の順番が取り組みやすいとされています。焦らず、一つずつクリアしていくことが大切です。
| 優先順位 | やること | 目的 |
|---|---|---|
| 1 | 家計の可視化 | 無駄を把握する |
| 2 | 固定費の整理 | 毎月の支出を下げる |
| 3 | 生活防衛資金の確保 | 急な出費に備える |
| 4 | 長期の資産形成 | 将来に備える |
| 5 | 副業で収入アップ | 収入の柱を増やす |
「知っている」だけでは、残念ながら何も変わりません。 リベ大の実践ブログは、行動に移すための具体的な道しるべとして活用するのが、最も効果的です。
5つの力って多いなあ。ぜんぶいっぺんにやらなきゃダメ?
ぜんぶ同時にやろうとすると、たいてい途中で止まってしまうんだ。順番があるんだよ。これから7つのステップに並べてみるからね。
リベ大式で着実に資産を増やす7つのステップ
ここでは、実際に何から始めるかを具体的なステップとしてまとめます。全部を一気にやる必要はありません。1つずつ着実に進めるほうが、継続しやすいですよ。
ステップ1:家計管理を「見える化」する
まず最初に取り組むべきは、家計管理です。つまり、毎月のお金の流れを把握すること。収入、固定費、変動費、貯蓄の4つが分かるだけでも、どこに改善点があるかが見えやすくなります。
家計管理ツールを使うと記録が格段に楽になります。手入力が苦手な方は、銀行口座やクレジットカードとの連携のしやすさ、そして何よりも「継続のしやすさ」を基準に選ぶのがおすすめです。比較検討する流れで、自分に合った家計管理サービスを探したい方は詳細はこちらも参考にしてみてください。
💡 ポイント:家計簿は「完璧に付ける」より「続けられる形を選ぶ」ことが何よりも大事です。
ステップ2:固定費を見直して支出を減らす
リベ大の実践で最も効果が出やすいのが、固定費の見直しです。スマホ代、保険、サブスクリプションサービス、電気・ガス、そして住居費など、毎月自動で出ていく支出は、一度見直せば永続的な節約効果が期待できます。
特に保険は「なんとなく」で入り続けないことが大切です。本当に必要な保障かどうかは、家族構成や貯蓄額、働き方で大きく変わります。断定せずに、複数の選択肢を比較検討し、ご自身の状況に合わせて判断する姿勢が重要です。
ステップ3:生活防衛資金を確保する
生活防衛資金とは、失業や病気、災害などの急な出費に備えるためのお金です。つまり、投資を始める前に必ず確保しておくべき「安心資金」ということです。必要額は家庭の事情によって異なりますが、一般的には「生活費の3ヶ月~1年分」を目安に考える人が多いです。
ここは制度や家計状況によって変わるため、一律の正解はありません。まずは「どのくらいあれば安心か」を具体的に計算し、紙に書き出すだけでも大きな前進になります。
支出を減らしてお金が余ったよ!次はどうするの?
よくがんばったね。ここからが「増やす力」だよ。余ったお金をそのまま置いておくより、少しずつ働いてもらおう。
ステップ4:つみたて投資で資産形成を始める
生活防衛資金を確保したら、いよいよつみたて投資の準備です。つみたて投資は、長期でコツコツと続けることを前提とした考え方。つまり、短期的な値動きに一喜一憂せず、時間を味方につけて資産を育てる仕組みを作るということです。
投資初心者は、商品の選び方よりも「いかにやめずに続けられるか」という設定に注目すると良いでしょう。証券口座や投資サービスを比較するなら、手数料、取り扱い商品の数、積立設定のしやすさなどをじっくり見比べるのがおすすめです。口座選びで迷っている方は詳細はこちらから比較材料を確認してみてください。
ステップ5:副業で「稼ぐ力」の柱を増やす
ここまでの4ステップは「貯める力」の話でした。ただ、支出を減らすのには限界があります。生活費をゼロにはできませんからね。一方で稼ぐ力には上限がありません。だから貯める力を一通り整えたら、次は稼ぐ力に移ります。
環境も追い風です。パーソル総合研究所「第四回 副業の実態・意識に関する定量調査」(2025年8月実施)によると、企業の副業容認率は64.3%、正社員の副業実施率は11.0%と過去最高。副業の時給は平均3,617円、中央値2,083円でした。
最初の目標は月1万〜3万円で十分です。何から始めるか迷ったら、副業のやり方7ステップ|初案件の取り方と単価アップの手順で順番を確認してみてください。
ステップ6:保険と詐欺から資産を「守る」
せっかく貯めて稼いでも、守る力が弱いと一気に持っていかれます。リベ大が守る力で重視しているのは、大きく次の3つです。
①不要な保険を切る:貯蓄型保険や過剰な医療保険は、掛け捨て+貯蓄の組み合わせに置き換えられることが多い
②詐欺・ぼったくり商品を避ける:「元本保証で高利回り」は存在しません。手数料の高い商品も同様に資産を削ります
③支払いすぎた税金を取り戻す:医療費控除、ふるさと納税、確定申告できる経費など、知らないと損をする制度は多い
とくに投資まわりでは、非課税制度の設定ミスが地味に効いてきます。たとえばNISA口座で国内株の配当を非課税で受け取るには、配当金の受取方式を「株式数比例配分方式」にしておく必要があります。ほかの方式のままだと20.315%が源泉徴収されて、非課税メリットが消えてしまうんです(日本証券業協会)。守る力とは、こういう細部の話でもあります。
ステップ7:貯めた資産を「使う」計画を立てる
5つの力の最後は「使う力」です。ここを飛ばす人がとても多いんですが、お金は使って初めて人生の満足度に変わります。増やすことだけが目的になると、いつまで経っても不安が消えません。
おすすめは、年に1回だけでいいので「何のために貯めているのか」を書き出すことです。旅行、家族との時間、学び直し、早期リタイア。目的が言語化できていると、途中で相場が荒れても積立をやめずに済みます。逆に目的がないと、含み損が出た瞬間に売ってしまいがちです。
私自身も、資産額そのものより「何歳までに、どういう働き方をしていたいか」から逆算するようになってから、日々の判断がラクになりました。資産形成のペースに正解はある?小金持ちを目指す人のための山登り思考法にも、この考え方をまとめています。
リベシティを使うかどうかの判断材料
ここまでの7ステップは、独学でも進められます。そのうえで、リベ大のオンラインコミュニティ「リベシティ」を使うかどうかの判断材料も、正直なところを書いておきますね。
◎メリット
・初回30日間は無料の新入生会員として中を見られる。電話番号認証なしで3日間試せる仮入会もある
・「経済的自由をつくる宿題リスト」があるので、何から手をつけるかを自分で考えなくていい
・ノウハウ図書館に会員の実践記録が蓄積されていて、自分に近い状況の事例を探せる
・専門家(FP)への相談や税金相談も使えるので、学びを家計改善に直結させやすい
・入会金はなし
△正直なデメリット
・月額課金です(応援会員は月額2,200円/3,300円/5,500円/11,000円の4区分)。使わない月も引き落とされる
・iOS決済は割高(最安プランで2,200円→3,200円)。Web側から手続きするほうが安い
・応援会員の価格は入会後1年間のみの特別価格。2年目以降の金額を確認してから入るべき
・自分から動かないと元は取れません。チャットを眺めているだけで資産は増えない
こんな人におすすめ:独学で何から手をつけるか迷って3か月以上止まっている人。逆にすでに自分で計画を立てて実行できている人には不要です。まずは無料の30日間で宿題リストを2〜3個こなしてみて、続ける価値があるかを自分で判断してください。
※会費・制度は変更される場合があるため、最新は公式サイトでご確認ください。
あわせて読みたい記事
・稼ぐ力とは?リベ大式で会社員が収入を増やす5つの理由
・50代からの家計管理と資産形成|定年までの実践ロードマップ
・新NISAはやめたほうがいい?よくある5つの不安を検証
・新NISAで高配当株はあり?成長投資枠の使い方と注意点
・リベシティとリベ大でお金の勉強を始めて小金持ち山【純金融資産5,000万円】にチャレンジしています!
リベ大式7ステップでよくある質問
7つのステップは順番どおりにやるべきですか
基本は上から順です。とくにステップ1〜3(家計の見える化・固定費・生活防衛資金)は土台なので、ここを飛ばして投資を始めると、相場が下がったときに続けられなくなります。
家計管理が続きません
1円単位で合わせようとすると続きません。まずは固定費と大きな支出だけを把握するところから始めてください。家計簿アプリで自動化すると手間がぐっと減ります。
つみたては毎月いくらから始めればいいですか
生活防衛資金を確保したうえで、残った余力の範囲で決めます。金額に迷ったら目標から逆算するのが早いので、NISA積立シミュレーターで必要な積立額を確かめてみてください。
関連記事
- リベシティとリベ大でお金の勉強を始めて小金持ち山【純金融資産5,000万円】にチャレンジしています!
- インデックス投資実践中の50代がブログで公開|株価下落でも焦らない!リベシティ式の考え方
- 家計管理で無駄な支出がないか見直してみよう
- リベ大おすすめの格安SIMと現在の携帯通信費を比較・見直して固定費を削減しよう
- リベ大でおすすめの掛け捨て生命保険と現在の生命保険とを比較した金額は?
あなたは何歳で「働かなくてよくなる」?
今の年齢・毎月の積立額・利回りを入れるだけ。FIREできる年齢とNISAで浮く税金まで、その場で計算します。
無料でシミュレーションしてみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます