本記事にはPRリンクが含まれます。
共働き夫婦で家計を回しながら、将来のためにNISAをどう使うかは悩みどころですよね。
毎月の生活費、教育費、住宅費、老後資金。考えることが多いからこそ、「どちらが、いくら、どの枠で積み立てるか」を先に決めておくと、迷いがぐっと減ります。
この記事では、共働き 夫婦 NISA 活用 戦略を、初心者向けに整理します。
リベ大YouTube動画で紹介していた考え方の中でも、特に家計管理と投資の役割分担は実践しやすいと感じました。リベシティで最近話題の「夫婦で投資を見える化する」流れも踏まえ、現実的な進め方をまとめます。
💡 ポイント:NISAは「正解を当てる制度」ではなく、長く続けやすい仕組みを作る制度として考えると、共働き夫婦でも使いやすくなります。
その積立、将来いくらになると思いますか?
スライダーを動かすだけで、目標金額に届く年齢まで自動で計算。メールアドレスの入力もいりません。
NISA積立シミュレーターを使ってみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます
共働き夫婦のNISA活用戦略の基本
まずは、土台となる考え方をそろえましょう。細かい商品選びの前に、夫婦で同じ方向を見ることが大切です。
夫婦でNISAを分ける意味
共働き夫婦の強みは、収入源が2つあることです。つまり、家計の安定度が高くなりやすいということです。
NISAは1人ずつ使える制度なので、夫婦それぞれで活用できます。これにより、毎月の積立額を分散しやすくなり、家計への負担を調整しやすくなります。
💡 ポイント:夫婦で1つの口座にまとめるのではなく、それぞれの制度枠を使う発想が基本です。
\\新NISAをはじめるなら楽天証券かSBI証券で口座開設しましょう//
家計の見える化が先
NISAの前に、まずは家計を見える化しましょう。投資は「余裕資金」で行うのが基本なので、毎月の固定費と貯蓄可能額を把握する必要があります。
- 毎月の手取り収入
- 生活費の合計
- 教育費や住宅費の予定
- 緊急時の生活防衛資金
この整理ができると、NISAに回せる金額が見えてきます。無理なく続けられる額を決めるのが、共働き夫婦の第一歩です。
共有財布と個人財布
共働き夫婦では、「生活費は共有、自由費は個人」で分ける方法がよく使われます。NISAもこの考え方と相性がいいです。
たとえば、毎月の生活費を共有口座から払い、NISA積立はそれぞれの収入から行う方法があります。家計のルールが明確だと、投資が原因で揉めにくくなります。
新NISAの枠を理解する
新NISAには、つみたて投資枠と成長投資枠があります。つまり、毎月コツコツ積み立てる枠と、より柔軟に投資する枠があるということです。
制度の細部は変更される可能性もあるため、公開前に最新情報の確認が必要です。ただ、共働き夫婦なら「どちらがつみたて枠を使うか」「成長投資枠をどう使うか」を先に話し合うだけで、運用の迷いがかなり減ります。
夫婦なら、ひとつの口座にまとめたほうがラクじゃないの?
それがね、NISAはひとりにひとつなんだ。ふたりで持てば枠も倍になる。だから「分ける」ほうが得なんだよ。役割の決め方をこれから見ていこうね。
共働き夫婦のNISA活用戦略の実践
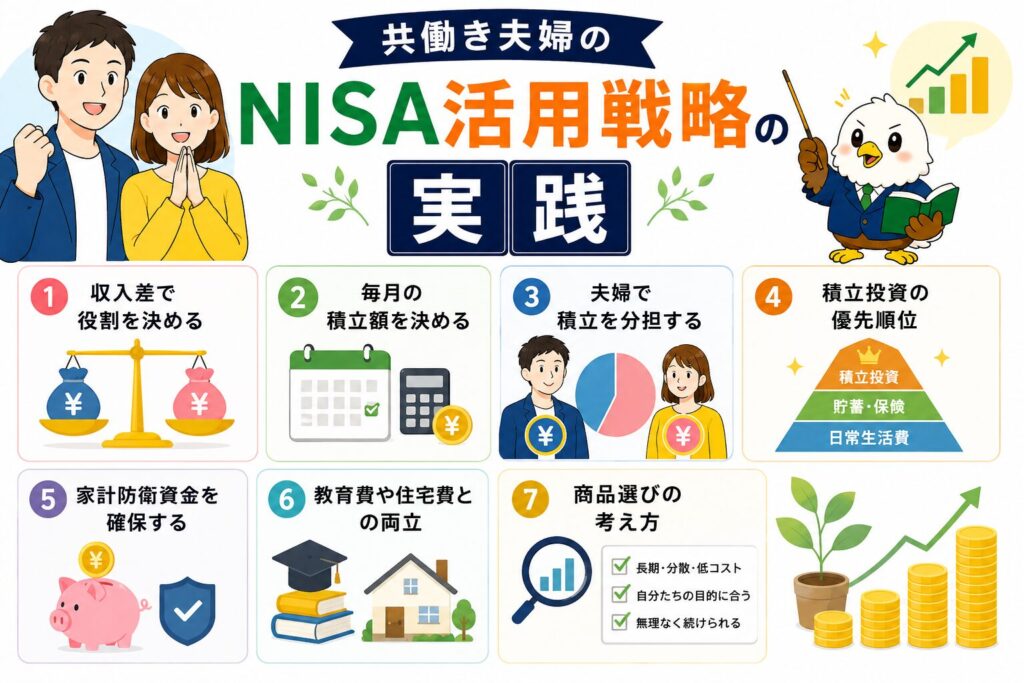
ここからは、実際にどう使い分けるかを見ていきます。夫婦の収入差や将来設計によって、合う戦略は少し変わります。
収入差で役割を決める
夫婦で年収に差がある場合、NISAの積立配分を調整する方法があります。たとえば、収入が多い人が多めに積み立てる、あるいは家計の固定費を多めに負担する方法です。
大切なのは「不公平感」を減らすことです。金額だけでなく、家事や育児の負担も含めて話し合うと、続けやすくなります。
毎月の積立額を決める
積立額は、家計の余力に合わせて決めます。無理に満額を目指すより、まずは継続を優先するのがおすすめです。
一般的には、固定費を見直したうえで、余剰資金から積立を考えます。「先取りで投資、残りで生活」の順番にすると、使いすぎを防ぎやすくなります。
夫婦で積立を分担する
積立の分担方法にはいくつかあります。
| 方法 | 向いている夫婦 | 特徴 |
|---|---|---|
| 完全に半分ずつ | 収入差が小さい | 管理しやすく、ルールが単純 |
| 収入比で分担 | 収入差がある | 負担感を調整しやすい |
| 片方が多めに積立 | 一方の収入に余裕がある | 家計全体のバランスを取りやすい |
どの方法にも正解はありません。大事なのは、家計が回ることと、続けられることです。
💡 ポイント:投資額を増やしすぎて生活費が苦しくなるのは避けたいところです。NISAは長期戦なので、途中で止まらない設計が重要です。
積立投資の優先順位
投資初心者の共働き夫婦なら、まずは毎月の積立投資から始めるのが分かりやすいです。つまり、タイミングを読まずに、定期的に買う方法ということです。
相場の上下を当てるのは難しいため、積立でならしながら続けるほうが気持ちも安定しやすいです。リベ大でも「まずは仕組み化」がよく話題になりますが、夫婦投資とも相性がいい考え方です。
家計防衛資金を確保する
NISAに回す前に、生活防衛資金を確保しましょう。急な病気、転職、家電の故障など、想定外の出費は必ず起こります。
投資資金と生活費は分ける。この基本が守れると、相場が下がっても慌てにくくなります。
教育費や住宅費との両立
共働き夫婦は、将来の大きな支出も重なりやすいです。教育費や住宅ローンの頭金など、数年以内に使うお金はNISAとは分けて考えるのが無難です。
短期で使うお金は投資しない。これはかなり重要です。市場の値動きで必要資金が減ると、生活設計が崩れやすくなります。
商品選びの考え方
NISAで何を買うかは悩みやすいポイントです。初心者なら、まずはコストの低いインデックス型の商品を比較する人が多いです。
ただし、商品は目的やリスク許容度で変わります。「人気だから買う」ではなく、夫婦の目標に合うかで判断しましょう。比較検討の参考として、証券口座や投資の基礎をまとめた詳細はこちらも見ておくと整理しやすいです。
\\新NISAをはじめるなら楽天証券かSBI証券で口座開設しましょう//
ふたり分の金額も決めたし、もう大丈夫だよね?
あと少しだけ気をつけることがあるよ。名義とか、お金の出どころとかね。あとになって困りやすいところだから、先に知っておこう。
共働き夫婦のNISA活用戦略の注意点
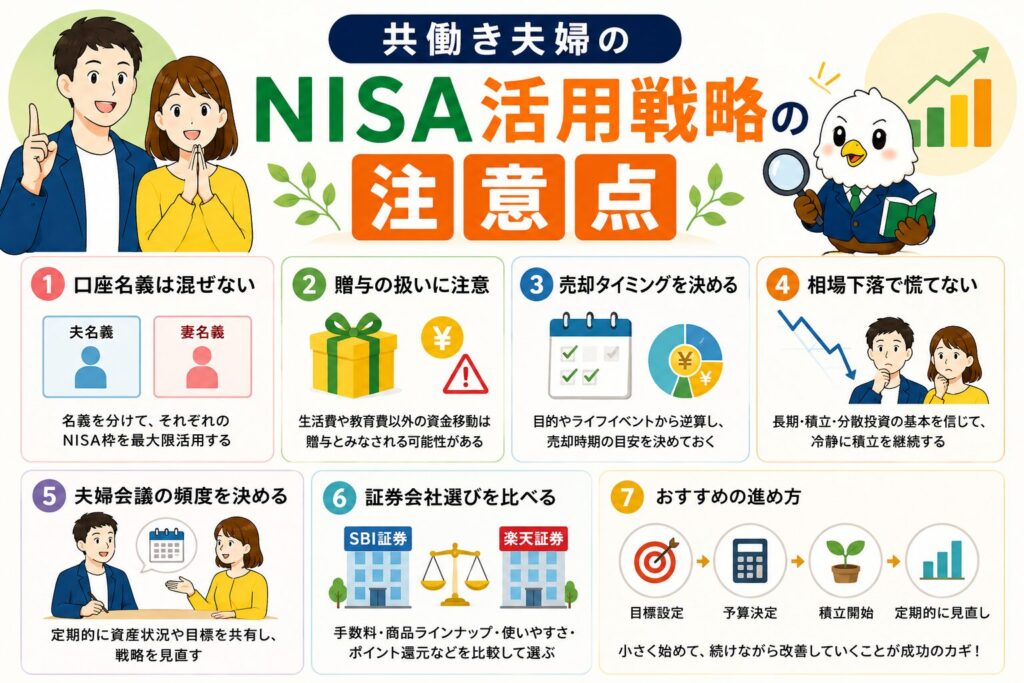
うまくいく夫婦もいれば、途中で止まってしまう夫婦もいます。よくあるつまずきポイントを先に知っておくと安心です。
口座名義は混ぜない
NISAは名義人ごとの制度です。つまり、夫の枠を妻が使うことはできないということです。
夫婦で資金を出し合う場合でも、口座管理や名義はルールに沿って整理しておく必要があります。ここを曖昧にすると、後から混乱しやすくなります。
贈与の扱いに注意
夫婦間でお金を移動すること自体は珍しくありませんが、金額ややり方によっては贈与の論点が出ることがあります。制度は税制と関わるため、断定しすぎず、必要に応じて専門家や最新情報を確認しましょう。
特に高額をまとめて移す場合は、自己判断で進めないほうが安心です。
売却タイミングを決める
積み立てるときは決めやすくても、売るタイミングは迷いやすいです。教育費や住宅費など、使う時期が決まっているお金は、あらかじめ出口も考えておくと安心です。
長期投資で使う分と、数年以内に必要な分は分けて管理しましょう。
相場下落で慌てない
投資では、含み損が出ることがあります。つまり、買ったときより資産評価額が下がることです。
短期の値動きに反応しすぎると、かえって損を確定してしまうことがあります。夫婦で「下がったらどうするか」を先に決めておくと、感情的になりにくいです。
💡 ポイント:相場が下がってもルールを変えないために、あらかじめ積立額と見直し条件を決めておくと安心です。
夫婦会議の頻度を決める
共働き夫婦のNISA活用は、最初の設計よりも「定期的な見直し」が重要です。月1回や3か月に1回など、無理のない頻度で話し合いましょう。
見るべき項目は、積立額、家計の余裕、今後の支出予定、心配ごとの4つくらいで十分です。多すぎると続きません。
証券会社選びを比べる
証券会社は、使いやすさ、ポイント還元、アプリの見やすさ、積立設定のしやすさで比較するのがおすすめです。
共働き夫婦なら、両者が同じ画面感覚で使えるかも大事です。比較の流れで、口座開設前に詳細はこちらを確認しておくと、手続きの不安が減ります。
おすすめの進め方
最後に、共働き夫婦向けの進め方をまとめると、次の流れが実務的です。
- 家計を見える化する
- 生活防衛資金を確保する
- 夫婦で役割分担を決める
- 無理のない積立額を設定する
- 商品と証券会社を比較する
- 定期的に見直す
完璧を目指すより、続けられる形を作る。これが共働き夫婦のNISA運用でいちばん大切だと感じます。
共働き夫婦の新NISAでよくある質問
夫婦それぞれNISA口座を持てますか
持てます。NISAは1人1口座なので、夫婦なら2口座です。つみたて投資枠だけでも世帯で年間240万円まで使えます。
収入差があるとき、どう分担すればいいですか
収入の多いほうを多めにするのが基本です。ただ、いちばん大切なのは毎月続けられる額に収めること。ボーナス頼みの設定にすると途中で止まりやすくなります。
相手の口座に入金してあげてもいいですか
生活費の範囲を超える大きな資金移動は、贈与とみなされる場合があります。金額が大きくなりそうなときは、それぞれの収入から出す形にしておくと安心です。
世帯でいくら積み立てれば目標に届きますか
NISA積立シミュレーターにふたり分の合計額を入れてみてください。目標金額に届く年齢まで自動で計算できます。
共働き夫婦のNISA活用戦略のまとめ
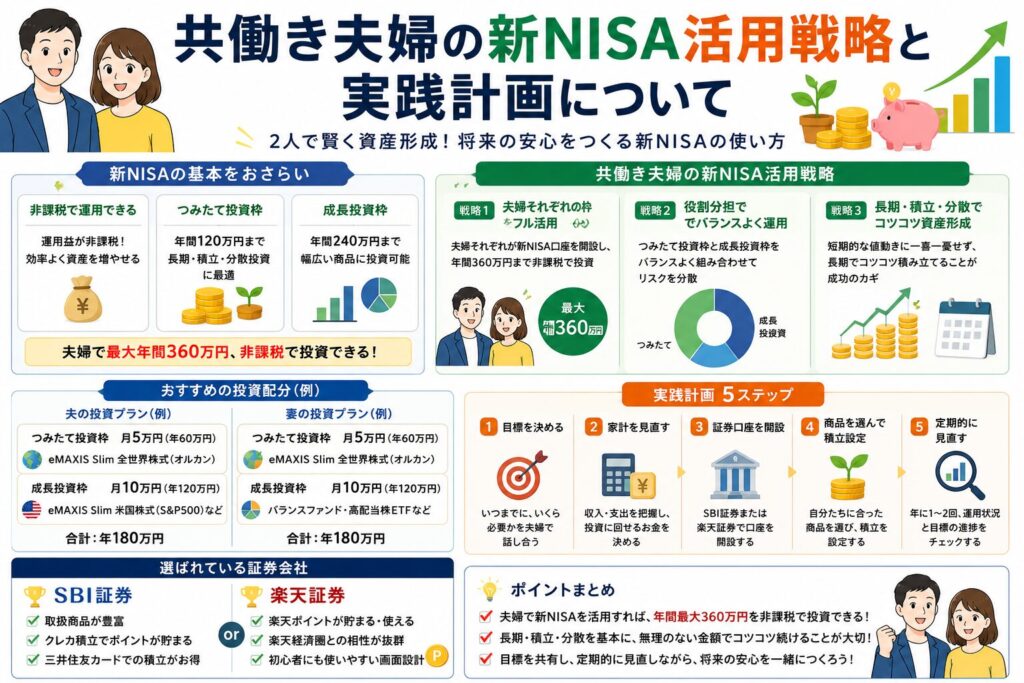
共働き夫婦のNISA活用は、難しいテクニックよりも、家計の整理と夫婦の合意形成が大事です。制度の枠をどう使うかを決めるだけで、投資のブレはかなり減ります。
要点を振り返ると、次の3つです。
- 生活費と投資資金を分ける
- 夫婦の収入差や役割を考えて積立を設計する
- 相場よりも「続けられる仕組み」を優先する
リベ大やリベシティでもよく話題になりますが、投資は一気に増やすことより、長く続けることが大切です。夫婦で話し合って、無理なく進めることが、結局いちばんの近道になります。
さいごに、この記事の内容は一般的な考え方を整理したもので、制度や税制は変更される可能性があります。公開前には最新情報を確認し、ご家庭の状況に合わせて判断してください。
\\新NISAをはじめるなら楽天証券かSBI証券で口座開設しましょう//
免責事項:本記事は情報提供を目的としたものであり、投資判断を推奨・保証するものではありません。投資には元本保証がなく、損失が出る可能性があります。最終判断はご自身の責任でお願いします。
固定費を削った効果は、将来の数字で見るとやる気が出ます。「実績モード版」は保険・スマホ・サブスク・特別費など36項目を入れられて、浮いたお金でFIRE年齢が何年早まるかまで見られますよ。
あなたは何歳で「働かなくてよくなる」?
今の年齢・毎月の積立額・利回りを入れるだけ。FIREできる年齢とNISAで浮く税金まで、その場で計算します。
無料でシミュレーションしてみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます