その積立、将来いくらになると思いますか?
スライダーを動かすだけで、目標金額に届く年齢まで自動で計算。メールアドレスの入力もいりません。
NISA積立シミュレーターを使ってみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます
新NISAはいつから始まったのか?
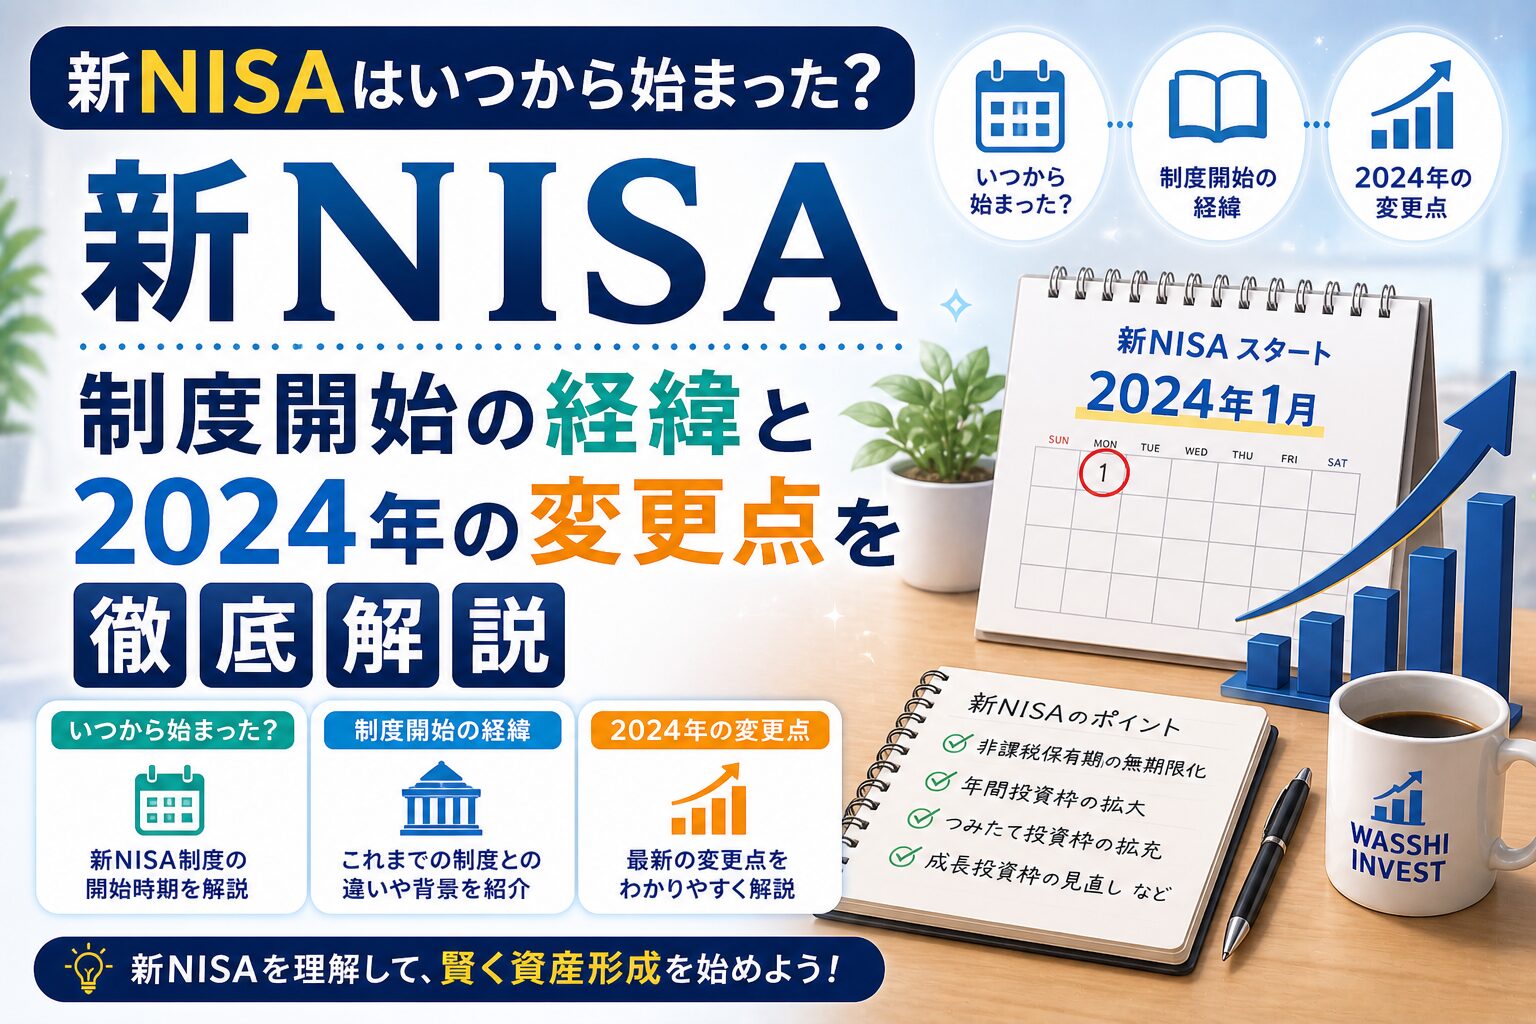
新NISA(少額投資非課税制度)は、2024年1月1日から正式にスタートしました。多くの方が「新NISAっていつから使えるの?」と疑問に思われているかもしれませんが、2024年以降は誰でも新制度を利用できます。
もともと日本では「NISA(一般NISA)」「つみたてNISA」「ジュニアNISA」という3種類の非課税投資制度がありましたが、2024年からこれらが大幅にリニューアルされ、新NISAとして統合されました。
旧NISAから新NISAへの変遷
旧NISA(一般NISA)は2014年1月に導入されました。その後、2018年につみたてNISAが追加されましたが、一般NISAとつみたてNISAは同一年に併用できないという制限がありました。
2024年の新NISAではこの制限が撤廃され、「成長投資枠」と「つみたて投資枠」を同時に利用できるようになりました。
2024年から何が変わったのか
新NISAでは以下の点が大きく変わりました。
- 非課税保有期間が無期限になった(旧制度は5年または20年)
- 年間投資枠が最大360万円に拡大(旧一般NISAは120万円)
- 生涯非課税限度額が1,800万円に設定
- 成長投資枠とつみたて投資枠の併用が可能
2024年からなんだね。もう何年もたってるじゃん…いまさら始めても遅くない?
そう思うよね。でもね、いちばん早いのは今日なんだ。始めた日から時間が働いてくれるからね。その理由をこれから話すよ。
新NISAを今すぐ始めるべき理由
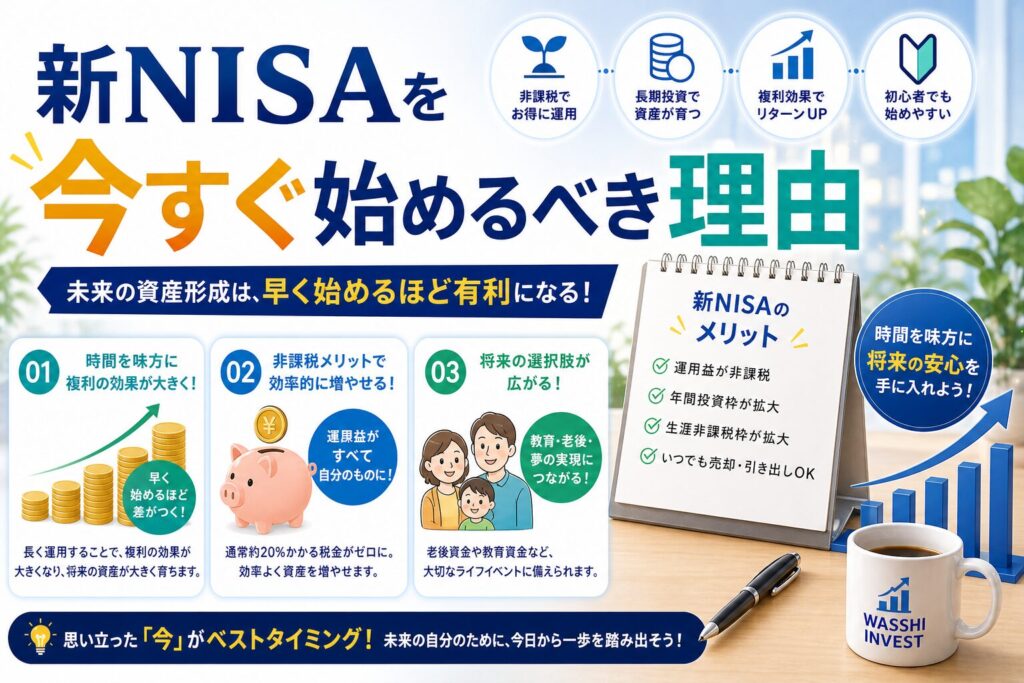
「新NISAはいつから始まった制度だろう?」と調べている方の多くは、まだ始めていない方ではないでしょうか。2024年1月からスタートしている新NISAは、今すぐ始めることが最もお得です。
早く始めるほど複利効果が大きい
投資は時間を味方につけることが重要です。例えば毎月5万円をつみたて投資枠で投資した場合、年利5%で運用すると:
- 10年後:約776万円(元本600万円 + 運用益約176万円)
- 20年後:約2,055万円(元本1,200万円 + 運用益約855万円)
- 30年後:約4,161万円(元本1,800万円 + 運用益約2,361万円)
時間が長ければ長いほど、非課税の恩恵を大きく受けられます。
非課税枠を使い切る戦略
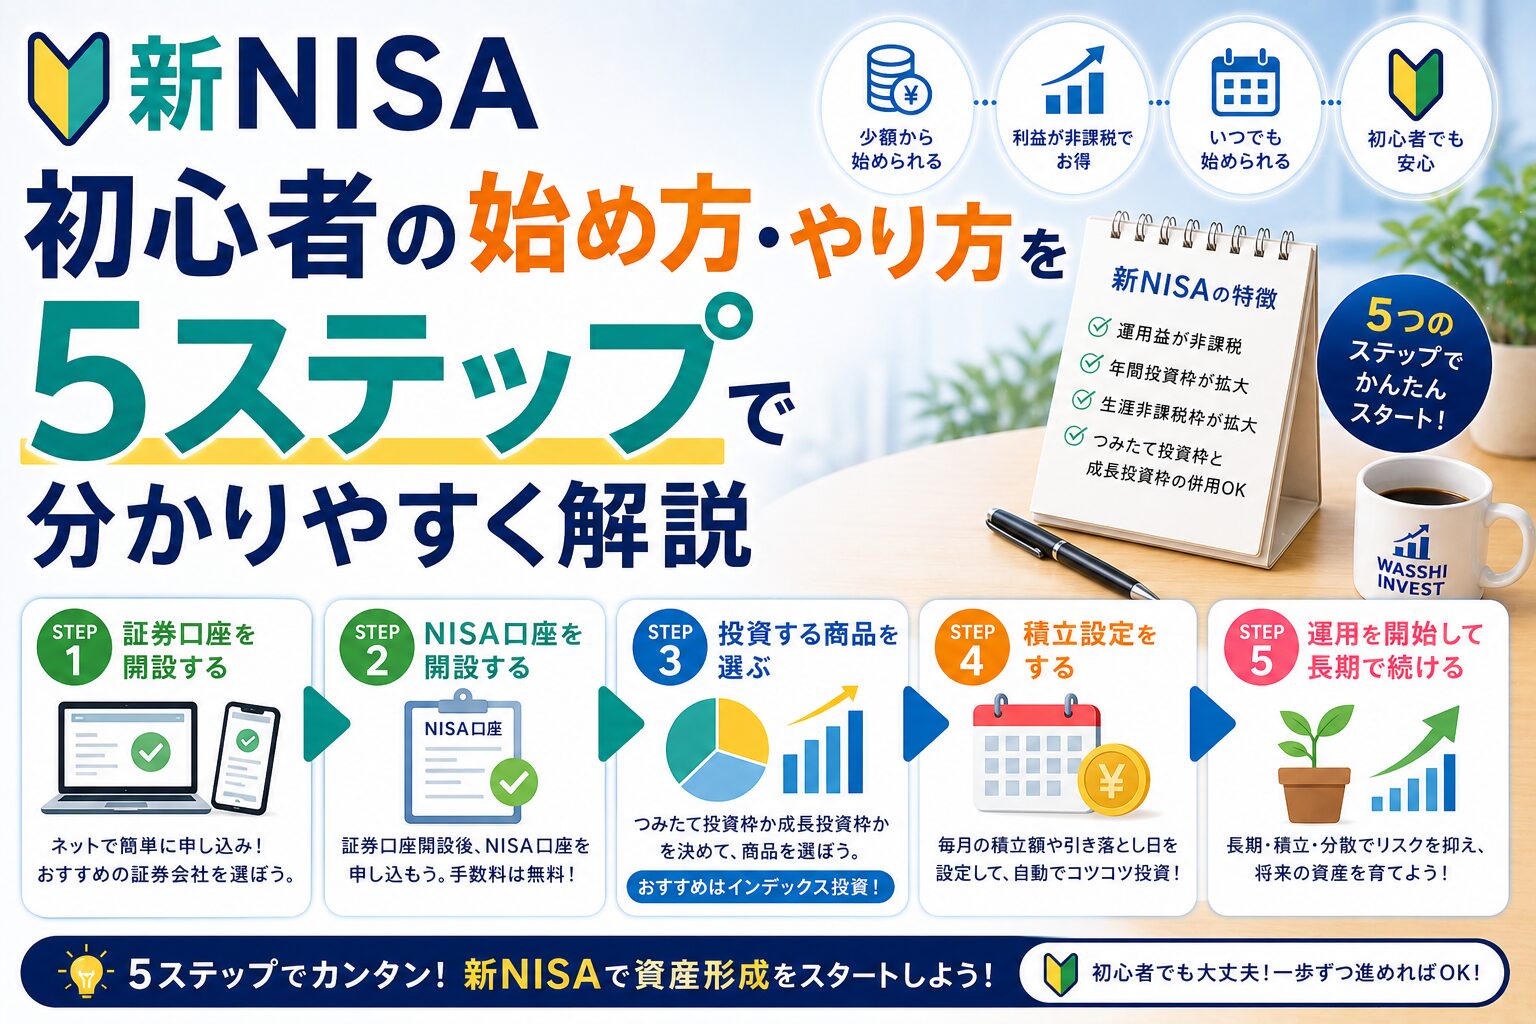
生涯非課税限度額の1,800万円を使い切るには、毎年最大360万円の投資を5年間続ける必要があります。しかし、無理に急ぐ必要はありません。自分のペースで少額から始めることが大切です。
新NISAの口座開設はどこで?
新NISAの口座は、証券会社や銀行などの金融機関で開設できます。1人1口座しか持てないため、どこで開設するかは重要な選択です。
おすすめの証券会社
投資初心者には、以下の証券会社がおすすめです。
口座開設に必要なもの
NISA口座を開設するには以下が必要です。
- マイナンバーカード(または通知カード+本人確認書類)
- 運転免許証などの本人確認書類
- 銀行口座(入出金用)
オンラインで申し込めば、最短数日で口座開設できます。
口座はできた!で、何を買えばいいの?
ここが本番だね。むずかしく考えなくていいよ。まずは長く持てるものを1本から。中身を順番に見ていこうか。
新NISAで何に投資すればいい?
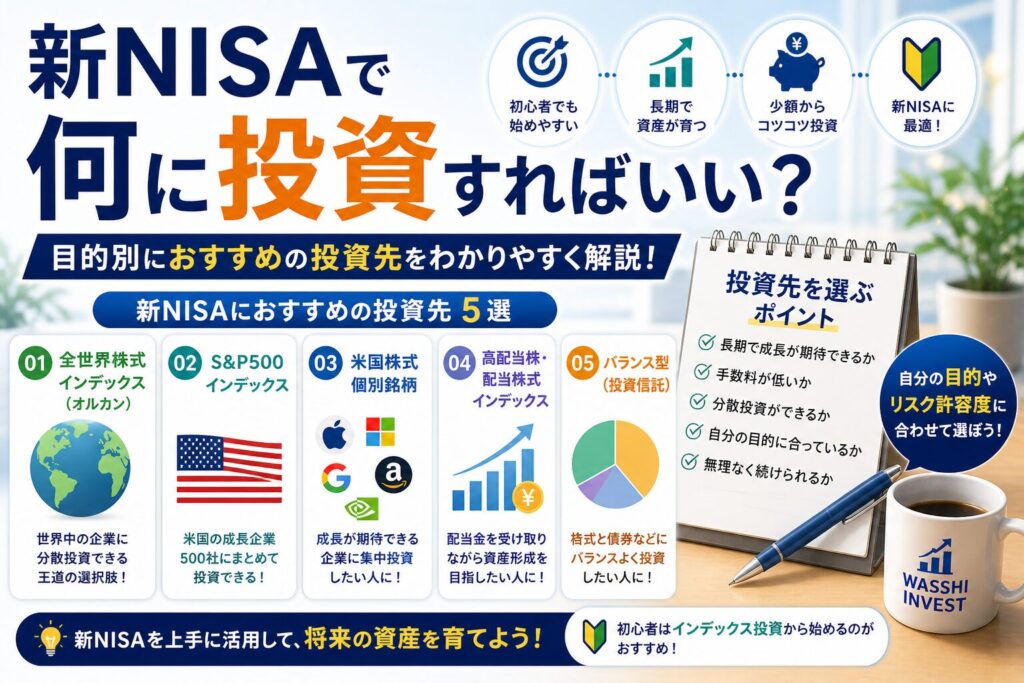
新NISAを始めようと思ったとき、次に悩むのが「何を買えばいいか」という問題です。投資初心者には、まずシンプルな商品から始めることをおすすめします。
つみたて投資枠でおすすめの投資信託
つみたて投資枠では、長期・積立・分散投資に適した投資信託のみが購入できます。特に人気が高いのは以下の商品です。
- eMAXIS Slim 全世界株式(オール・カントリー):全世界に分散投資できる低コストファンド
- eMAXIS Slim 米国株式(S&P500):米国の主要500社に投資できる人気ファンド
成長投資枠でできること
成長投資枠では、個別株式やREIT(不動産投資信託)なども購入できます。ETF(上場投資信託)も人気の選択肢です。より積極的な投資をしたい方向けです。
新NISAに関するよくある疑問
「新NISAはいつから始まったの?」以外にも、よく聞かれる質問にお答えします。
旧NISAはどうなる?
旧NISA(一般NISA、つみたてNISA)は2023年12月末で新規購入が終了しました。ただし、旧NISAで保有している資産はそのまま運用を続けられます。旧NISAから新NISAへの「ロールオーバー(移管)」はできません。
外国人でも新NISAは使える?
日本に居住している外国人の方も、新NISAを利用できます。ただし、日本の金融機関で口座を開設する必要があります。
損をしたら税金はどうなる?
NISA口座内での損失は、他の口座の利益と損益通算できません。また、損失の繰越控除も利用できないため注意が必要です。
ぼくの場合はいくらになるのか、やっぱり気になるなあ。
じゃあ数字で見てみようか。NISA積立シミュレーターに年齢と毎月の金額を入れると、何歳でいくらになるかが出てくるよ。読み終わったら、一度さわってみるといい。
まとめ:新NISAは2024年1月スタート!今すぐ始めよう
新NISAは2024年1月1日からスタートした制度で、旧NISAから大幅にパワーアップしました。非課税期間が無期限になり、年間投資枠も最大360万円に拡大されたことで、より長期的な資産形成が可能になっています。
まだ始めていない方は、ぜひこの機会に口座開設を検討してみてください。少額から始められるつみたて投資枠を活用して、コツコツと資産を積み上げていきましょう。
投資はリスクを伴いますが、長期・積立・分散を意識することで、リスクを抑えながら資産を増やしていくことができます。新NISAを使いこなして、将来の豊かな生活のための資産形成を始めましょう!
配当金で暮らすゴールも、数字にすると一気に現実的になります。「実績モード版」では、何歳で仕事を卒業できるか、そのあと寿命まで資産がもつかを、年金や老後の特別費用まで入れて計算できますよ。
あなたは何歳で「働かなくてよくなる」?
今の年齢・毎月の積立額・利回りを入れるだけ。FIREできる年齢とNISAで浮く税金まで、その場で計算します。
無料でシミュレーションしてみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます