あなたは401k企業型拠出年金を上手く活用するとこのように資産が増やせることを知っていますか?
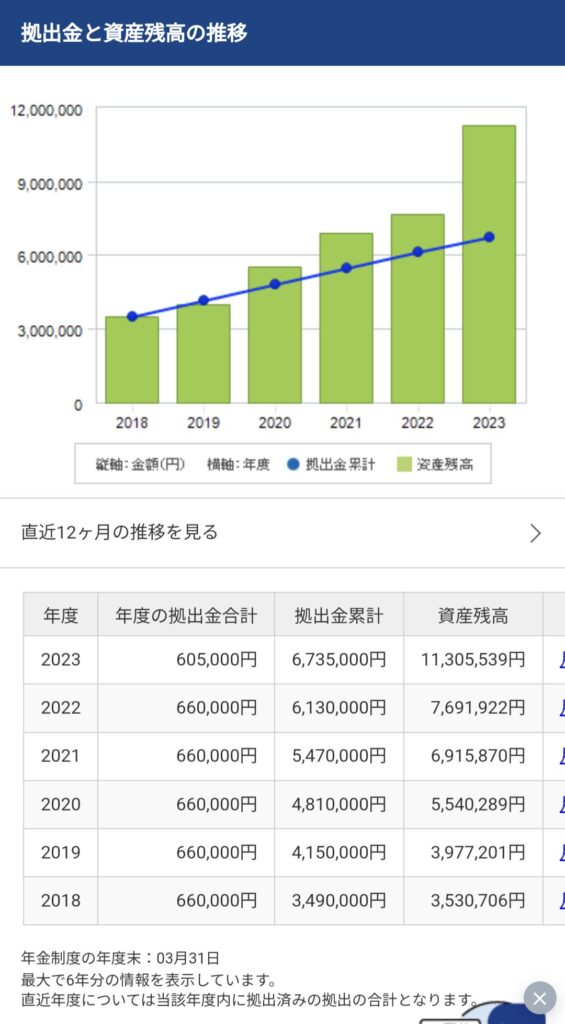
積み立てた金額の累計6,735,000円に対して11,305,539円の資産残高ですので
およそ400万円以上の運用益として、この画像の日時現在で利益が出ています。
これは実際に、401k企業型拠出年金で毎月積立投資している人の資産運用状況です。
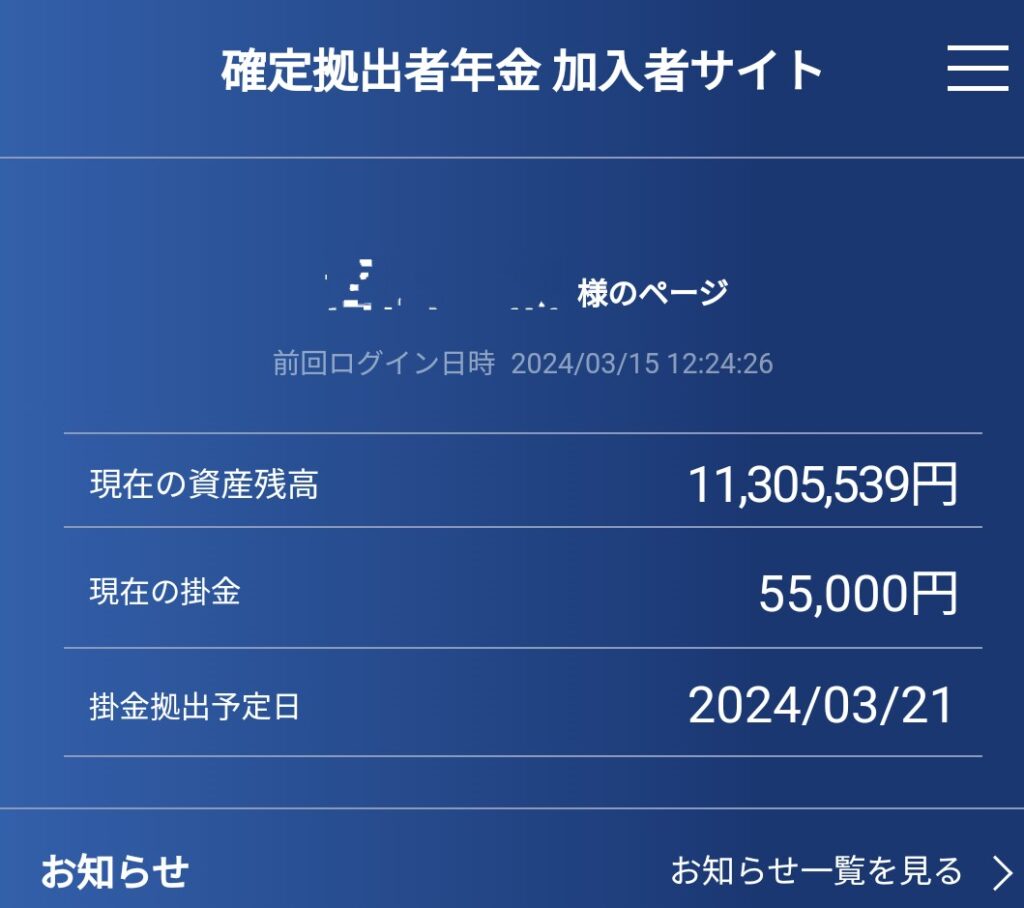
積立金を元本保証している商品から外国株式に移してから利益が着実に伸びていってます。
このような感じで上手く運用すれば長期的に資産が増やせるのが401k企業型確定拠出年金のパワーです。
その積立、将来いくらになると思いますか?
スライダーを動かすだけで、目標金額に届く年齢まで自動で計算。メールアドレスの入力もいりません。
NISA積立シミュレーターを使ってみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます
401k 企業型確定拠出年金とは
企業が従業員のために導入する退職金制度です。
近年、注目度が高まっている制度ですが、メリットとデメリットを理解した上で加入を検討することが大切です。
ワッシーも勤め先の企業が401kを導入していたおかげで退職金が増えていく楽しみを日々実感しています。
元本保証がある商品から外国株式で運用する商品にスイッチングしてから
ほぼインデックス投資と同じ効果が得られて資産を増やしています。
401kって何?と思っているあなたにも簡単にメリット・デメリットを説明します。
メリット
- 節税効果
- 掛金は全額給与から控除されるため、社会保険料も軽減されます。
- 運用益も非課税で積み立てられます。
税制優遇掛金が給与から控除されるため、所得税と住民税が軽減されます。
給与を貰って税金取られるくらいなら税金対策として
運用に回したほうが得だと考えて投資として掛金を多めに投入しています。
- 資産形成の選択肢が広がる
- 株式や債券など、様々な商品に投資できます。
- 自分で投資先を選べるため、リスクとリターンをコントロールできます。
金額や運用方法を自由に決めることができます。
そしていつでもプランを変更することができます。
ほったらかししていても運用商品によっては資産が増えていくことが可能です。
- 企業からのマッチング拠出
- 企業によっては、従業員の掛金に上乗せして拠出してくれる場合があります。
- 企業からの拠出金は非課税です。
デメリット
- 運用リスク
- 投資先は自分で選ぶため、元本割れのリスクがあります。
- 投資の知識や経験がない人は、リスクを理解した上で運用する必要があります。
運用する商品によっては数か月や数年ほどの短期・中期的にはマイナスになることもあります。
しかし、10年~40年と長期になればなるほどドルコスト平均法によるプラスのリターンが見込まれます。
ドルコスト平均法について詳しくはコチラで解説しています。
- 60歳まで引き出せない
- 基本的には60歳まで引き出すことができません。
- 59歳以下で退職した場合でも、一定の条件を満たさなければ引き出せません。
急な出費(住宅購入や入院など)が必要になったときでも簡単に引き出すことができませんので注意が必要です。
- 制度の事務負担
- 企業は制度の運営・管理を行う必要があります。
- 従業員は投資の勉強をする必要があります。
勉強といっても正しい投資商品を選択して運用を始めてしまえば
後はほったらかしで何もすることはありませんのでほぼデメリットとは言えないでしょう。
401kは、節税効果や資産形成の選択肢が広がるというメリットがある一方で
運用リスクや60歳まで引き出せないというデメリットもあります。
加入を検討する際には、メリットとデメリットを理解した上で、自分に合った制度かどうか判断することが大切です。
この記事を読んで積立のイメージがわいたら、ぜひ自分の数字で確かめてみてください。私が作った「実績モード版」なら、目標から毎月の積立額を逆算できて、NISAで得する税金や何歳でFIREできるかまで無料で分かりますよ。
あなたは何歳で「働かなくてよくなる」?
今の年齢・毎月の積立額・利回りを入れるだけ。FIREできる年齢とNISAで浮く税金まで、その場で計算します。
無料でシミュレーションしてみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます
コメント