その積立、将来いくらになると思いますか?
スライダーを動かすだけで、目標金額に届く年齢まで自動で計算。メールアドレスの入力もいりません。
NISA積立シミュレーターを使ってみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます
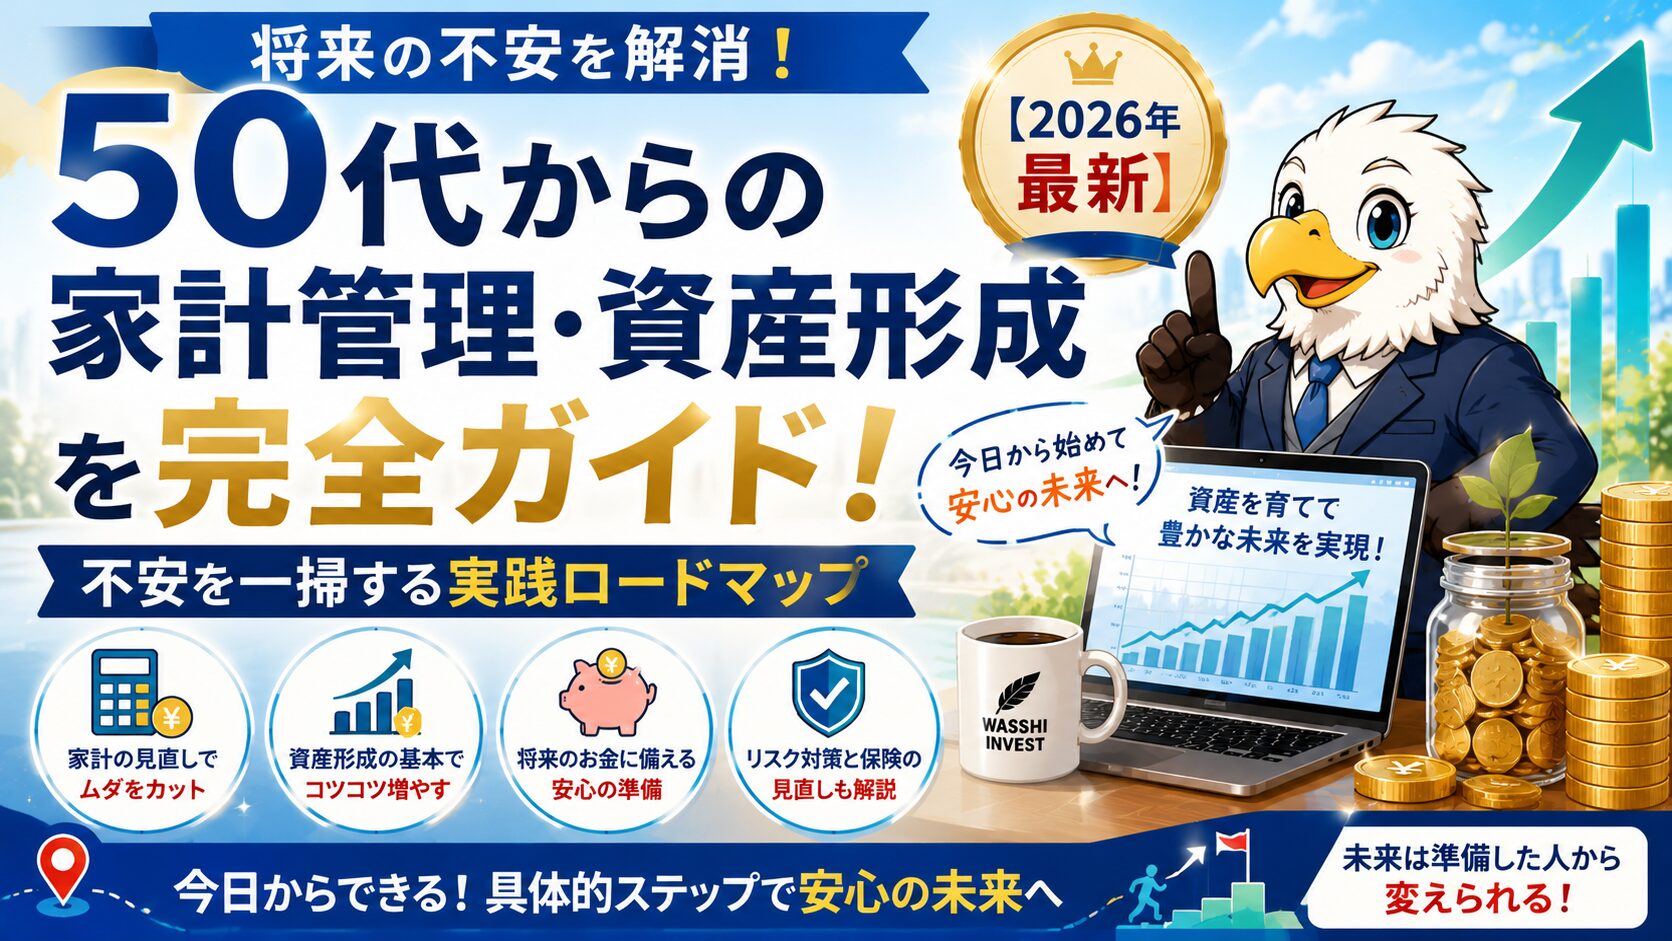
50代からの家計管理と資産形成、まず知るべき現状
50代で家計管理や資産形成を見直すにあたり、まずは現状を正しく把握することが大切です。漠然とした不安の正体を知ることで、具体的な対策が見えてきます。50代の平均年収と貯蓄状況、金融資産のリアル
結論: 50代は金融資産の格差が大きく、何もしなければ資産は減る可能性もありますが、適切な行動で着実に増やせます。 国税庁の「令和6年分 民間給与実態統計調査」(2025年9月公表)によると、1年を通じて勤務した給与所得者の平均給与は478万円。年齢階層別に見ると50〜54歳が約628万円、55〜59歳が約649万円(男女計)で、男性は55〜59歳の735万円が生涯で最も高くなります。つまり50代は収入のピークにいる一方で、ここから先は下がっていく年代だということです。一方で資産の状況は人によって大きく違います。金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」(2025年6〜7月実施)では、二人以上世帯の金融資産保有額は平均1,940万円。ただし平均値は一部の富裕層に引き上げられるため、自分と比べて落ち込む必要はありません。大事なのは平均との差ではなく、定年までの残り年数で何ができるかです。 何もしなければ資産は増えないどころか、物価上昇によって実質的に目減りしていきます。逆に言えば、定年までの数年でも行動すれば十分に間に合うということです。
50代の家計を圧迫する「見えない支出」とは
結論: 介護費・住まい修繕・医療費など「見えない支出」への対策が、50代の家計管理では必須です。 50代になると、子どもの教育費のピークが過ぎたり、住宅ローンの完済が見えてきたりと、毎月の固定費が減る傾向にあります。しかし、その一方で、新たな「見えない支出」が家計を圧迫する要因となることがあります。- 親の介護費用:突然の介護が必要になるケースも多く、準備がないと家計に大きな負担がかかります。
- 住まいの修繕費:築年数が経つことで、水回りや外壁など大規模な修繕が必要になることがあります。
- 車の買い替え費用:定期的に発生する大きな出費です。
- 自身の医療費:年齢とともに健康リスクが高まり、医療費が増える可能性も考慮が必要です。
夫婦で取り組む家計管理の重要性
家計管理は一人で行うものではありません。daily.co.jpの2023年調査では、家計の主な管理者は「妻」が48.0%、「夫」が20.8%という結果が出ています。どちらが主導していても、夫婦で家計状況を共有し、協力して家計管理や資産形成を進めることが、より効果的です。 リベ大でも、夫婦で共通の目標を持ち、オープンにお金の話をすることが推奨されています。お互いの収入や支出、貯蓄額、投資状況を把握することで、無駄をなくし、効率的な資産形成へとつながります。
うわぁ…50代ってこんなにお金がかかるんだ。もうムリじゃない?
数字だけ見るとそう感じるよね。でもね、削れるところは意外と決まっているんだ。ひとつずつ手を入れれば家計は変わるよ。順番に見ていこうか。
50代の家計管理を最適化する実践ステップ
現状を把握したら、次は具体的な家計管理の最適化に着手します。まずは家計の「出血」を止めることから始めるのが、リベ大流の基本です。固定費を徹底的に見直す
結論: 固定費の削減は、短期的には効果が限定的に見えても、長期では最大の資産形成ツールになります。 家計改善で最も効果が大きいのは、固定費の見直しです。通信費、保険料、サブスク、車関連費、住宅ローンなどは、一度見直せばその効果が毎月続くため、節約効果が非常に高いのが特徴です。節約は我慢ではなく、無駄な契約をやめる作業と考えると、前向きに取り組めます。| 見直し項目 | 確認ポイント | ワッシーのコメント |
|---|---|---|
| 通信費 | スマホの料金プラン、光回線が高すぎないか | 格安SIMや光回線の乗り換えで、驚くほど安くなることがあります。家族の利用状況も確認して、最適なプランを選びましょう。 |
| 保険料 | 若い頃加入の保険が今の生活に合っているか、重複や過剰保障がないか | 保障内容をしっかり確認し、本当に必要なものだけ残す勇気も必要です。 |
| サブスク | 半年以上使っていないサービスはないか、年払いの自動更新に注意 | 「いつか使うかも」はNG。使わないものは潔く解約しましょう。 |
| 住居費 | 住宅ローンの返済比率や家賃が重くないか、借り換えの検討 | woman.excite.co.jpのデータでは、50代が賃貸物件の家主の約3割を占めますが、自分自身の住居費も定期的に見直しましょう。 |
保険の整理は50代の必須課題
50代は、保険を見直す絶好のタイミングです。若いころに「なんとなく」加入したままの保険が、今のライフステージや家族構成に合っていないケースが非常に多いからです。特に、貯蓄型保険や重複した医療保障は、家計を圧迫しやすいので、保障内容をしっかり確認しましょう。特別費を先取り貯蓄で管理する
家計が崩れる大きな原因の一つは、毎月の生活費よりも、特別費の準備不足です。冠婚葬祭、帰省、旅行、車の維持費、住まいの修繕費、医療費など、年間に数回しか発生しない支出は、使う月に慌ててしまいがちです。 リベ大では、こうした特別費を「イベント費」と呼び、毎月少しずつ積み立てておくことを推奨しています。つまり、年間の特別費を洗い出し、12分割して毎月貯蓄する仕組みを作れば、急な出費にも慌てず対応できるということです。- 年間で発生する特別費(車検、固定資産税、旅行など)をリストアップする
- それぞれの必要額を見積もり、合計額を算出する
- 合計額を12で割り、毎月積み立てる金額を決める
- 専用の口座や封筒で管理し、使途を明確にする
口座の役割分担で「お金の見える化」
家計管理が上手な人は、口座の役割が明確です。給与受取口座、生活費口座、貯蓄口座、投資口座などを分けることで、お金の流れが「見える化」され、管理のストレスが格段に下がります。 例えば、給与が振り込まれたら、すぐに生活費、貯蓄、投資の各口座に自動で振り分ける設定をしておけば、手間なくお金を管理できます。つまり、「このお金は何に使うお金か」が明確になるため、無駄遣いを防ぎ、計画的な資産形成へとつながるのです。家計簿アプリで楽々管理
手書き家計簿が続かなかった人でも、家計簿アプリなら続くことがあります。レシート撮影や銀行口座・クレジットカードとの連携で、ほとんどの入出金を自動で記録してくれるため、忙しい50代には相性が良いツールです。 リベ大でも、家計簿は「記録すること」が目的ではなく「現状を把握し、改善につなげること」が目的とされています。続けやすさを重視するなら、操作がシンプルで、自分に合った機能を持つアプリを選ぶと良いでしょう。無料のものでも十分な機能を持つアプリはたくさんあります。詳細はこちら支出は減らせたとして、投資って50代から始めても意味あるの?
あるよ。定年までの10年だけじゃなく、その先も運用は続けられるからね。大事なのは金額の大きさじゃなくて、無理のない額で長く続けること。ここからはその進め方を話すよ。
50代からの資産形成を無理なく進める方法
家計が整ってきたら、いよいよ資産形成です。50代からの資産形成は、若い頃とは異なる視点が必要です。ここでは、無理なく、着実に資産を増やすための方法を解説します。生活防衛資金を確保し、現金比率を考える
50代からの資産形成で最も大切なのは、「守り」を固めることです。具体的には、万が一の事態に備える「生活防衛資金」をしっかりと確保すること。目安は、生活費の3ヶ月~1年分と言われています。これを確保した上で、残りの資金で資産形成を考えるのが鉄則です。 すべてを投資に回すのではなく、近い将来に使う予定のあるお金は現金で、5年以上使わない長期資金は投資に、と「使う時期で器を分ける」ことが、50代の資産形成では特に重要です。| お金の用途 | 置き場所の考え方 | ワッシーのコメント |
|---|---|---|
| 生活費・緊急予備資金 | 現金(普通預金、定期預金など) | すぐに引き出せるようにしておくことが大切です。 |
| 1〜3年以内に使う予定のお金 | 現金中心(高金利預金なども検討) | 車の買い替えや旅行など、時期が決まっているお金は元本割れのリスクを避けるべきです。 |
| 5年以上使わない長期資金 | 投資(つみたてNISA、iDeCoなど) | 老後資金など、長い目で見て増やすことを目的とします。 |
つみたて投資は50代でも有効か?
「今からつみたて投資を始めても遅いのでは?」と不安に思う方もいるかもしれません。しかし、リベ大でも推奨されているように、つみたて投資は50代でも十分に有効な資産形成方法です。毎月一定額をコツコツ積み立てることで、複利の効果を享受し、リスクを分散しながら資産を増やせる可能性があります。 ただし、投資は元本保証ではありません。値動きがあるため、短期で使う予定のお金ではなく、長期で置いておける余裕資金に限定することが重要です。万が一、値下がりしても慌てて売却せず、淡々と積み立てを続ける心構えが大切です。新NISAをフル活用する
2024年から始まった新NISAは、50代からの資産形成において非常に強力な味方となります。非課税投資枠が大幅に拡大され、投資で得た利益が非課税になるというメリットは計り知れません。つまり、通常なら利益に対してかかる約20%の税金がゼロになる可能性があるということです。 リベ大YouTube動画で紹介していたことで参考になったのは、まず制度を理解してから商品を選ぶ、という順番です。商品名や運用会社に惑わされず、まずは新NISAという「非課税の器」の仕組みを理解し、その中で自分に合った投資信託などを選ぶのが失敗を減らすコツです。証券口座は無料で開設できるので、まずは情報収集から始めてみましょう。詳細はこちらiDeCo(個人型確定拠出年金)も検討する
iDeCoは、将来の老後資金を準備するための私的年金制度です。掛金が全額所得控除の対象となり、運用益も非課税、さらに受け取り時にも税制優遇があるという、非常に強力な税制優遇制度です。 ただし、原則60歳まで引き出せないという制約があるため、「本当に老後資金としてしか使わない」という明確な目的がある場合に検討すべきでしょう。50代から始める場合、運用期間は限られますが、所得控除のメリットは毎年享受できます。ご自身の収入やライフプランに合わせて、活用を検討してみてください。個人年金保険や貯蓄型保険の注意点
資産形成の手段として、個人年金保険や貯蓄型保険を検討する人もいます。これらの商品は、「保険」と「貯蓄」が一体になっているため、安心感があると感じるかもしれません。 しかし、契約する前に、途中解約のしやすさ、手数料、受け取れる時期、そして投資信託と比較した場合の利回りなどを徹底的に比較検討することが非常に重要です。見た目の安心感だけで選んでしまうと、「思ったより増えない」「途中解約で元本割れした」といった後悔につながりやすいので注意が必要です。 リベ大では、貯蓄と保険は分けて考えるのが基本とされています。つまり、保険は万が一のリスクに備えるためのものであり、資産を増やす目的には効率が悪い場合が多いということです。50代 家計管理 資産形成を成功させるための心構え
50代からの家計管理と資産形成は、スピード勝負ではありません。「継続できる設計」が何よりも大切です。焦らず、一歩一歩着実に、そして楽しみながら取り組むことが成功への近道です。- 完璧を目指さず、まずはできることから始める
- 夫婦で協力し、定期的に家計会議を開く
- 情報に惑わされず、自分のペースを守る
- お金の勉強を楽しみ、知識をアップデートし続ける
50代の家計管理と資産形成でよくある質問
50代から投資を始めても間に合いますか
間に合います。定年までの期間だけでなく、退職後も運用は続けられます。65歳まで積み立て、その後は取り崩しながら運用する前提なら、20年以上の時間を使えます。
生活防衛資金はいくら必要ですか
会社員なら生活費の6か月分が目安です。ここが確保できていれば、相場が下がっても投資をやめずに済みます。
新NISAとiDeCo、どちらを優先すべきですか
引き出しの自由さを重視するなら新NISAが先です。iDeCoは原則60歳まで引き出せない代わりに掛金が全額所得控除になるので、家計に余裕が出てから足すと無理がありません。
自分の場合、何歳でいくらになりますか
NISA積立シミュレーターに年齢・毎月の積立額・想定利回りを入れてみてください。何歳で目標に届くか、FIREできる年齢まで自動で計算できます。
さいごに:50代の家計管理と資産形成で豊かな未来へ
この記事では、50代で家計管理と資産形成を見直したい方に向けて、現状の把握から具体的な実践ステップ、そして資産形成の進め方までを解説しました。 50代は、人生の折り返し地点であり、これからの生き方を大きく左右する重要な時期です。収入がピークを迎える一方で、定年までの時間は確実に減っていきます。つまり、行動を起こせば、未来は変えられるということです。 リベ大の教えにもあるように、「今日が一番若い日」です。この機会に、ご自身の家計と資産形成を見つめ直し、豊かな未来への一歩を踏み出してみてはいかがでしょうか。焦らず、着実に、そして楽しみながら、お金の不安を解消していきましょう。 ※投資は元本保証がなく、損失が出る可能性があります。最終的な投資判断はご自身の責任において行ってください。関連記事
- リベ大でおすすめの掛け捨て生命保険と現在の生命保険とを比較した金額は?
- リベ大でおすすめの火災保険を参考に賃貸の火災保険の見直して固定費を節約しよう
- リベ大おすすめの格安SIMと現在の携帯通信費を比較・見直して固定費を削減しよう
- 家計管理するならマネーフォワードMEを使いこなしましょう
- 家計管理で無駄な支出がないか見直してみよう
- インデックス投資実践中の50代がブログで公開|株価下落でも焦らない!リベシティ式の考え方
あわせて読みたい記事
・資産形成のペースに正解はある?小金持ちを目指す人のための山登り思考法
・インデックス投資実践中の50代がブログで公開|株価下落でも焦らない考え方
・新NISAはやめたほうがいい?よくある5つの不安を検証
・401Kのおすすめ商品【DCニッセイ外国株式インデックス】とオルカンの違い
・50代からの副業おすすめ15選|定年後も続く収入源の作り方
あなたは何歳で「働かなくてよくなる」?
今の年齢・毎月の積立額・利回りを入れるだけ。FIREできる年齢とNISAで浮く税金まで、その場で計算します。
無料でシミュレーションしてみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます