お金の勉強ゲーム「サイコロ de マネーラボ」を始めてみたけれど、サイコロを振っているだけで純資産が増えないという声をいただくことがあります。
このゲームは運だけで進むすごろくではありません。どの順番で手を打つかで結果がはっきり変わるようにつくってあります。この記事では、開発者のワッシーが無料版(🔰はじめての社会人レベル)を題材に、クリア条件の優先順位と最初の12ヶ月の立ち回りを解説します。
- クリア条件3つのうち、いちばんきついのは「不労所得が支出を超える」。だから最初の3ヶ月は投資より先に固定費を削るのが最短ルート
- 純資産は増やすより減らさないほうが早い。借金が1円でもあると貯蓄力の★は0になります
- しあわせ度50以上と思い出4つは、最後にまとめてやると詰む。毎月1回ずつ消化しておくのが正解
それぞれの詳しい中身は、noteの記事にまとめています。無料版の紹介(無料で読めます)/こども・学生版(680円)/リアル版(1,980円)
- インストール不要。PC・スマホ・タブレットのブラウザで動く
- 無料版は🔰はじめての社会人モードを丸ごと。有料版は小学生〜大人まで6段階
- データは端末内にだけ保存。個人情報の入力は不要
※無料版はページを開くだけで遊べます。ダウンロードもインストールも要りません。「ファイルに保存」したセーブデータは有料版でも読み込めます
※ゲーム内の家計・相場・投資結果は学習用に簡略化したシミュレーションです。現実の収入や金融商品の値動きを再現するものではなく、将来の運用成果を示すものでもありません。
その積立、将来いくらになると思いますか?
スライダーを動かすだけで、目標金額に届く年齢まで自動で計算。メールアドレスの入力もいりません。
NISA積立シミュレーターを使ってみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます
まず把握する|サイコロ de マネーラボ無料版のクリア条件は3つ
無料版で遊べる「🔰はじめての社会人」レベルのクリア条件は、次の3つです。3つを全部そろえて、はじめてクリアになります。
- 💰 純資産(資産−負債)が1,000万円に到達する
- 🕊️ 不労所得が毎月の総支出を超える
- 💖 思い出を4つ作り、しあわせ度50以上をキープする
多くの方が「純資産1,000万円」だけを見て貯金に走ります。でも実際に詰まりやすいのは、残りの2つです。難易度順に並べ替えると、やるべき順番が見えてきます。
| クリア条件 | 体感の難しさ | 効く手 | 着手するタイミング |
|---|---|---|---|
| 不労所得 > 総支出 | ★★★ | 固定費を下げて「超えるべき線」を下げる+配当や家賃を育てる | 1ヶ月目から |
| 純資産1,000万円 | ★★☆ | 借金を作らない/積立設定を止めない | 4ヶ月目から |
| しあわせ度50+思い出4つ | ★☆☆だが忘れる | 楽しみマスと💖ボタンで月1回ずつ使う | 毎月すこしずつ |
えっ、お金をためるのが一番むずかしいんじゃないの?
そう思うよね。でもね、不労所得が支出を超えるっていう条件は、支出を下げると一気にラクになるんだ。ゴールの位置を自分で動かせる、ってことだよ。
【最優先】支出を下げると、ゴールそのものが近づいてくる
「不労所得が総支出を超える」という条件は、言い換えると「働かなくても入るお金 > 毎月出ていくお金」です。つまり超えるべきラインが下がれば、必要な資産も小さくなります。
ゲーム内の🏖️リタイア機能は「不労所得+資産の4%で支出をまかなえること」を目安にしています。年間支出のおよそ25倍、という考え方ですね。この式で毎月の総支出ごとに必要な資産を出すと、差がはっきり見えます。
▲ 毎月の総支出別に、年間支出の25倍(=資産の4%で支出をまかなえる水準)を計算したもの。月の支出が2万円違うだけで、必要な資産は600万円変わります。これはゲーム内の目安をそのまま当てはめた計算で、現実の生活費や運用成果を保証する数字ではありません。
月30万円の支出で走ると9,000万円が必要ですが、28万円まで落とせば8,400万円。固定費を月2万円下げただけで、ゴールが600万円ぶん手前に来る。稼いで600万円を埋めるより、支出を削るほうが圧倒的に速いわけです。
しかも🔧固定費ボタンで下げたスマホ代・サブスク・保険は、一度下げたらずっと効き続けます。クイズマスで出る固定費の見直し問題も、正解すればそのまま家計に反映されます。
だから1〜3ヶ月目は、投資より先に🔧固定費と🛡️保険を見にいくのが正解なんだ。地味だけど、ここが一番リターンが大きいよ。
【12ヶ月ロードマップ】サイコロ de マネーラボは、この順番で手を打つ
1周=1ヶ月、🏁給料日マスを通過するたびに家計簿が精算されます。つまり12周で1年ぶんの判断。ここでは最初の12ヶ月を4つのフェーズに分けて、やることと見る数字を決め打ちにします。
| 時期 | この期間の役割 | やること | 月末に見る数字 |
|---|---|---|---|
| 1〜3ヶ月目 | 土台づくり | 🔧固定費と🛡️保険の見直し/📕専門用語集を開く | 🏠総支出/月が下がったか |
| 4〜6ヶ月目 | 守りを固める | 生活防衛資金をためる/📈積立設定を少額で開始 | 💵現金が毎月プラスか |
| 7〜9ヶ月目 | 稼ぐ力を足す | 📝試験に挑戦/💪自分で稼ぐ方法を1つ育てる | 💼世帯収入と💪自分で稼いだ収入 |
| 10〜12ヶ月目 | 仕上げと検証 | 🌱不労所得の芽を作る/📆家計レビューで1年を振り返る | 💰純資産ゲージと💖しあわせ度 |
1〜3ヶ月目:投資より先に、出ていくお金を止める
この3ヶ月は投資をがまんしてもいい期間です。やることは🔧固定費ボタンでスマホ・光熱費・サブスクを見直すこと、🛡️保険ボタンで「起きても自分で払える額」の保険を解約すること。この2つだけで🏠総支出/月がはっきり下がります。
あわせて📕専門用語集と📖試験の予習・復習をのぞいておくと、後のクイズマスで正解率が上がります。予習は受験料も合否もなしでいつでも練習できるので、ノーリスクです。
最初からNISAを始めたくなっちゃうんですけど、ダメですか?
ダメじゃないよ。ただ、固定費を下げてから積み立てたほうが、同じ額でも長く続けられるんだ。順番の問題だね。
4〜6ヶ月目:生活防衛資金を作って、積立は少額で始める
⚡出費マスは突然の出費・事故・災害が起きるマスです。ここで💵現金が足りないと、資産を売るか借りるかの二択になります。借りると貯蓄力の★が0になるので、現金のクッションは最優先です。
クッションができたら📈積立設定へ。ファンドと口座(NISAつみたて枠/成長枠/特定口座)と金額を選ぶだけで、毎月自動で積み立ててくれます。100円単位で設定できるので、まずは止まらない金額から始めるのがコツです。
- SBI証券:低コストのインデックスファンドが豊富。クレカ積立でポイントも貯まる
- 楽天証券:楽天ポイントで投資信託が買える。月100円から積立OK
- 正直なデメリット:口座開設は本人確認で数日かかり、商品選びにも時間がいる。「今夜すぐ始めたい」人には向きません
こんな人におすすめ:ゲームで一周してから、実際のNISAを同じ流れで始めたい人。※サービス内容は2026年10月時点。最新情報は公式サイトで確認してください
7〜9ヶ月目:収入の柱を1本増やす
📝試験マスでは簿記やFPに挑戦できます。合格すると収入や節税に効き、3級→2級→1級と段階的に上がります。さらに資格を持っているとクイズでヒントが出るので、後半のイベントがまるごと有利になるのが大きい。
💪自分で稼ぐ方法は最大3つまで同時に持てますが、育つまで時間がかかるものもあるので、始めるのが遅いと1年目に間に合いません。7ヶ月目には1つ目を走らせておきたいところ。
10〜12ヶ月目:不労所得の芽と、年末の答え合わせ
🌱不労所得は、家賃・設備・事業など働かなくても毎月入るお金です。1年目で支出を超えるのは難しいので、ここでは「増える仕組みを作れたか」を確認できれば十分です。
そして12ヶ月目には、源泉徴収額とゲーム内の年税額の差(返金または追加分)が表示されます。📆家計レビューで1年ぶんを振り返り、どの月に現金が減ったかをメモしてから2年目に入ると、立ち回りが一気に洗練されます。
毎ターン見るのは3つの数字だけ|画面の情報を絞る
画面には多くの数字が並びますが、毎ターン追うのは3つで足ります。
- 💵現金……マイナスになった瞬間に、資産売却か借入が発生。ここが生命線
- 🏠総支出/月……下がった分だけ、クリア条件②のハードルが下がる
- 💰純資産ゲージ……資産−負債。ゴール1,000万円への達成度と、クリア条件のチェックが並んで出る
あわせて⭐5つの力(貯蓄力・収入力・投資力・防衛力・活用力)の★も見ておきましょう。★は現金・収入・投資資産・借金・しあわせ度から毎月再計算されます。借金があると貯蓄力は問答無用で★0ので、★が急に減ったら借金の発生を疑ってください。
📈市場指数(スタート時100)と💱ドル円も毎月動きます。投資資産の評価額はこれに連動するので、純資産が減ったのが相場のせいなのか、使いすぎなのかを切り分けるときに役立ちます。
数字が多すぎて、どこを見ればいいか分からなくなってました……3つだけなら追えそうです。
【原因別】純資産が増えないときのチェックリスト
「ちゃんと遊んでいるのに増えない」ときは、だいたい原因が決まっています。症状から逆引きしてください。
| 症状 | よくある原因 | 打ち手 |
|---|---|---|
| 毎月、現金が減る | 🏠総支出/月が収入に対して大きい。サブスクや保険が残っている | 🔧固定費と🛡️保険を見直す。📄収支(PL)で内訳を開く |
| 純資産が増えない | 現金は増えているが、ぜんぶ預金で止まっている | 📈積立設定を少額でも動かす。📗資産と負債で内訳を確認 |
| 純資産が減った | 相場の下落か、借金の増加のどちらか | 📈市場指数を確認。指数が下がっただけなら売らずに待つ |
| 借金が消えない | 最低返済だけで、利息分しか減っていない | 💳返済から一部返済。車があるなら🚗車を売るも検討 |
| しあわせ度が上がらない | 節約しすぎ。我慢は💖を下げる方向に働く | 🎈楽しみマスと💖ボタンで月1回は使う |
| クリア判定が出ない | 純資産は届いたが、不労所得か思い出が未達 | 純資産ゲージの下の⬜✅を見て不足分だけ埋める |
とくに多いのが2行目、「現金は増えているのに純資産が伸びない」パターンです。ゲーム内でも現実でも、預金はほぼ増えません。固定費の見直しで浮いた月2万円を、そのまま置いておく場合と運用に回す場合では、年数が経つほど差が開きます。
▲ 月2万円を積み立てた場合の比較。年5%で運用できた場合、20年で約822万円、貯金だけなら480万円です。年5%はあくまで学習用に置いた仮定で、保証された利回りではありません。実際の投資には元本割れがあり、結果は上にも下にもぶれます。
20年で340万円くらい違うの!?
そう。でもこれは利回りを年5%と置いた場合の計算だからね。現実はマイナスの年もある。そこも含めてゲームの中で先に体験しておこう、ってことなんだ。
やりがちな失敗3つ|ここで詰む人がほとんど
失敗1:投機に手を出して、現金を溶かす
⚡レバ実験室やFX・暗号資産などの投機は、値動きが激しく一気に増えることもあります。だからこそ序盤に突っ込みたくなるのですが、現金が尽きる→借入→貯蓄力★0→立て直しに数ヶ月という流れに入ります。
ゲーム内でも「投機は余裕資金で少しだけ」が鉄則として示されています。投資(NISA積立・高配当株・不動産)と投機(FX・レバレッジ・暗号資産)は別物として扱ってください。
失敗2:しあわせ度を後回しにして、最後に詰む
純資産1,000万円に届いたのにクリアにならない。原因のほとんどが思い出4つ・しあわせ度50以上の未達です。
💖しあわせ度は思い出・推し活・趣味・人のための支出で上がり、借金の不安や我慢しすぎで下がります。🎈楽しみマスに止まらなくても💖ボタンから月1回は使えるので、毎月の習慣にしてしまうのが確実です。安心ライン(生活防衛資金)を守って使えば、しあわせ度と活用力の両方が上がります。
お金を貯めるだけの人生じゃ、ゲームでもクリアにならない設計にしてあるんだ。ここは意地でも変えたくなかったところだね。
失敗3:誘惑マスで、その場で決めてしまう
🛍️誘惑マスでは、欲しい物の誘惑・あやしい勧誘・詐欺・保険の営業が起きます。ここでの判断は断ると防衛力(守る力)が上がり、引っかかると大きな損失になります。
コツは単純で、金額と期間を聞かれたら一度立ち止まること。断ってもゲームは進みますし、どちらを選んでも実際の事例の解説が読めます。🕳️落とし穴図鑑に手口がたまっていくので、見抜けた数を集めるつもりで遊ぶとむしろ楽しくなります。
わたし、ゲームの中で1回ひっかかりました……でも解説を読んだら、現実で同じ話が来たら絶対分かる気がします。
それがこのゲームの一番の狙いだよ。先に失敗しておけるのが、ゲームの特権だからね。
クリアの先にある景色|資産家ロードと隠しステージ
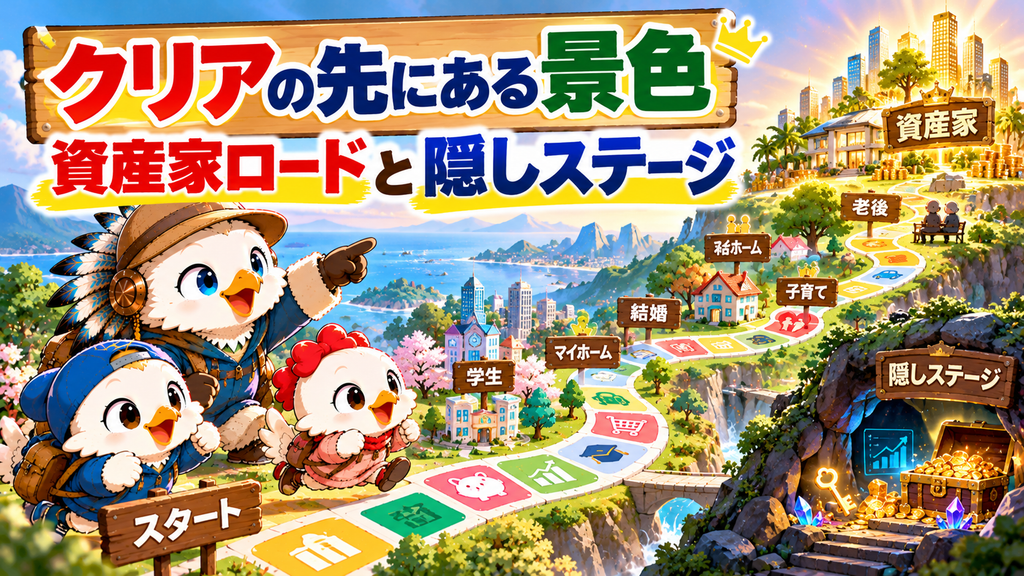
クリア条件を満たしても、そこで終わりではありません。🌱不労所得が毎月の支出を上回ると🚀資産家ロードが解放され、盤面そのものが変わります。起業・ビジネスへの出資・不動産投資の加速・寄付・税金と相続、そして富裕層を狙う罠が登場し、ゴールは「不労所得 月100万円以上」と「夢を3つ叶える」になります。
さらに条件を満たすと隠しステージが現れます。🕊️FIRE後の暮らし(社会保険・暴落時の取り崩し・ヒマと孤独)、🏖️定年後の暮らし(退職金・公的年金・医療と介護・詐欺)、📜終活とやりたいことリスト100。お金が貯まったあとに何が起きるかを、先に体験できるステージです。
- 無料版は🔰はじめての社会人モードを丸ごと。まずはここで12ヶ月回してみてください
- リアル版(1,980円)は全6レベル+🚀資産家ロード+隠しステージ(FIRE後・定年後・終活)
- こども・学生版(680円)はこども/学生/はじめての社会人の3レベル。親子で遊ぶならこちら
- 正直なデメリット:アプリストアからのインストールではないので、スマホだとファイルの開き方に少し手間がかかります。PCのほうが快適です
※購入前に無料版の紹介記事(無料で読めます)でスクリーンショットを確認できます。セーブデータは無料版からそのまま引き継げます
2周目はここを狙う|実績コレクションが腕前のものさしになる
1周目をクリアしたら、次は条件を縛って遊ぶと一気に攻略ゲームになります。🏆実績コレクションはゲームをまたいで残るので、2周目以降の目標にちょうどいい指標です。
- スピードクリア……36ヶ月以内にクリア。固定費の見直しを1〜2ヶ月目に終わらせないと間に合いません
- 無借金経営……一度も借金せずにクリア。⚡出費マスに備えた現金のクッションがすべてです
- 社会人マスター……🔰はじめての社会人レベルでクリア。まずはここから
この2つを同時に狙うと、「現金を厚くしたいのに、早くクリアするには投資に回したい」というジレンマが生まれます。ここが一番おもしろいところで、現実の家計でもまったく同じ悩みが出てきます。
スピードクリアと無借金経営、いっしょにできるの?
できるよ。ただし固定費を最速で下げて、毎月の黒字を最大にしておくのが前提だね。遠回りに見える1ヶ月目の行動が、ぜんぶここで効いてくるんだ。
もうひとつの目標が🕳️落とし穴図鑑です。誘惑マスで見抜いた手口・体験した手口がたまっていき、解説も読めます。損をしないために覚えるのではなく、集めるつもりで遊ぶと、ふしぎと記憶に残ります。
🐭コマも純資産に応じて🐭→🐰→🐱→🐶→🦊→🐻→🦁→🐲と成長し、借金が増えるとダウングレードします。数字を見るのが苦手な方は、コマの見た目を家計の体温計として使うのもおすすめです。
📆家計レビューの読み方|1年ぶんの判断を次の1年に渡す
12ヶ月目を通過すると、📆家計レビューが自動で表示されます。ここは結果発表の画面ではなく、次の1年の作戦を決めるための資料です。見るポイントは3つだけ。
- 現金が一番減った月はどこか……⚡出費マスか🛍️誘惑マスのどちらかであることがほとんど。備えが足りなかったのか、判断を誤ったのかを切り分けます
- 🏠総支出/月は下がったか……下がっていなければ、固定費の見直しが手つかずのまま走った証拠
- 💰純資産の伸びは、収入由来か相場由来か……📈市場指数が上がっただけなら、実力ではなく追い風。次の年に下げ相場が来ても慌てずに済みます
ゲーム内では、会社員などは給料から所得税を概算で天引きし、12ヶ月目に源泉徴収額と年税額の差が表示されます。1年の終わりに税金の精算があるという感覚そのものが、現実の年末調整や確定申告の予行演習になります。
よくある質問(FAQ)
- Qサイコロ de マネーラボは無料版だけでクリアできますか?
- A
できます。無料版で遊べる「🔰はじめての社会人」レベルにも、純資産1,000万円・不労所得が支出を超える・思い出4つとしあわせ度50以上という3つのクリア条件がそろっています。
- Q最短で何ヶ月でクリアできますか?
- A
実績コレクションに「スピードクリア(36ヶ月以内にクリア)」があるので、36ヶ月が一つの目安です。あわせて「無借金経営(一度も借金せずにクリア)」もあるので、2周目はこの2つを狙うと急に歯ごたえが出ます。
- Q途中でやめても続きから遊べますか?
- A
💾セーブボタンからブラウザ内・ファイル・コードのいずれかで保存でき、タイトル画面の📂続きからで再開できます。長く遊ぶならファイル保存が安全です。
- Q現金がマイナスになったら、売るのと借りるのどちらが正解ですか?
- A
基本は売るです。借りると審査があり、返済負担率や借入件数によっては落ちることもあります。さらに借金が残ると貯蓄力が★0になりますし、しあわせ度も下がります。📊資産の売買から1,000円単位で必要な分だけ売るのが、いちばん傷が浅い選択です。
- Qゲームの投資結果を参考に、実際の商品を選んでもいいですか?
- A
おすすめしません。ゲーム内の利回り・配当・税額・イベントの確率はすべて学習用の設定で、実際の平均値や利益の予測ではありません。判断の練習をする場所と考えて、実際の商品や契約は最新の公式情報で確認してください。
まとめ|1年目は「支出を下げて、毎月1つ楽しむ」だけでいい
- 1〜3ヶ月目は🔧固定費と🛡️保険だけに集中して、🏠総支出/月を下げる
- 4〜6ヶ月目は現金のクッションを作って、📈積立設定を少額で動かす
- 7〜9ヶ月目は📝試験と💪自分で稼ぐ方法で収入の柱を1本増やす
- 10〜12ヶ月目は📆家計レビューで振り返り、2年目の作戦を決める
- そして毎月、💖で1回だけ楽しみにお金を使う
この順番を守るだけで、純資産ゲージの伸び方がはっきり変わります。サイコロの目は変えられませんが、止まったあとの判断は自分で選べるのが、このゲームの本体です。
1年ぶん回し終わったら、ぜひ📆家計レビューを開いてみてね。自分がどの月につまずいたかが、数字で残ってるから。それが次の1年のヒントになるよ。
- 登録もインストールも不要。ページを開けばその場で始められます
- この記事の12ヶ月ロードマップを手元に置きながら進めるのがおすすめ
- セーブデータはファイル保存しておけば、あとから有料版でも読み込めます
※ゲーム内の家計・相場・投資結果は学習用の簡略シミュレーションです。実際の運用成果を示すものではありません
関連する記事
- お金の勉強ができる無料ゲーム|小学生も親子で学べる金融教育すごろく【図解】……ルールと画面の見方の総まとめ
- サイコロ de マネーラボ 紹介ページ……無料版・有料版のちがい
- かんたん積立シミュレーター……毎月いくら積み立てるか決める
- 複利のチカラ……時間を味方にする考え方
- 格安SIM乗り換えガイド……固定費を下げる最初の一手
- 生命保険の見直し……守りの保険の絞り方
- 在宅でできる副業……収入の柱を増やす
- こどもNISA……2027年1月に始まる新制度
あなたは何歳で「働かなくてよくなる」?
今の年齢・毎月の積立額・利回りを入れるだけ。FIREできる年齢とNISAで浮く税金まで、その場で計算します。
無料でシミュレーションしてみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます