※本記事にはアフィリエイト広告(PR)を含みます。
こんにちは、「5,000万円の小金持ち山を目指す実践ブログ」を書いているワッシーです。50代の会社員で、新NISAとiDeCo、401kでコツコツ積み立てながら、家では小学生の息子に少しずつお金の話をしています。
先日、当ブログの無料ツール「新NISA積立シミュレーター【実績モード版】」を大きく作り直しました。かんたん版よりできることが一気に増えた反面、「くわしく」「とことん」に切り替えた瞬間に入力欄がずらっと並ぶので、どこから触ればいいのか迷う人もいるかなと思います。そこでこの記事では、実際の画面を1枚ずつ見せながら、入れる順番と結果の読み方を、はじめての人でも迷わないように解説していきますね。
数字がたくさん出てきて、正直ちょっとこわいかも…
大丈夫だよ。全部を一度に入れなくていいんだ。上から順番に、分かるところだけ触ってみよう。分からない欄は初期値のままでちゃんと計算してくれるからね。
- かんたん・くわしく・とことんの違いと選び方
- 毎月いくら積み立てればいいかの逆算方法
- FIREできる年齢と必要額のグラフの読み方
- 老後の特別費用まで入れた取り崩し額の見方
その積立、将来いくらになると思いますか?
スライダーを動かすだけで、目標金額に届く年齢まで自動で計算。メールアドレスの入力もいりません。
NISA積立シミュレーターを使ってみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます
新NISA積立シミュレーターでできること
まずは、このシミュレーターで何が分かるのか全体像をつかんでおきましょう。そのうえで、3つの表示モードのどれから始めればいいかを見ていきます。
登録不要で入力データは送信されない
このツールは、メールアドレスの登録も会員登録もいりません。スライダーを動かすだけで、その場で結果が変わります。さらに、入力した資産額や家計の数字はサーバーに送られず、あなたのスマホやパソコンのブラウザの中だけで計算しています。
お金の数字って、家族にもあまり見せたくないものですよね。だからこそ、どこにも送らない作りにこだわりました。保存機能をオンにした場合も、保存先はその端末のブラウザの中だけです。共有のパソコンで使ったときは、最後に「保存データを消す」を押しておくと安心ですよ。
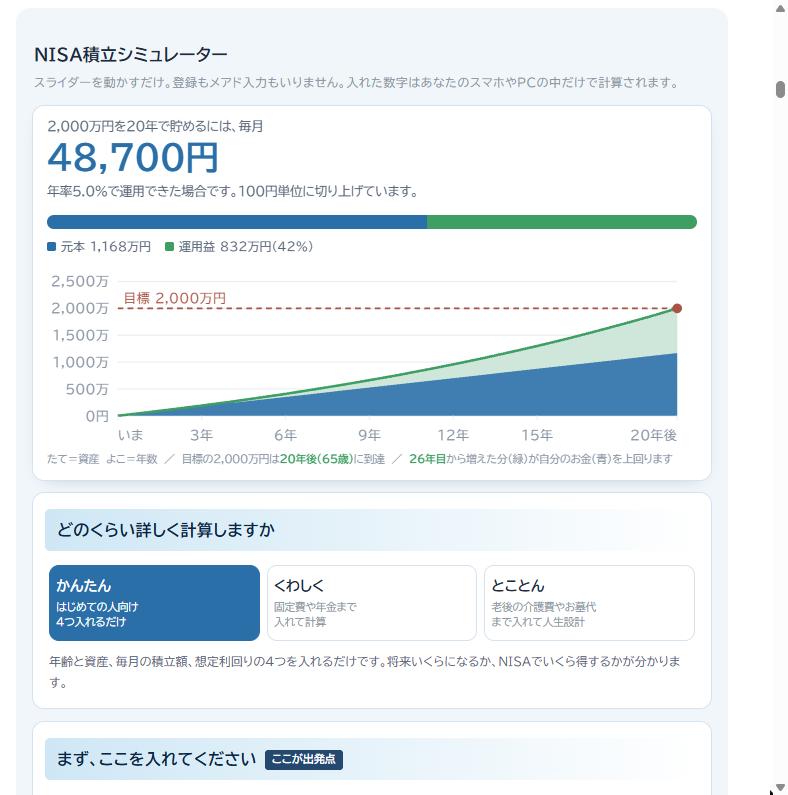
かんたん・くわしく・とことんの違い
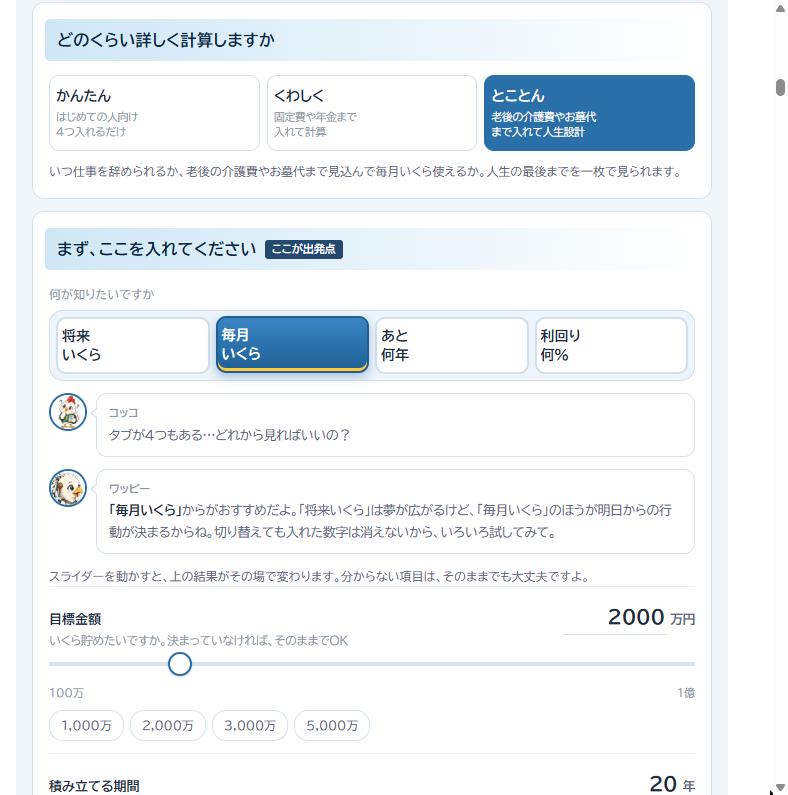
画面の上のほうに「どのくらい詳しく計算しますか」という切り替えボタンがあります。ここで選ぶモードによって、表示される入力欄の数が変わる仕組みです。
| モード | 向いている人 | 分かること |
|---|---|---|
| かんたん | はじめて積立を考える人 | 毎月の積立額、将来の金額、NISAで得する税金 |
| くわしく | 家計の数字をある程度つかんでいる人 | いまの資産の内訳、固定費とローン、年金の使える年齢 |
| とことん | FIREや老後まで計画したい人 | FIRE年齢、老後の医療・介護・お墓代を含めた取り崩し額、こどもの積立 |
私のおすすめは、まず「かんたん」で5分だけ触ってみることです。慣れてきたら「くわしく」で固定費を入れ、最後に「とことん」で人生の後半まで見る、という流れがいちばん疲れません。いきなり全部を埋めようとすると、途中で手が止まってしまうんですよね。
パパ、ぼくは「とことん」がいい!いちばん強そうだもん。
ははは、気持ちは分かるよ。でもね、とことんは入れる欄がいちばん多いんだ。まずは「かんたん」で、パパと一緒に数字の動き方を見てみようか。
かんたん版の使い方記事との違い
当ブログには、機能をしぼった「かんたん版」の使い方記事もあります。かんたん版は、将来いくら・毎月いくらをすぐ知りたい人向けです。一方、この実績モード版は、投資に回していいお金の計算、固定費の見直し、FIRE後の取り崩し、老後の特別費用、こどもの積立まで一枚で見られるのが大きな違いになります。
つまり、「積立額が決まったあと、それで本当に老後まで足りるのか」を確かめたい人ほど、実績モード版が役に立つはずです。
登録不要・スマホだけで5分。あなたのFIRE年齢を計算してみましょう
新NISA積立シミュレーターを無料で使ってみる ≫かんたんモードの使い方と読み方
ここからは、いちばん最初に触ってほしい「かんたん」モードの使い方です。4つの数字を入れるだけで、毎月の積立額とNISAの効果が分かります。
何が知りたいかを4つのタブで選ぶ
入力欄のいちばん上に「将来いくら」「毎月いくら」「あと何年」「利回り何%」の4つのタブがあります。知りたい答えに合わせてタブを選ぶと、ほかの数字から逆算してくれる仕組みです。
迷ったら、「毎月いくら」から始めるのがおすすめです。将来いくらになるかを見ると夢は広がりますが、明日からの行動が決まるのは「毎月いくら」のほうだからです。タブを切り替えても入力した数字は消えないので、気軽に行ったり来たりしてみてください。
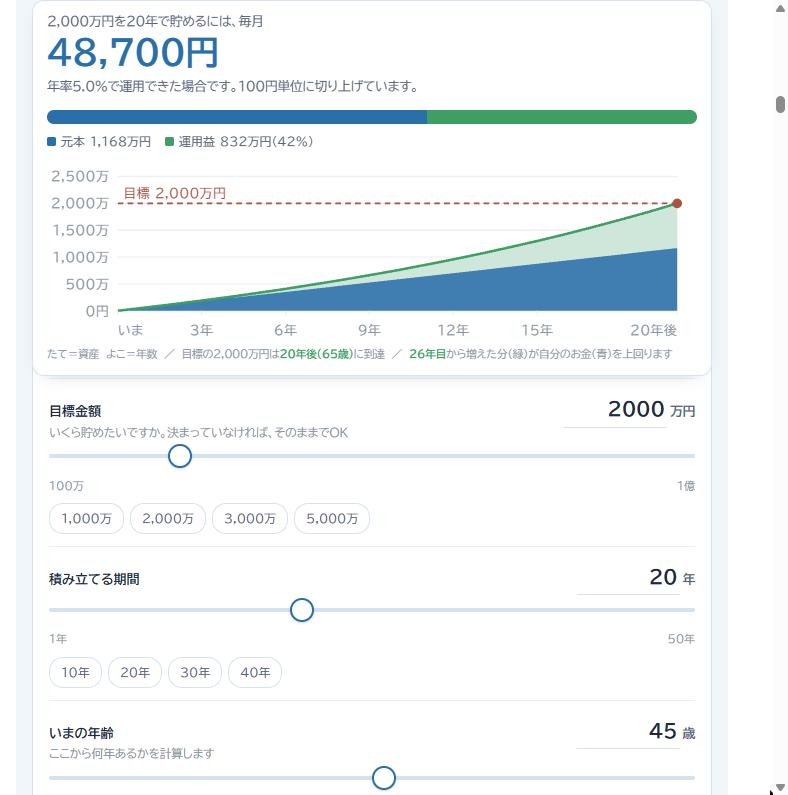
目標金額と期間から積立額を逆算
たとえば、45歳の人が「65歳までの20年で2,000万円」を目標にしたとします。年5%で運用できた場合、必要な積立額は毎月48,700円と表示されました。このうち自分で出したお金(元本)は約1,168万円、運用で増えた分は約832万円です。
グラフは、たてが資産の金額、よこが年数です。青い部分が自分で積み立てたお金、緑の部分が運用で増えたお金になります。最初のうちは緑がほとんど見えませんが、後半になるほどぐっと立ち上がっていきますよね。これが複利の効き方です。
想定利回りは控えめに置くのがコツ
利回りの欄には「1.0 預金・個人向け国債」「3.0 バランス型」「5.0 全世界株の目安」「7.0 米国株の目安」というボタンが並んでいます。ただし、これは過去の平均をもとにした目安で、将来を約束する数字ではありません。
私自身は、自分の計画を立てるときは3〜4%で見ています。控えめに置いておけば、実際の運用が上振れしたときは「うれしい誤算」で済むからです。反対に7%で計画を立てて相場が悪い時期が続くと、目標に届かずに焦ってしまいます。
利回りって高いほうがいいんじゃないの?
いい質問だね。高く置けば毎月の積立額は小さく出るけど、それは「うまくいった場合」の数字なんだ。だから計画は低め、期待は高め。これくらいがちょうどいいよ。
投資に回していいお金を先に確認
かんたんモードでぜひ見てほしいのが「投資に回していいお金はいくら」の欄です。ここでは手元のお金を、生活を守るお金、使う日が決まっているお金、ふやすお金の3つに分けて考えます。
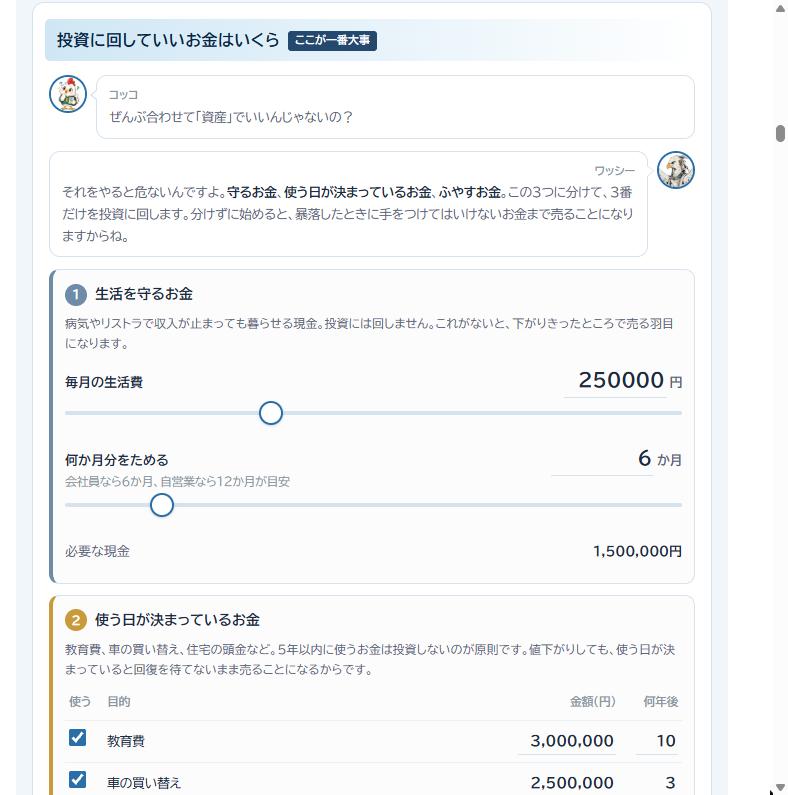
1つ目の「生活を守るお金」は、病気やリストラで収入が止まっても暮らせる現金です。目安は会社員なら生活費の6か月分、自営業なら12か月分。月25万円で暮らしているなら、150万円は現金で置いておく計算になります。
2つ目は、教育費や車の買い替え、住宅の頭金のように使う日が決まっているお金です。5年以内に使うお金は投資に回さないのが原則です。なぜなら、使う直前に相場が下がっても回復を待てず、安いところで売ることになるからです。
そして、1と2を差し引いて残ったお金が、ようやく投資に回せる金額になります。この順番を飛ばして始めると、暴落したときに手をつけてはいけないお金まで売ることになりかねません。
NISAの非課税でいくら得するか
次に見てほしいのが「NISAを使うと、いくら手元に残る」の欄です。先ほどの例では運用益が約832万円でした。これを課税口座で運用すると、所得税と住民税で20.315%、約169万円が税金として引かれる計算になります。
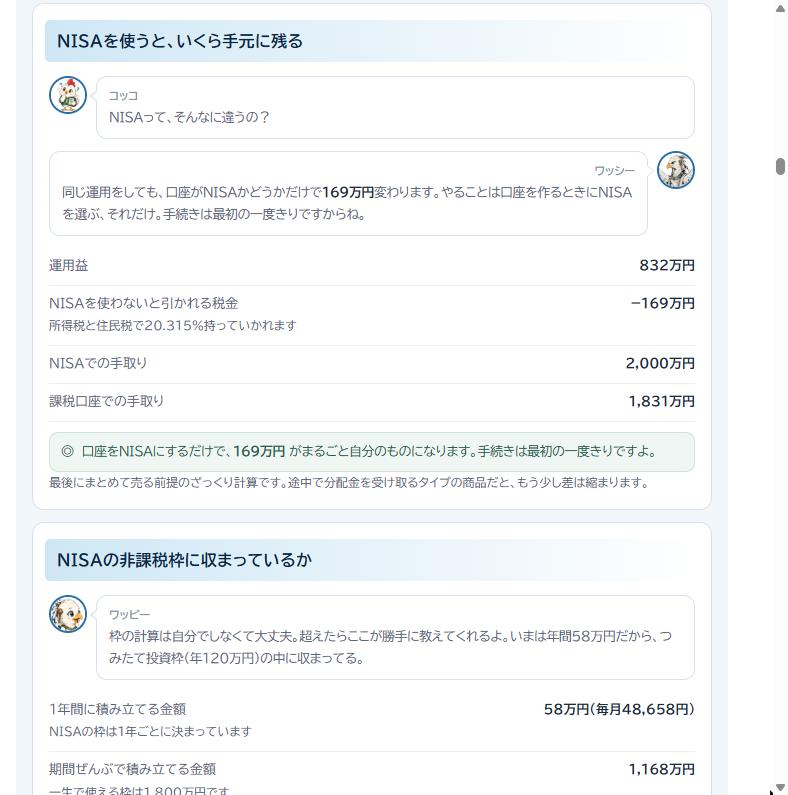
やることは、証券口座を作るときにNISA口座を選ぶだけです。手続きは最初の一度きりなので、ここで迷っている時間がいちばんもったいないかもしれません。
なお、新NISAの非課税枠は年間360万円(つみたて投資枠120万円、成長投資枠240万円)、生涯で1,800万円(うち成長投資枠は1,200万円まで)です。シミュレーターの「NISAの非課税枠に収まっているか」の欄が、枠を超えそうになると自動で教えてくれます(出典:金融庁『NISA特設ウェブサイト』)。
これから口座を作るなら、ネット証券を選んでおけば売買手数料はほぼ無料水準です。楽天ポイントをよく使うなら楽天証券、三井住友カードを使っているならSBI証券、という選び方で大きく外すことはないかなと思います。
くわしくモードで家計を反映する
かんたんモードで積立額の感覚がつかめたら、「くわしく」に切り替えてみましょう。いまの資産の内訳と、毎月出ていく固定費を入れることで、計算がぐっと自分の家計に近づきます。
いまの資産と年金の内訳を入れる
くわしくモードでは、預金・株式・投資信託・債券などを種類ごとに入れられます。チェックを入れた分だけが「最初にまとめて入れる額」になるので、生活防衛資金は外しておく、といった使い方ができますよ。
とくに便利なのが年金の内訳です。企業型DC(401k)やiDeCoは、原則60歳まで引き出せません。ここを分けておけば、「60歳まで使えない分を外す」ボタンひとつで、早期退職した場合に実際に使えるお金だけで計算し直せます。
ちなみにiDeCoは、2026年12月から掛金の上限が引き上げられ、会社員でも積み立てられる額が増えます(出典:政府広報オンライン『iDeCoが大きく変わる!』)。掛金が全額所得控除になるので、NISAとあわせて使いたい制度です。
固定費とローンは項目別に入れる
「毎月の固定費とローン」の表は、住まい、車・ローン、必要な保険、見直し候補の保険、通信、サブスク、特別費の7つのグループに分かれています。家賃や住宅ローンだけでなく、固定資産税や管理費・修繕積立金、駐車場代まで入れられるのがポイントです。
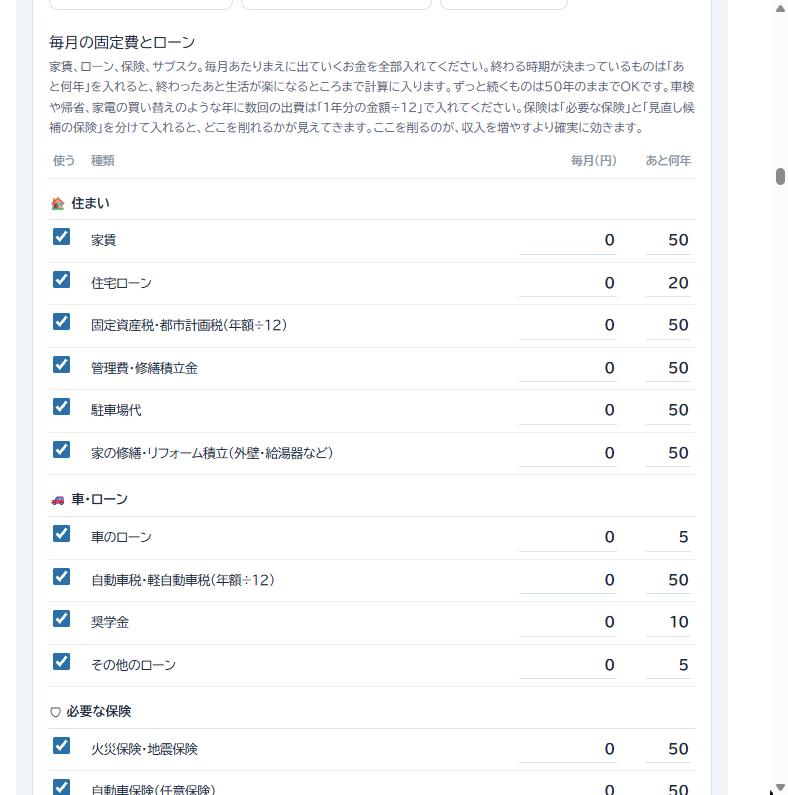
「あと何年」の欄には、終わる時期が決まっているものの残り年数を入れます。たとえば車のローンがあと5年なら「5」。すると、ローンが終わったあとに生活が楽になる分まで、将来の計算に反映されます。ずっと続くものは50年のままで大丈夫です。
車検や帰省、家電の買い替えのように年に数回しか出ていかないお金は、1年分の金額を12で割って入れてください。車検が2年で10万円なら年5万円、月あたり約4,200円です。こうした特別費を入れ忘れると、「計算上は貯まるはずなのに、なぜかお金が残らない」ということが起きてしまいます。
見直し候補の保険とサブスクを探す
保険は「必要な保険」と「見直し候補の保険」に分けて入れる形にしました。火災保険・地震保険や自動車保険、掛け捨ての死亡保険は、万が一のときに家計が崩れないための保険です。一方で、外貨建て保険、貯蓄型保険、終身保険、医療保険・がん保険などは、日本の公的保険でカバーできる部分も多く、見直す余地が大きい分野になります。
サブスクも、動画配信、音楽配信、Amazonプライムなどの会員費、クラウド保存、電子書籍、アプリ課金、ジムや習い事と細かく分けました。1つずつは月数百円〜数千円でも、並べてみると意外な金額になっているはずです。
パパ、動画のサブスク3つも入ってるよ。
おっと、ばれたか(笑)。見ていないものは今日解約しよう。浮いたお金を毎月の積立に足すと、30年後の数字が変わるのが見えるからね。
月1万円削れば年12万円。それを年5%で30年運用すると約832万円になります。収入を増やすのは簡単ではありませんが、固定費は一度見直せば毎月ずっと効き続けますよ。
固定費を積立に変えるおすすめサービス【PR】
シミュレーターで「月いくら削れるか」が見えたら、次は実際に動く番です。ツール本体でも紹介しているサービスを、ジャンル別にまとめました。全部やる必要はありません。いま自分がお金を払っているものから1つだけ選べば十分ですよ。
※以下には広告リンクを含みます。リンク経由の申込みにより、運営者が報酬を受け取ることがあります。料金やキャンペーンは変わるため、申し込む前に公式サイトで最新情報をご確認ください。
📱 スマホ・ネット回線
ドコモのオンライン専用プランです。回線品質はドコモと同じまま、大手の通常プランより月数千円下がる人が多いです。データをしっかり使う人、通信品質を落としたくない人向け。
使ったデータ量で料金が決まる段階制で、使い放題でも上限が決まっています。Rakuten Linkアプリなら国内通話も無料。楽天市場のポイント倍率も上がるので、楽天経済圏の人と相性がいいですよ。
基本料0円で、データや通話を必要なときだけ「トッピング」で買う仕組みです。Wi-Fi中心でスマホのデータをあまり使わない人や、サブ回線を安く持ちたい人に向いています。
リベ大でもよく名前が挙がる格安SIMです。「合理的」シリーズは料金がシンプルで、少ないデータ量なら月数百円から。大手から替えるだけで固定費がぐっと下がります。
家計簿アプリのマネーフォワードが提供する光回線です。家計簿で固定費を見える化しながら、ネット代そのものも見直せるのが特徴。キャンペーンや対応エリアは時期で変わるので、申し込む前に公式で確認してください。
工事が要らないので、賃貸や単身赴任、引っ越しが多い人に向いています。固定回線を引くほど使わないなら、こちらのほうが安く収まることがあります。
⚡ 電気・ガス
プロパンガスは会社によって料金がかなり違う世界です。都市ガスの地域や賃貸では対象外のことが多いので、戸建てでプロパンを使っている方だけどうぞ。切り替えても工事や立ち会いは基本ありません。
🛡 保険
貯蓄型から掛け捨てに替えるだけで、保険料が大きく下がることがあります。ただし保険は毒キノコが多い分野なので、下のリベ大の考え方を先に読んでから動いてください。
🚗 車
一括査定にありがちな「申し込んだ直後から電話が鳴りやまない」を避けられる仕組みです。ネット上で買取店が金額を出し合い、やり取りするのは高い順の上位社だけ。ディーラーの下取りに出す前に、相場を知っておくだけでも数十万円変わることがあります。
ディーラーの下取りと買取店では、同じ車でも数十万円違うことがあります。買い替えを考えているなら、下取りに出す前に一度査定を。
車は買った瞬間に値下がりする資産です。数年落ちを選ぶだけで、生涯のコストがかなり変わります。私も9年乗った車の買い替えでここを真剣に考えました。
🏠 住まい
家は人生でいちばん高い買い物です。同じ間取り・同じ仕様でも、会社によって数百万円違うことがあります。1社だけで決めないこと。これだけで結果がまったく変わります。
📦 いらないものを売る
クローゼットで眠っているバッグや服は、売れば現金になりますし家も片付きます。箱に詰めて送るだけなので手間も少なめ。入ったお金をそのまま積立に回せば一石二鳥ですね。
🛒 同じものを安く買う
同じ宿・同じ日程でも、サイトによって値段が違います。比較サイトで一度見てから予約するだけで、数千円から数万円変わることも。節約は我慢することじゃなくて、同じものを安く買うことですからね。
帰省や旅行の交通費は、意外と大きな特別費です。早めに押さえるだけで半額近くなることもあるので、予定が決まったらすぐ比べるのがコツです。
やらない理由がない制度です。上限額の範囲なら実質2,000円で返礼品がもらえます。米や肉を返礼品で賄えば、その分の食費がまるごと浮いて積立に回せますよ。サイトはここ以外にも楽天ふるさと納税・さとふる・ふるなびなどがあるので、返礼品で選んでもらって大丈夫です。
💼 収入を増やす・税金を減らす
リベ大でも「稼ぐ力」を伸ばす方法として転職活動がすすめられています。転職する気がなくても、キャリアアドバイザーと話すと自分がいくらで評価されるのかが分かります。年収が50万円上がれば、月4万円以上を積立に回せる計算です。
ブログや副業で収入があるなら、確定申告はこれが一番ラクでした。銀行やカードと連携して自動で仕分けしてくれるので、申告の時期に慌てなくて済みます。青色申告の65万円控除を取れば、その節税分がそのまま積立の原資になりますよ。家計簿アプリのマネーフォワードMEを使っているなら、同じアカウントで使えるのも地味に助かります。
ひとつ削れたら、シミュレーターの「毎月の積立額」にその金額を足してみてください。30年後の数字が変わるはずです。ただし保険や住まいは毒キノコが多い分野なので、申し込む前に条件をそろえて比べることを忘れずに。
とことんモードでFIRE年齢を知る
最後は「とことん」モードです。何歳で仕事を卒業できるのか、そのあと毎月いくら使えるのか、寿命まで資産が尽きないのかを、人生の最後まで一枚で見ていきます。
FIRE後に使いたい金額を入れる
「あなたの資産の山はどこまで登れる」の欄では、FIRE後に毎月使いたい金額、何歳まで生きる想定か、受け取れそうな年金、年金の受け取り開始年齢、FIRE後の想定利回りを入れます。
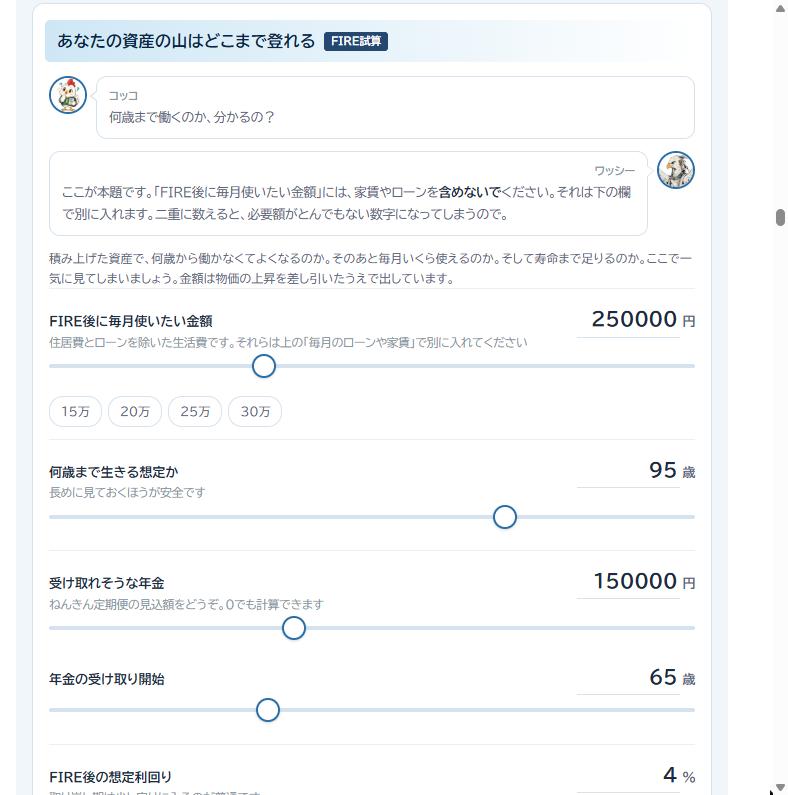
寿命の想定は長めに見ておくほうが安全です。年金額は、毎年届く「ねんきん定期便」の見込額を入れると現実に近づきます。分からなければ0のままでも計算はできますよ。
資産の山グラフの読み方
入力すると、「○歳で仕事を卒業できます」または「○歳までには届かない計算です」と結果が出ます。先ほどの45歳・毎月48,700円・生活費25万円・年金15万円という例では、75歳までには届かないという結果になりました。
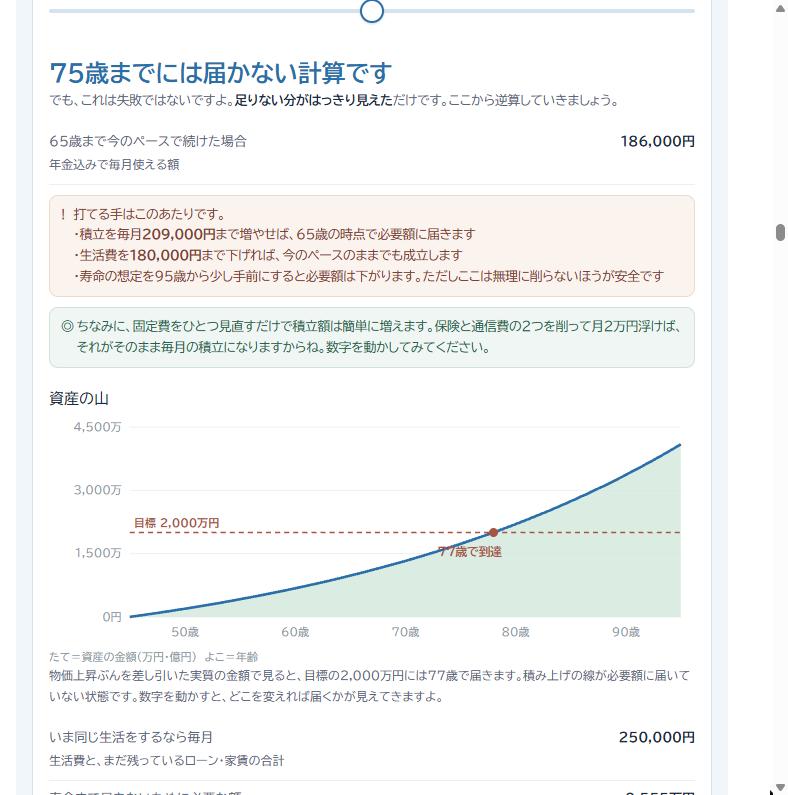
でも、これは失敗ではありません。足りない分がはっきり見えただけです。実際に画面には「積立を毎月209,000円まで増やせば65歳で届く」「生活費を180,000円まで下げれば今のペースでも成立する」といった打ち手が表示されます。
資産の山グラフは、たてが資産の金額、よこが年齢です。青い線が積み上げている期間、緑の線が取り崩している期間を表します。山の頂上がFIREした年齢で、そこから寿命に向かってゆっくり下りていく形になれば計画は成立です。なお、グラフは物価上昇を差し引いた実質の金額で描いているので、将来の額面より小さく見える点に注意してください。
山を下りきったらどうなるの?
寿命より前に0円になってしまったら、その計画はちょっと無理があるってことなんだ。そういうときは、積立を少し増やすか、辞める年齢を少し後ろにずらして、もう一度山を描いてみよう。
必要額と4パーセントルールの違い
結果の下には「寿命まで尽きないために必要な額」と「4パーセントルールで見た場合」の2つの必要額が並んでいます。
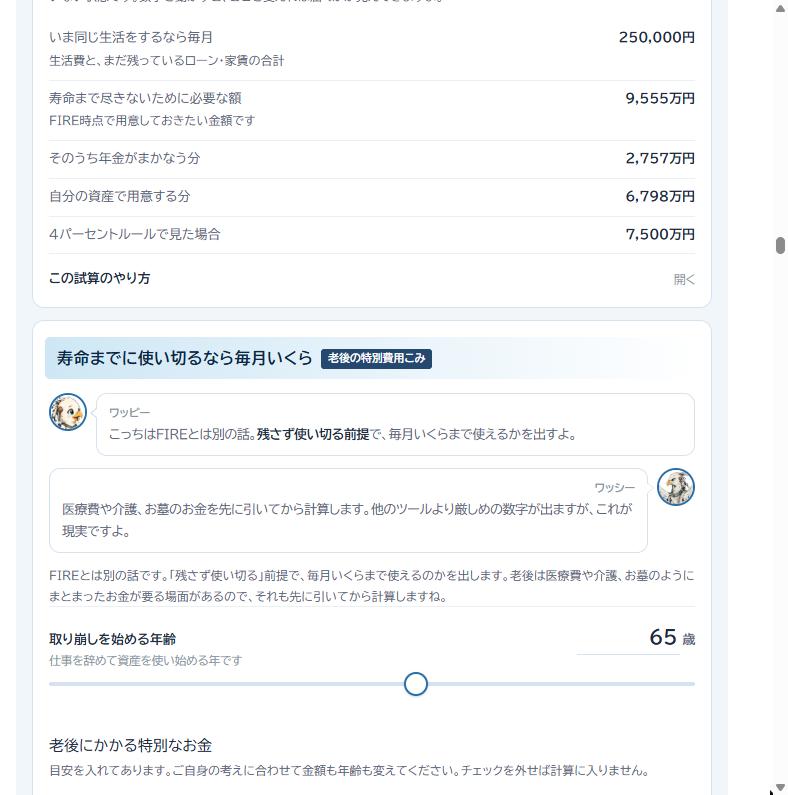
4パーセントルールは、年間支出の25倍の資産があれば、毎年4%ずつ取り崩しても資産が長持ちしやすいという考え方です。月25万円なら年300万円、その25倍で7,500万円になります。分かりやすい反面、年金や寿命、インフレは考慮されていません。
一方、このシミュレーターの必要額は、寿命の月にちょうど残高がゼロになる金額を逆算し、年金でまかなえる分を差し引いて出しています。例では必要額9,555万円のうち、年金がまかなう分が2,757万円、自分の資産で用意する分が6,798万円でした。どちらが正しいというより、2つの数字の間に自分の目標があると考えると判断しやすいですよ。
老後の特別費用を引いた取り崩し額
「寿命までに使い切るなら毎月いくら」は、FIREとは別の考え方です。お金を残さず使い切る前提で、毎月いくらまで使えるかを出します。ここでは医療費・入院の自己負担、介護の一時費用と月々の費用、葬儀、お墓、リフォームなどを先に差し引いて計算します。
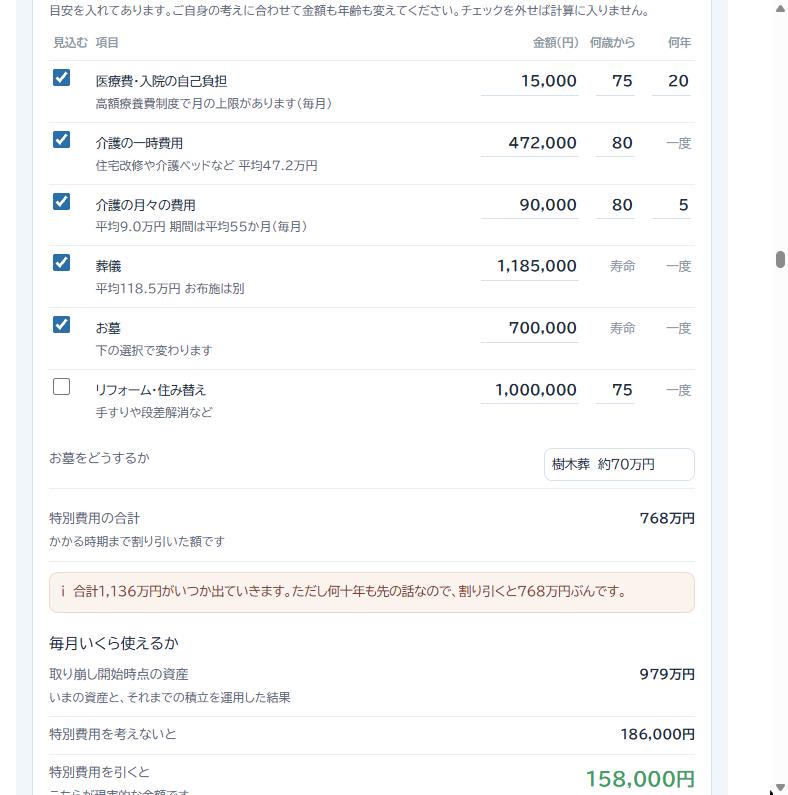
例では、特別費用の合計が1,136万円。何十年も先に出ていくお金なので、いまの価値に割り引くと768万円分になります。その結果、毎月使える額は186,000円から158,000円へ、28,000円下がりました。
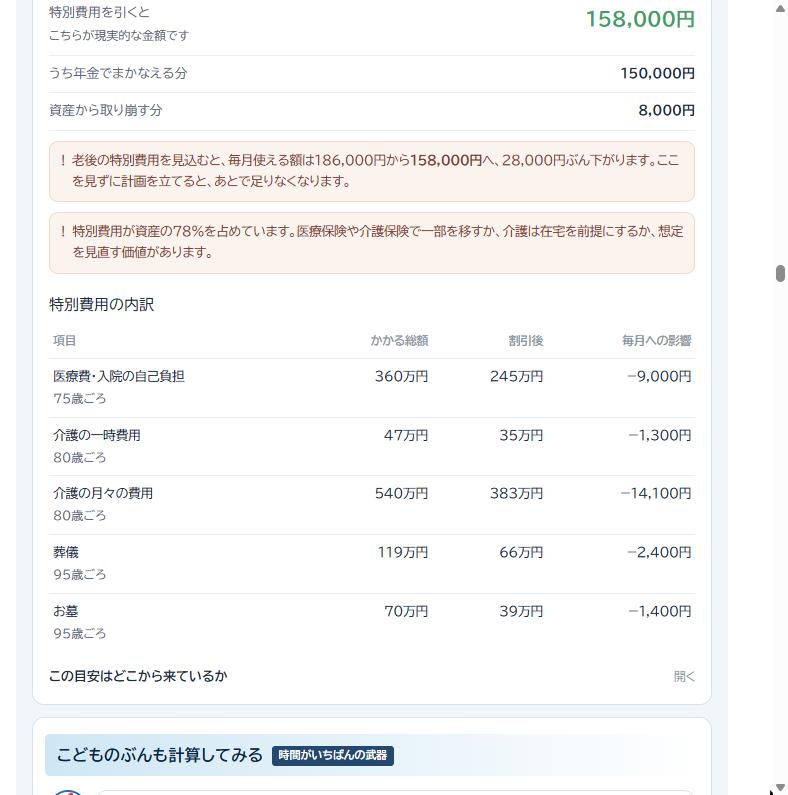
ほかのツールより厳しめの数字が出ますが、老後はまとまったお金が必要になる場面が必ずあります。ここを見ずに計画を立てると、あとで足りなくなるかもしれません。なお医療費には高額療養費制度による月の上限があるので、実際の自己負担は制度の範囲で見積もるのが現実的です。
貯めることに一生懸命な人ほど、「いつ、何に使うか」も一緒に考えてほしいところです。お金を使い切る考え方については、この本がとても参考になりました。
こどもの積立も同じ画面で試算
とことんモードでは、こどもの分の積立も計算できます。こどもの年齢、毎月の積立額、いつまで積み立てるか、想定利回り、積立をやめたあと何歳まで置いておくかを入れるだけです。
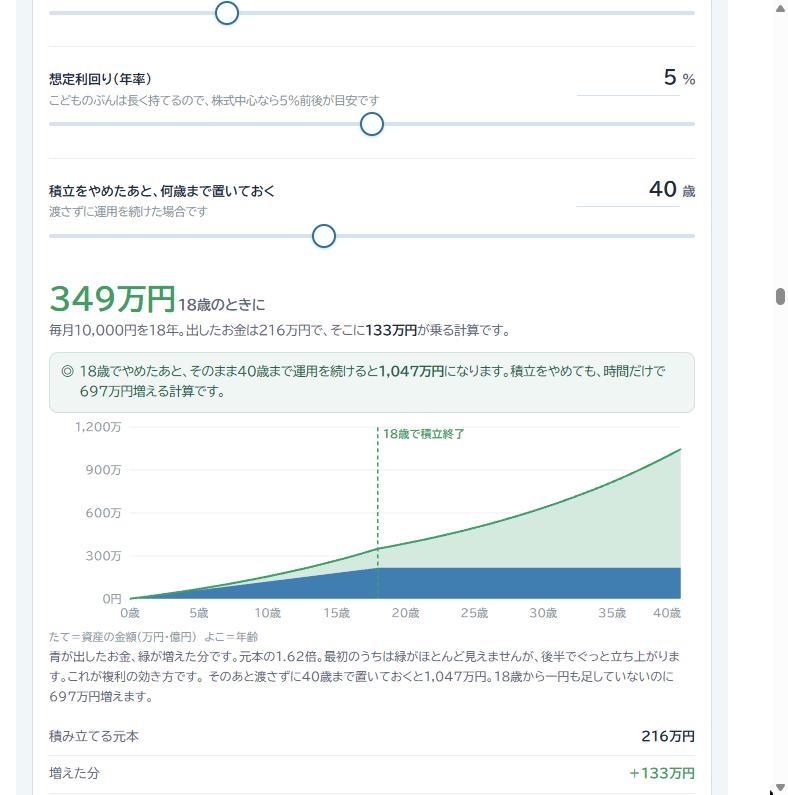
たとえば0歳から毎月1万円を18年、年5%で積み立てると、18歳の時点で約349万円。出したお金は216万円なので、133万円が運用で増えた計算です。さらに、18歳で積立をやめてそのまま40歳まで運用を続けると、約1,047万円になります。一円も足していないのに、時間だけで約697万円増えるわけです。
2027年からは、こども向けのNISAとして年60万円・総額600万円までの枠が始まる予定です。児童手当をそのまま回すだけでも、けっこうな額になりますよ。
ぼくのお金も増えるの?すごい!
そうだよ。ワッピーには大人がもう手に入れられない「時間」があるからね。お金の5つの力を冒険しながら学べるマンガもあるから、一緒に読んでみようか。
入力データの保存と別端末での使い方
数字を毎回入れ直すのは面倒ですよね。「入力したデータを保存しておく」をオンにすると、この端末のブラウザに保存され、次に開いたときそのまま続きから使えます。
スマホとパソコンの両方で使いたいときは、「ファイルに書き出す」で保存したファイルを、もう一方の端末で「ファイルから読み込む」だけです。書き出したファイルには資産額や家計の数字が入っているので、メールやクラウドに置くときは扱いに気をつけてください。
年に一度、誕生日やボーナスの時期にでも数字を入れ直してみると、去年より資産の山が高くなっているのが分かって、続けるモチベーションになりますよ。
新NISAシミュレーターのよくある質問
Q1. 新NISAシミュレーターは無料で使えますか?
A. はい、すべて無料です。会員登録やメールアドレスの入力もいりません。入力した数字はサーバーに送信されず、スマホやパソコンのブラウザの中だけで計算しています。
Q2. 想定利回りは何%で入力すればいいですか?
A. 全世界株式のインデックスファンドなら年5%前後、米国株なら7%前後が過去の平均の目安です。ただし将来を約束する数字ではないので、計画を立てるときは3〜4%の控えめな数字で試しておくと、相場が悪い時期が続いても慌てずに済みますよ。
Q3. FIRE後に使いたい金額に家賃やローンは含めますか?
A. 含めないでください。家賃やローンは「毎月の固定費とローン」の表で別に入れる仕組みです。両方に入れると二重に数えてしまい、必要額が実際より大きく出てしまいます。
Q4. 4パーセントルールとシミュレーターの必要額が違うのはなぜですか?
A. 4パーセントルールは年間支出の25倍というシンプルな目安で、年金や寿命、インフレを考慮していません。このシミュレーターは、寿命の月にちょうど資産がゼロになる金額を物価上昇を差し引いた実質利回りで逆算し、年金でまかなえる分を差し引いて出しているため、数字に差が出ます。
Q5. 車検や帰省などの年に数回の出費はどう入力しますか?
A. 1年分の金額を12で割った「月あたりの金額」で入力してください。たとえば車検が2年に1回10万円なら、年5万円なので月あたり約4,200円です。特別費を入れておくと、計算と実際の家計のズレが小さくなります。
新NISAシミュレーターの使い方まとめ
最後に、この記事のポイントを振り返っておきます。
- 最初は「かんたん」で「毎月いくら」から触る
- 投資に回していいお金は、生活防衛資金と5年以内に使うお金を除いた残り
- NISAを選ぶだけで運用益にかかる20.315%の税金がかからない
- 「くわしく」では固定費・保険・サブスク・特別費を項目別に入れる
- 「とことん」ではFIRE年齢、必要額、老後の特別費用を引いた取り崩し額が分かる
- 届かない結果が出ても、打ち手が表示されるので逆算して調整する
今日入れた数字は、まだただの予定です。でも、毎月の積立を1回でも始めた瞬間に、それは実績に変わります。まずは5分だけ、シミュレーターを触ってみてください。一緒に小金持ち山を目指していきましょう。
登録不要・スマホだけで5分。あなたのFIRE年齢を計算してみましょう
新NISA積立シミュレーターを無料で使ってみる ≫お金の全体像をもう一度おさらいしたい人には、リベ大の両学長の本がいちばんの近道です。
あわせて読みたい関連記事
- NISA積立シミュレーターの使い方|何歳でFIREできるか判明
- NISA積立シミュレーターで何歳でFIREできるか無料で計算してみよう
- 新NISA初心者の始め方・やり方を5ステップで分かりやすく解説
- 新NISAはSBIと楽天どっち?50代初心者が選ぶべき決定的な違い
- 新NISAクレカ積立おすすめ3選|還元率・年会費・条件を比較【2026年版】
- オルカンとS&P500の積立シミュレーション比較【2026年最新】
- 50代からの家計管理と資産形成|定年までの実践ロードマップ
- 【2026年版】節税でサラリーマンの手取りを増やす方法7選|リベ大から学んで実践中
あなたは何歳で「働かなくてよくなる」?
今の年齢・毎月の積立額・利回りを入れるだけ。FIREできる年齢とNISAで浮く税金まで、その場で計算します。
無料でシミュレーションしてみる登録不要・完全無料/入力した数字はあなたの端末の中だけで計算されます